投资备忘20261025-老队伍遇到新问题
2026-10-19 — 2026-10-25 · W43 · 周度备忘
本周市场是真人版"绝地求生",在周四、周五一早的一片绝望声中完成了反弹。上周曾经提到如果在 3750 以下不能快速修复,就会演变成快速的下跌——果然没过太久,本周前三个交易日尝试反抗未果,周四心态就崩了,止损盘和融资盘一起"大逃亡",周五上午砍到主动脉,演变成快速、有力度的下跌,指数从平台下跌 200 点后迎来了破位后的第一轮反弹。市场能坚持到周四才跌,当然要感谢国家~~队,但当前老队伍碰到了新问题。
话题:平准基金——老队伍遇到新问题
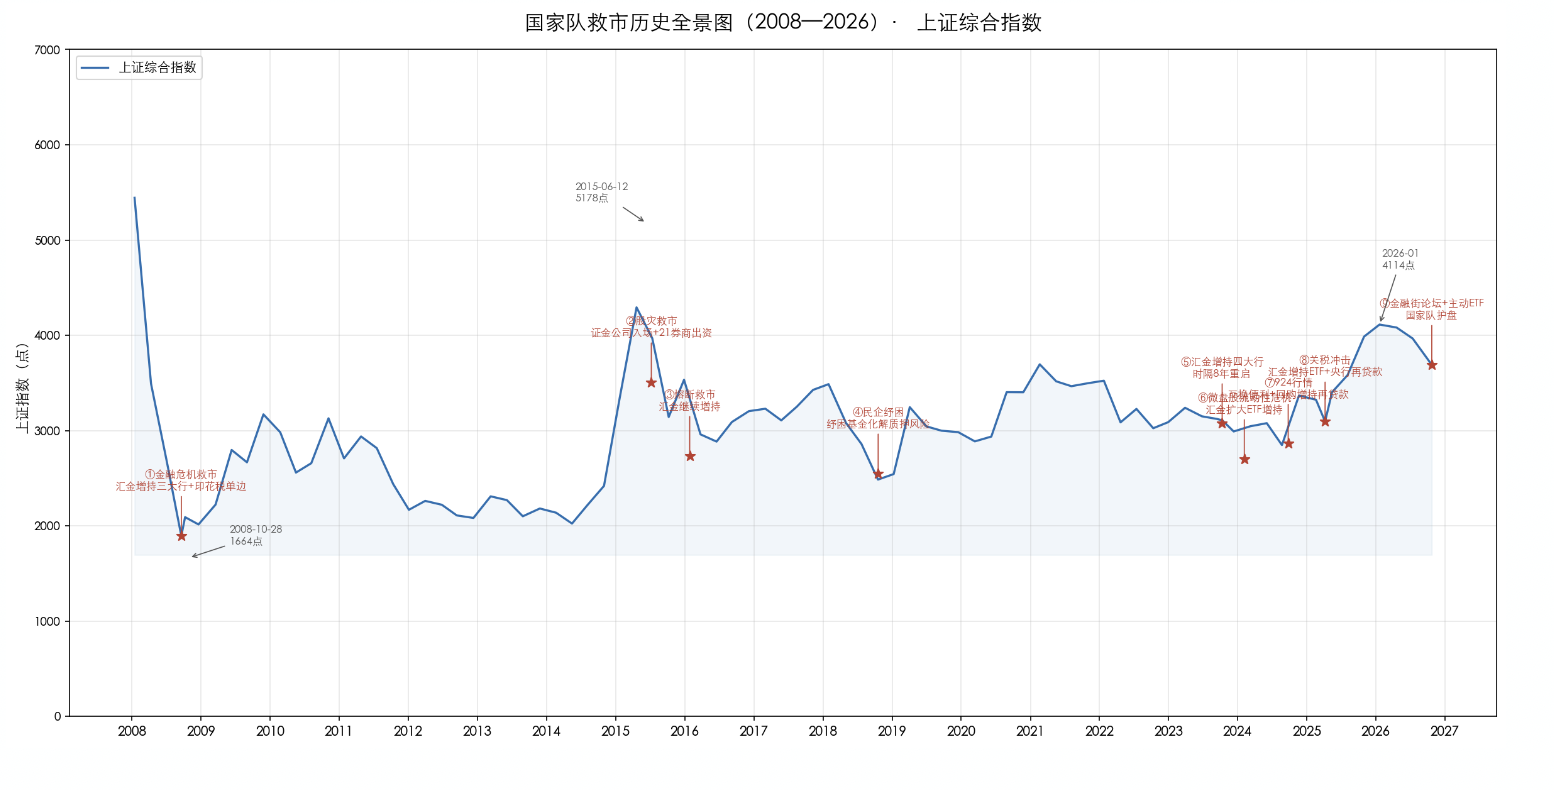
时点。复盘 2008 年以来的 9 次救市,均出现在指数自高点回撤 20%~60%、市场情绪冰点、流动性或质押链条濒临断裂之际;救市后 3~6 个月多数出现显著反弹。
救助方式:工具与主体的两条演进线。
工具——从「买个股」到「买 ETF」再到「央行注资」:2008 增持三大行 → 2015 证金买蓝筹/ETF → 2023 起汇金主买宽基 ETF → 2024-09 起央行互换便利/再贷款直接注资。
主体——从「单一汇金」到「多路国家队协同」:汇金、证金、社保、诚通、中证金融资管、外管局平台合计持股市值约 4 万亿元,形成体系化稳定器。
| 阶段 | 主要主体 | 主要方式 | 标志事件 |
|---|---|---|---|
| 2003-2014 | 中央汇金 | 增持银行/权重股 | 2008 汇金增持三大行 |
| 2015-2018 | 证金公司、汇金、21 券商 | 买入蓝筹/ETF、暂停 IPO、两融规则 | 2015 证金入市 |
| 2019-2023 | 汇金、社保、地方国资 | 增持四大行、纾困基金 | 2023 汇金重启增持 |
| 2024-至今 | 汇金、证金、社保、诚通、央行 | 增持宽基 ETF + 央行互换便利/再贷款 | 2024-09 / 2025-04 |
新问题有三:频率、结构市、退出。
频率明显增加了。但是这种事情一鼓作气、再而衰、三而竭,三天两头救市只能说明市场总是需要你——这样你喊话或者不喊话的边际效应都会减弱,除非……你可以一直买。
结构市让救市的效果变形。从疫情之后、特别是 924 之后的市场一直是结构市:科技股的牛市带来的却是很多股票接近历史低位,主要包括周期工业、新能源和消费,都处在极低的位置。这种情况下救市通过 ETF 的买入,体现出来的是低位资产和蓝筹有新增资金、而科技资产大幅流出——这时候就出现 7、8 月份的情况:队伍钱也花了,投资者情绪并没有变好。
退出。当参与主体增加,就涉及主体决策和资金限制,很难一直、持续、海量地买入,否则只会变成"无脸男"式的怪兽,最终崩溃;一旦有退出就涉及怎么退、何时退——如果你有答案,也意味着市场自实现;退出也意味着上涨区间被框定。
当然这些问题,老队伍里的老师肯定都考虑过,不然他们为什么每天工作半小时呢?
本周市场:V 型反转
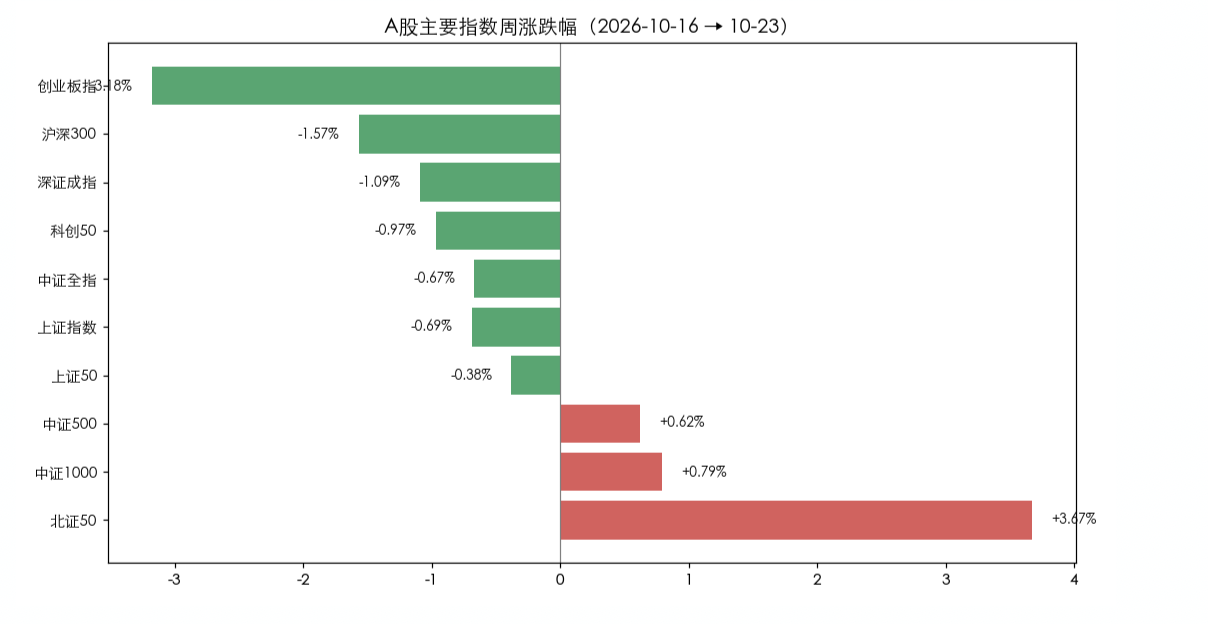
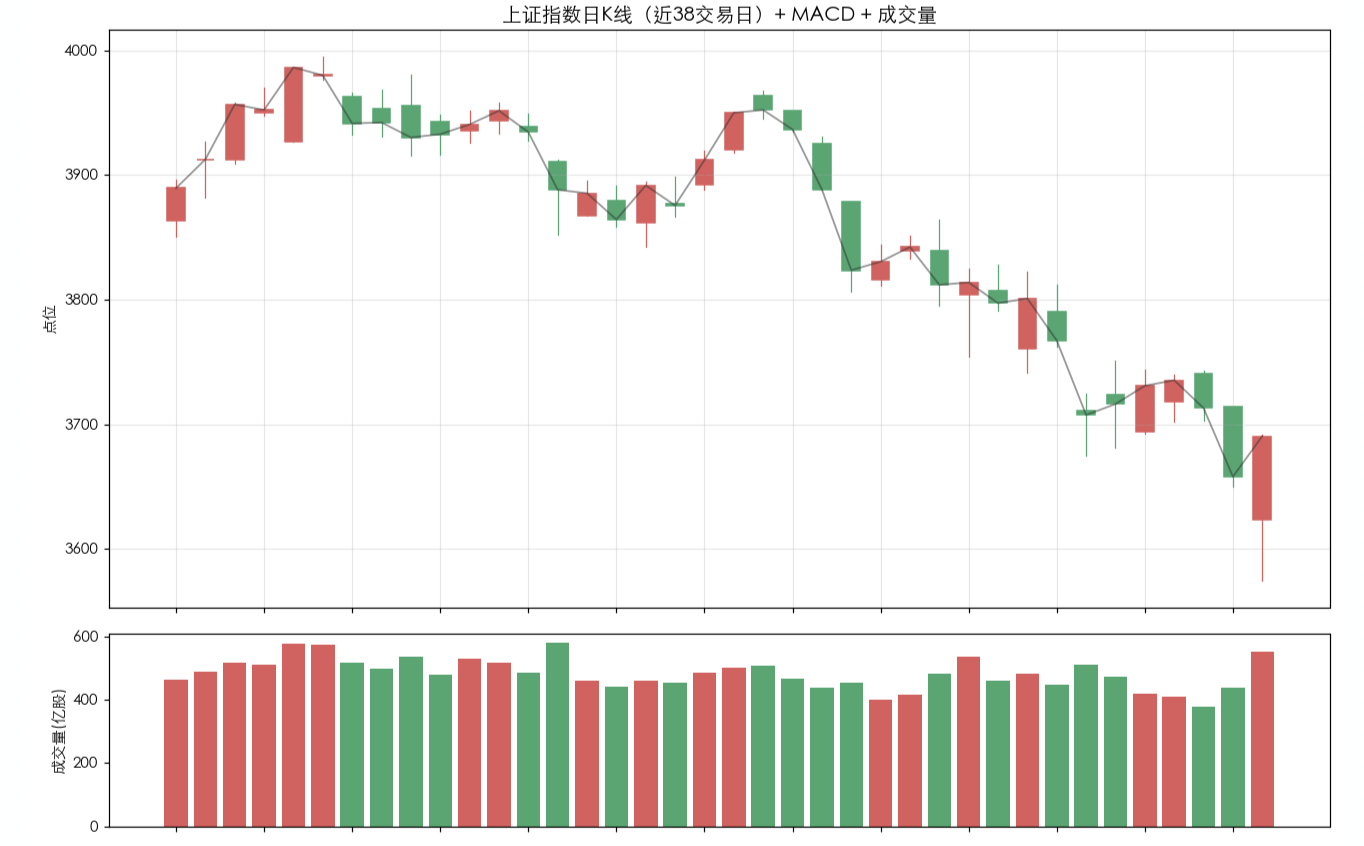
本周 A 股先抑后扬、周五 V 型反转:上证周跌 -0.69% 收 3690.48,周中一度跌破 3674 前低至 3574.27(10-23 盘中低点),周五放量长阳收复失地。结构剧烈分化——大盘蓝筹普跌(沪深 300 -1.57%、创业板指 -3.18%),而小盘成长逆势上涨(中证 1000 +0.79%、北证 50 +3.67%)。港股显著弱于 A 股:恒指周跌 -4.52%、恒生科技 -5.76%,受美股「黑色星期四」(纳指 -2.60%、费半 -6.72%)与 Meta C 类股融资引发的 AI 交易恐慌双重压制,人民币升值未能对冲。
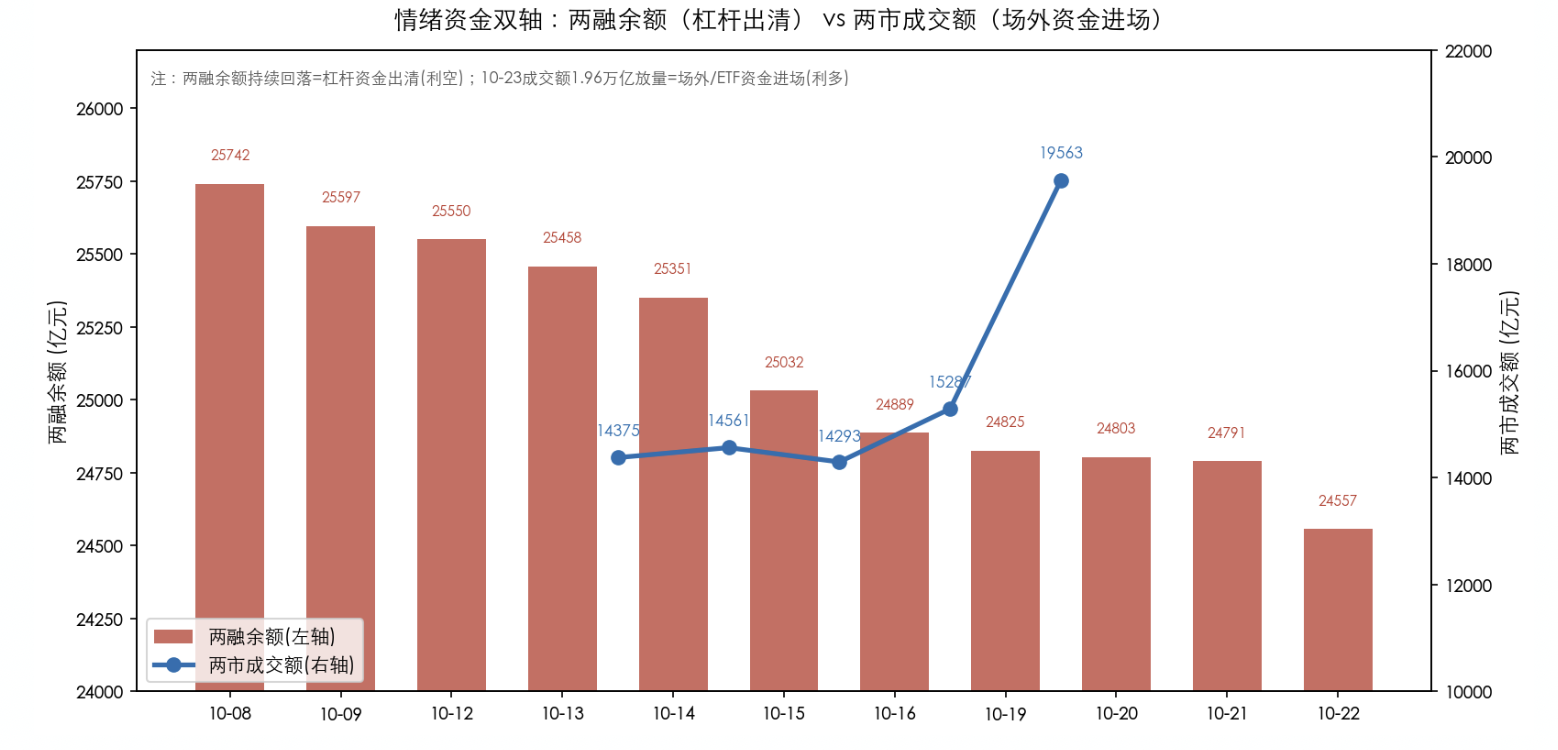
本周市场经历「高位滞涨 → 放量破位 → 情绪冰点 → V 型反转」的完整轮回:周一惯性冲高后连续三日回落,周四 AI 硬件链「利好落地」大幅补跌引发放量破位(跌破 3674 前低),情绪降至 2.9(偏冷);周五在跌幅较大的反弹需求、国家队 ETF 盘中护盘、机器人/计算机题材爆发的三重共振下,低开高走放量 1.96 万亿,创业板指单日 +4.16% 领涨,完成超跌反弹第一根放量长阳。
主线切换至「机器人+计算机」:申万计算机 +5.53%、机械设备 +5.03% 领涨全市场,取代前期的 AI 硬件链成为新主线;而 AI 硬件(光模块/半导体)本周遭遇「利好落地」补跌,通信 -2.00%、电子涨幅收窄至 +1.06%。煤炭 -3.04%、房地产 -3.19% 领跌,反映内需疲弱(社零 1.1%、地产投资 -20.6%)压制顺周期/红利,资金持续从防御切向进攻题材。
市场展望
宏观:在 A 股风险释放后,海外的风险大于国内市场的风险,所以 H 股的反弹偏弱;国内的政策至少要到下个月后半段对经济工作会议的预期,而且预期估计也会比较弱。
市场资金 & 情绪:两融的余额逐步回到年初的水平,去杠杆的风险得到较大的释放,边际上推动了短期的反弹;同时 18 支主动 ETF 的发行带来部分增量资金和情绪改善。短期情绪有改善但仍然处在较低的水平。意味着从资金和情绪上看:资金面改善、情绪仍然在低位,"跌多了"的反弹有一定的持续性。
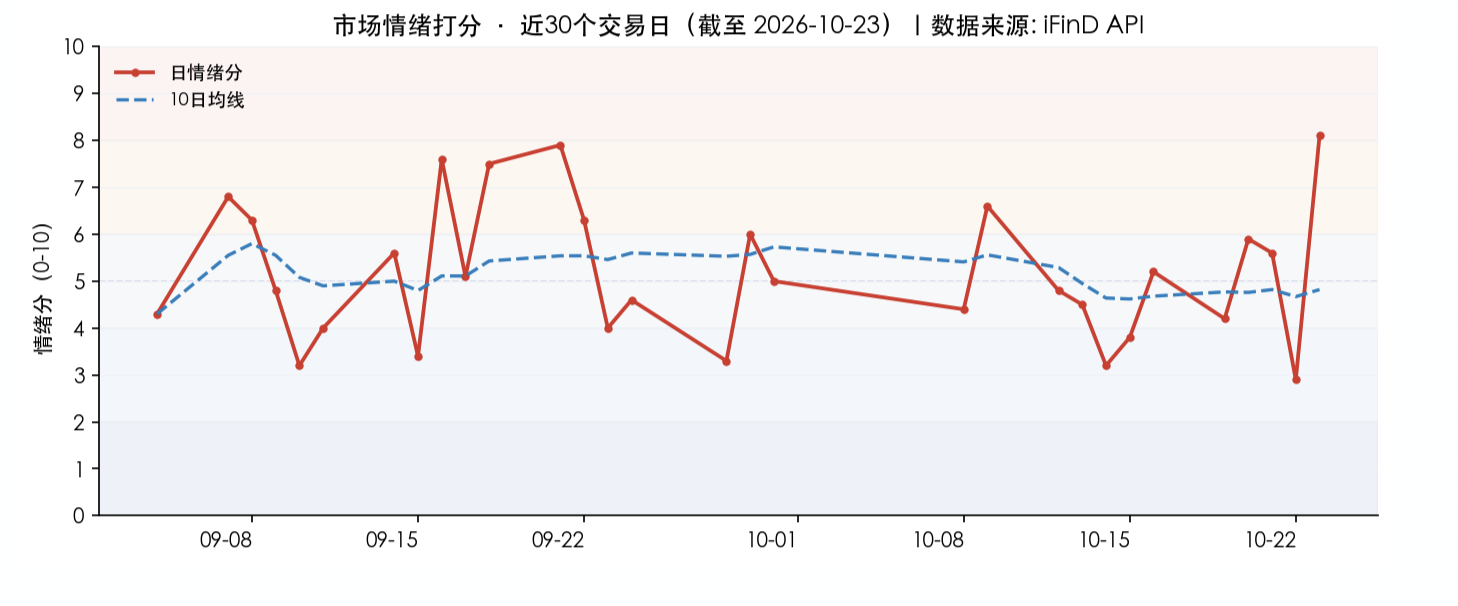
市场情绪:10-23 当日情绪飙升至 8.1(亢奋/过热),为近一个月最高,反映周五 V 型反转的爆发力;但近两周(5.3)与近一月(5.4)均值仍处中性,说明本轮反弹尚属超跌修复初期,情绪中枢尚未趋势性抬升,反弹的持续性有待量能与赚钱效应的二次确认。
模式识别(中期):组合当前确认处在 2022 年 4 月、2024 年初破位下跌的态势中,是否能在破位 10% 附近修复是下一步中期观察的重点。现在看 2022 年 4 月的情况可能是当前市场最好的结果——破位后,市场跌出空间、资金逐步平衡,通过时间逐步修复 K 线至平台以上,特点是小步慢走;2024 年初则是破位后在底部磨蹭的时间太久,指数顺势持续破位,直到出现真正的扭转局势变化。
模式识别(短期):短期最值得关注的是长下影线—反弹,后续能不能快速拿下 3750 附近。磨蹭的时间太久很容易出现 2024 年的情况,再次向下测试;如果快速拿下,同样需要关注力度和持续性——在外围风险还没释放的情况下,多给 A 股一点时间。
组合备忘
Beta 组合上涨,表现明显跑赢市场(市场是指中证全 A -0.67%),Macro 组合上涨。本周市场下跌组合有绝对收益、和明显相对收益。Beta 策略本周上涨 **%;Macro 策略上涨 **%。组合仓位基本持平:Beta 策略仓位 80%,Macro 策略仓位 73%(其中转债 30%)。组合超额收益主要来自机器人和科技的反弹,短线交易同样增厚收益,资源股拖累组合。
本周操作:仓位周初下降,并在指数大幅破位后买回;结构上 HALO 仓位小幅下降、科技小幅增加。仓位上按照周初的计划,等待指数破位风险释放,仓位在这个过程中完成了先降后升;结构上主要是寻找弹性资产的短线交易。
下一步:保持交易思维、继续谨慎,着眼下一步的结构调整。重视风险并灵活交易——当前市场选择"灾后重建"是物理 AI 的方向,四季度传统炒作季,可能是炒作的方向对消费电子、SoC 和机器人有利。仓位上寻底阶段继续控制、灵活交易。
结构上:底部加仓的交易型资产利用反弹减仓、低位资产有超额收益减仓,HALO 资产保持稳定,增加明年的产业趋势方向。
研究:明年产业趋势、AI 资产、HALO 资产的聚焦。