投资备忘20261011-跌了?开会!
2026-10-08 — 2026-10-11 · W41 · 周度备忘
本周只有两个交易日,但还是在很高的强度完成了一个"技术动作":指数下探到前低附近(3754 vs 3741),并在"队伍"的带领下随后完成反弹,使得上证的下跌回到 1% 以内。
话题:跌了?开会!
市场当前仍然沿着 2021 年的路径在运动,可能形成 2750-4000 点的震荡格局,但是因为有"队伍"的参与,是否会重演 7、8 月份的市场结构需要观察。
随后证监会在 10 月 10 日开会,好像成了下跌后的标准动作:开个会大家都舒服了——有人宣布"会已经开了,你还想让我怎样",有人兴奋"参会很受鼓舞,回去一定努力工作",有人嘀咕"他们开了,我们还要不要开"。反正事情就是这个事情,好像开会就能让市场企稳了。不过你还别说、真别说,924 不就是么。
本周市场:高切低
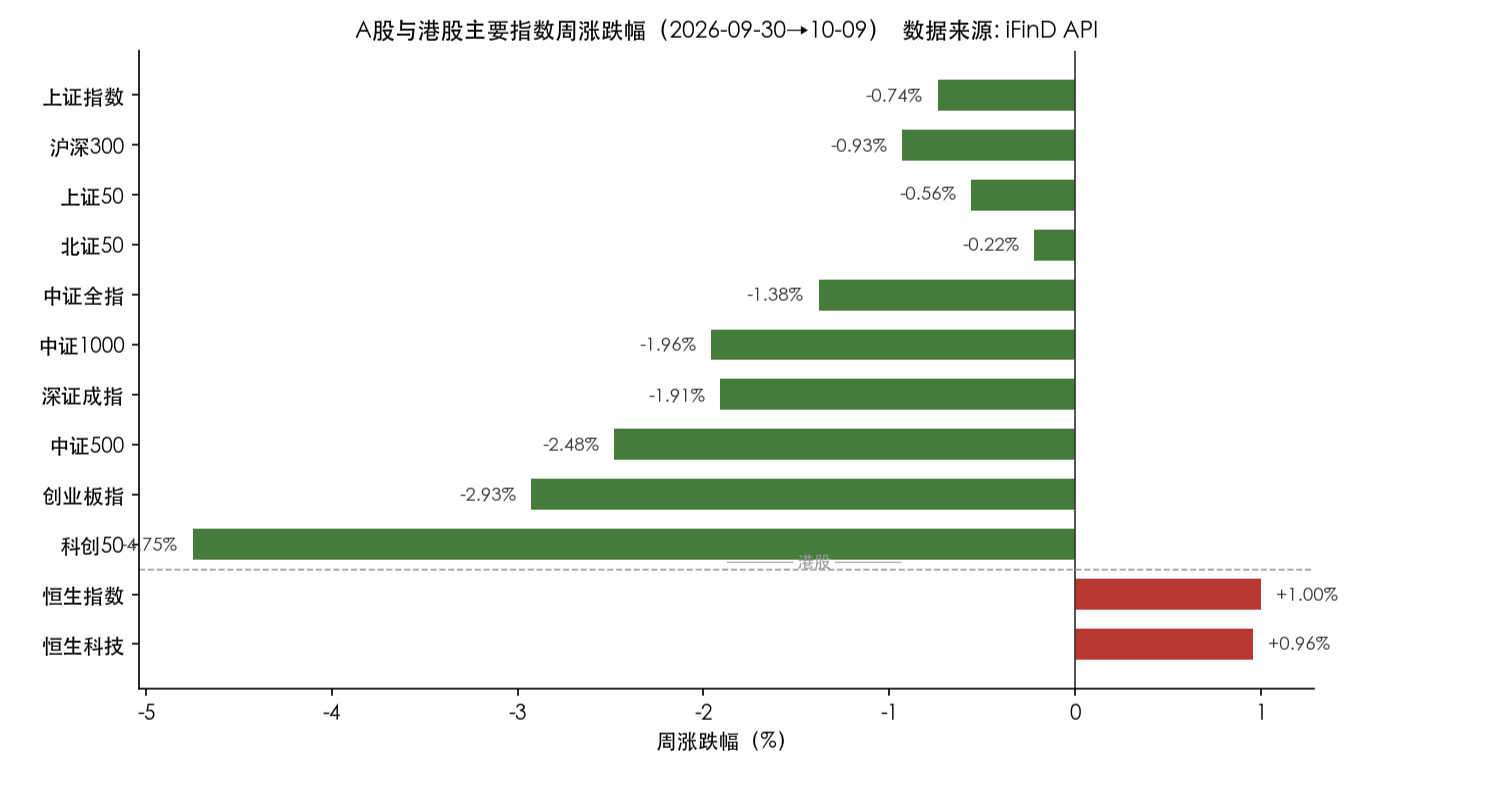
节后 A 股仅两个交易日,市场完成了一次"高切低"的快速轮动:节前强势的科技成长(电子、通信、机械)遭集中兑现补跌,资金切向红利防御(煤炭、石油、公用)+ 低位消费(纺织服饰、传媒、商贸零售)。港股本周独立走强(恒指 +1.00%),反映外资对中国资产的配置意愿未减。
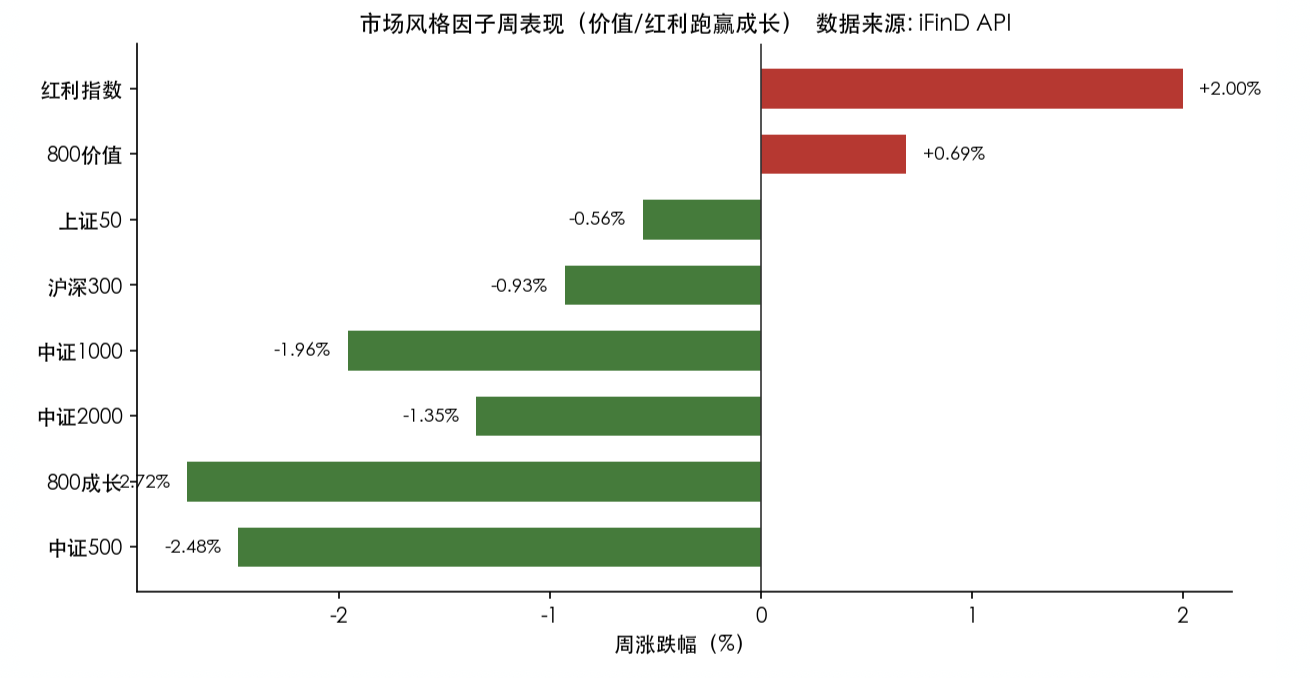
本周风格极致分化——价值/红利全面跑赢成长。红利指数(+2.00%)与 800 价值(+0.69%)为正,而 800 成长(-2.72%)大幅跑输,成长-价值剪刀差 3.4%,是典型的"高切低、弃成长保红利"的防御市。大小盘上,中证 2000(-1.35%)与中证 1000(-1.96%)同步走弱,仅大盘红利(上证红利)逆势上涨。
- "高切低"轮动是本周唯一主线:节前涨幅巨大的科技成长(CPO -5.93%、半导体 -5.64%)遭遇集中兑现,资金快速切向黄金(+3.43%)、红利(+1.08%)、中药(+1.78%)等低估值防御方向。这是典型的"节前赚 beta、节后防回撤"的资金行为。
- 红利/资源资产重新定价:在 10 年美债收益率仍处 5.2% 高位、国内无风险利率下行的背景下,煤炭(+2.74%)、石油石化(+2.25%)、公用事业(+1.70%)的股息率相对吸引力凸显,红利资产成为资金"避风港"。
- AI 产业链高位分歧加剧:尽管星球本周仍在密集讨论光互连(美银预测 AI 网络 350 亿→3940 亿美元)、云资本开支等远期叙事,但 A 股 CPO/算力硬件本周资金大幅流出(中际旭创主力净流出 20.5 亿、东山精密 28.4 亿),反映"产业逻辑未变、交易拥挤度已高"的矛盾——远期叙事兑现前,估值消化压力显现。
- 消费低位修复:纺织服饰(+2.10%)、传媒(+2.70%)、商贸零售(+1.23%)等低位消费板块逆势上涨,属于超跌反弹 + 政策预期(中欧成果共识清单)驱动,持续性待观察。
市场展望
宏观上,市场对美债的讨论增加(周中打算加更一期),基本结论是:利率高是挺高、钱出不去、不一定能挣到钱。我觉得如果你的钱够长,美债可能是未来几年的保命资产。AI 拯救了 G2 的经济和产业转型,美债是最受伤的资产——如果未来 2 年看到 AI 带动的增长停滞,谁来支付利息?
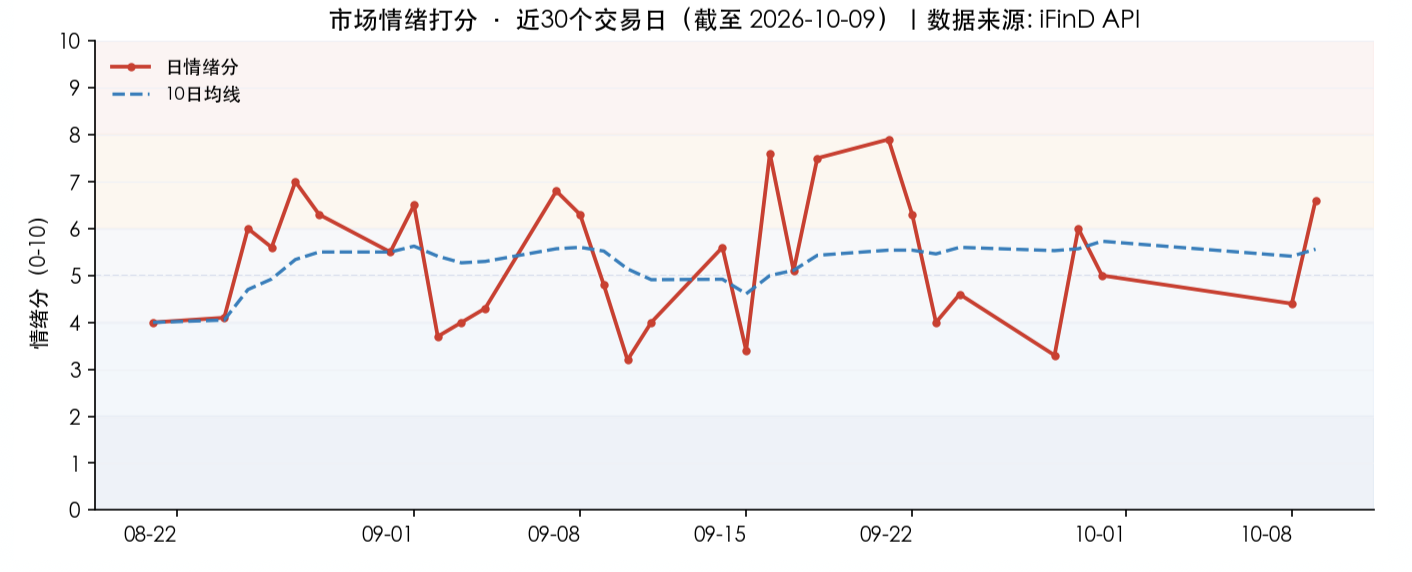
市场情绪:情绪分回升至 6.6(偏暖/乐观),主要受赚钱效应(7.8)与持续性(8.5)拉动;但风险偏好维度仅 1.8,显示"个股活跃、指数疲弱、高位股杀跌"的结构分化——普涨与补跌并存。
模式识别——中期:5、6 月份以来市场从高点回撤 10%,底部震荡 2 个多月,当前市场仍然更像 2021 年春节后抱团股瓦解的震荡 + 市场出现新热点的场景。如果没有新热点,则更可能像 2021 年 1-3 月震荡后的破位:前者后续是震荡,后者是破位。
模式识别——短期:很快用 2 个交易日测试了 7 月的低点并在"队伍"的带领下尝试修复,让人担忧的是否会出现 7、8 月份的市场结构——队伍类资产上涨,而其他资产自生自灭甚至"多杀多",很可能继续阴跌或者救市失败。
组合备忘
Beta 组合微涨,表现明显跑赢市场(市场是指中证全 A -1.4%),Macro 持平。本周市场下跌组合跑赢,主要是持仓的 HALO 和红利资产上涨,机器人和科技有所回落但持仓占比不高。组合仓位下降:Beta 策略仓位 77%,降低 HALO 和地产,增加弹性资产;Macro 策略仓位 70%(其中转债 30%)。组合的超额主要是超配资源和红利,港股表现同样支撑组合,机器人继续承压。
| 类别 | 仓位 |
|---|---|
| Beta 策略(降 HALO 和地产、增弹性资产) | 77% |
| Macro 策略权益仓位(含转债 30%) | 70% |
Beta 跑赢市场 · Macro 持平 · 周度涨幅不再公开播报
本周操作:开盘很快完成下调仓位的操作,并在市场到前低附近增加弹性资产。方向上是资源红利降、机器人增加。当前的买入是"交易"性的,后续反弹卖出,仓位控制的思路保持不变。
下一步:继续保持谨慎,无论是仓位还是结构。内需的疲弱需要更多的政策、更长的时间和市场更大的压力;海外的流动性压力是当下的压力,同时国内的杠杆资金(融资下降)和新发基金下降;市场可能出现 7、8 月份走势。短期阶段底部,按照反弹做,仓位保持相对灵活,但严格控制上限。结构上:HALO 资产和低位资产保持稳定,科技和机器人等弹性资产做反弹。
研究:红利资产选股、电池、AI 未来的端侧应用、HALO 资产的梳理和聚焦、元器件相关。
上期钩子的答案:① 3770-4000 区间与 7 月低点的测试结果——部分验证:节后 2 个交易日即下探前低附近(3754 vs 3741)并在"队伍"带领下反弹修复,上证跌幅收回 1% 以内,但 7、8 月结构是否重演待观察;② 美债 5.3%+ 与财政再融资风险的持续性——讨论增加(周中打算加更一期):利率高、钱出不去、不一定能挣到钱,钱够长则美债可能是保命资产;③ 地产"挤牙膏"政策的实际效果——本期未及观察,留钩;④ AI 投资回报支撑利率上行、"明年显著衰退"的判断——延续验证:若未来 2 年 AI 带动的增长停滞,谁来支付利息?新钩子:① 是否重演 7、8 月份市场结构——队伍类资产上涨、其他资产自生自灭甚至"多杀多"、阴跌或救市失败;② 美债加更一期的落地与"AI 停滞谁来付息"的验证;③ 反弹卖出纪律的执行——本轮交易性买入后续反弹卖出;④ 消费低位修复(纺织服饰/传媒/商贸零售)的持续性。对账窗口:2026 年 10 月下旬。