投资备忘20261007-假期市场和经济见闻
2026-09-28 — 2026-10-07 · W41 · 周度备忘
十一假期想回永城,有几件多年想做的事情想去完成、也开始想念家乡的早餐,所以确实"思念是一种很玄的东西"。到家除了跟家人吃吃喝喝,第一件是要给姥姥扫墓——过去几年没去,一直心里有石头放不下,现在安心很多。因为从小在姥姥家待的时间很长,很多道理也是她用朴素的话告诉我,小时候睡觉前总听她祷告、唱诗,睡的总是很好。
假期大家吃饭总要聊聊当下。永城好一点,毕竟有煤炭、现在化工也搞起来,旅游也算是豫东唯一的 5A 芒砀山;房价也在跌但跌幅很有限,6000+ 也不便宜,土地的供给很克制,不像很多城市卖地狂魔;小孩也在变少,但还有农村的城市化,所以体感并不强;挣钱确实变难,但永城人很难再委屈自己的嘴——无论是吵架还是吃饭。早餐店火爆的一批:肉盒、水煎包、菜馍、豆粥、sa 汤、油茶,没有预制,所以等位和抢包子很平常。
假期市场:海外与大类资产
海外风险偏好改善、港股偏弱、美债新高、原油和金属下跌。
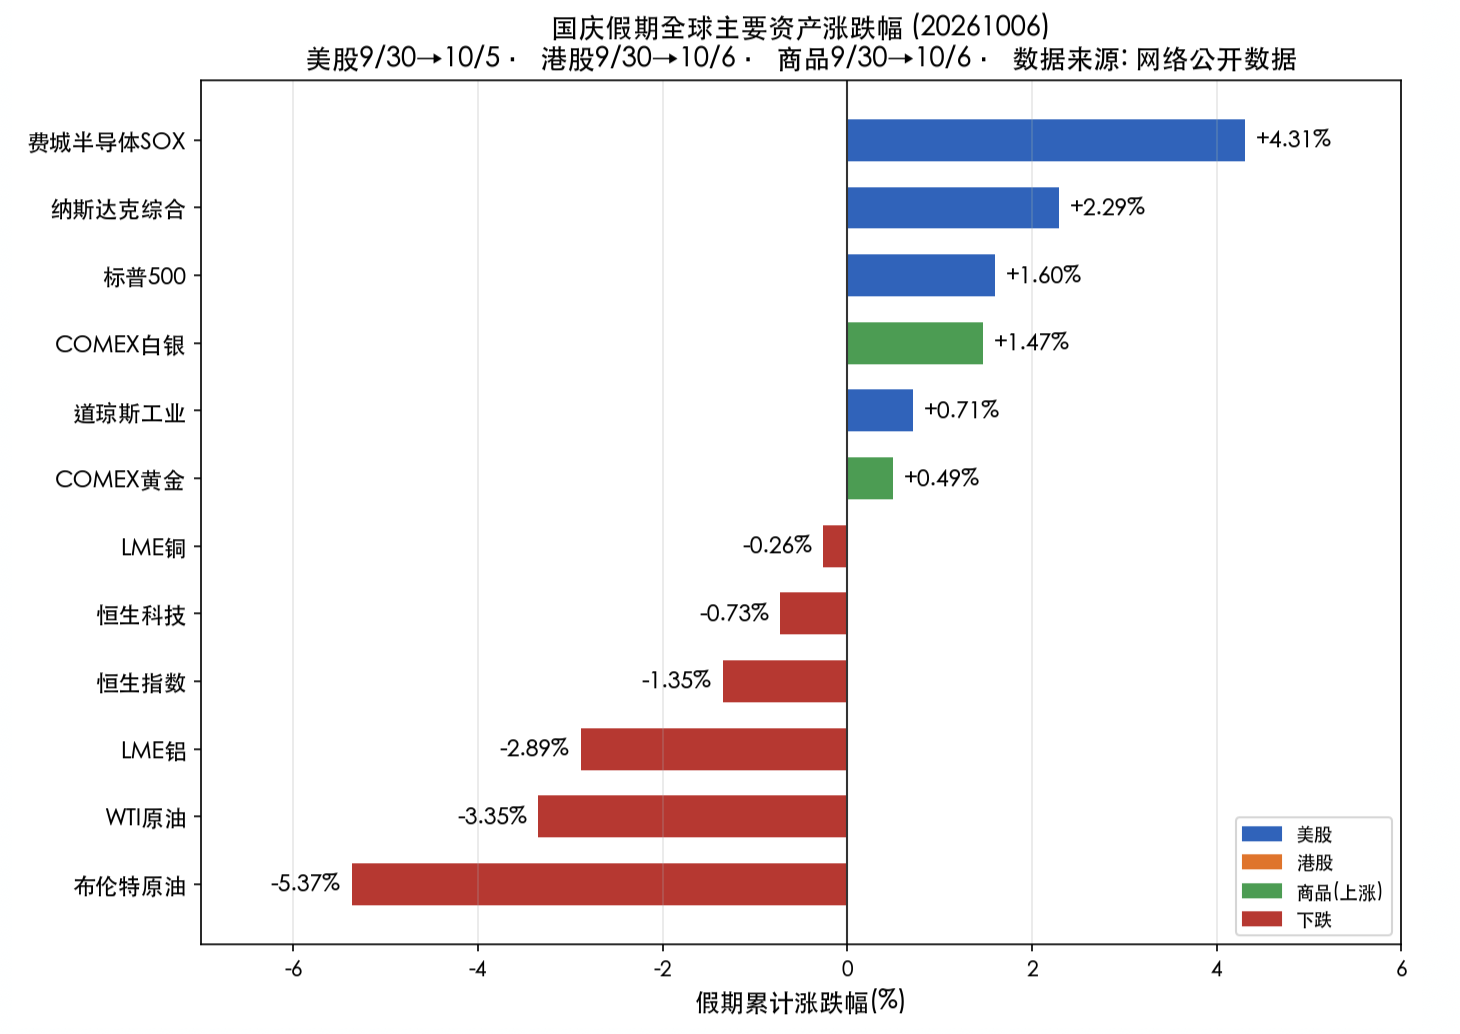
海外风险偏好假期改善:半导体与纳指领涨、美债利率冲高回落、油价破百后跳水,美股整体走强——半导体(SOX +4.31%)> 纳指(+2.29%)> 标普(+1.60%)> 道指(+0.71%),风险偏好明显向成长/科技倾斜。
港股国庆期间仅休市 10/1:10/2、10/5 两个交易日承压,10/6 大幅反弹但未完全收复——恒指 9/30 收 24613.27 → 10/6 收 24280.56,假期累计 -1.35%;恒生科技 -0.73%。美元指数站上 102(去年 4 月以来新高,三周连涨);美债 10Y 收益率 5.27%(10/1 曾冲至 5.34%,创 2002 年以来新高后回落)。
原油「破百后跳水」:10/1 布油一度升破 100 美元(收 101.52),随后 G7 通过 IEA 协调放储 1 亿桶、霍尔木兹海峡原油恢复通行,油价连续回落——假期累计布油 -5.37%、WTI -3.35%。
贵金属先抑后扬:10/1 黄金一度暴跌约 4% 至 4110 美元附近,随后美债利率回落带动反弹,现价约 4176 美元(假期累计 +0.49%),白银约 60.98 美元(+1.47%)。基本金属分化:LME 铜约 14401(基本持平,-0.26%),LME 铝约 3121(-2.89%),受美元走强压制。
国内内需偏弱的结构未变:消费"乏力"(票房 -44.8%、人均消费走弱)与地产"总量弱、一线强、刚需热"并存,政策(以旧换新 2500 亿、房贷贴息)是主要支撑,后续需跟踪社零与地产销售的落地转化。
非农差,为什么美债突破新高?——9 月非农远低预期(仅新增 2.9 万 vs 预期 9 万,失业率升至 4.2%)令市场对美联储 10 月加息的押注明显降温,高估值科技股压力释放,但是美债十年却一度冲高 5.3% 以上。供需是主因:短期关注供需失衡、长期财政再融资风险开始被提及——美债发行偏多、但需求偏弱。
风险资产对贴现率暂时脱敏——当前 AI 的投资回报支撑利率的上行,代价是明年的显著衰退。
本周市场:防御占优
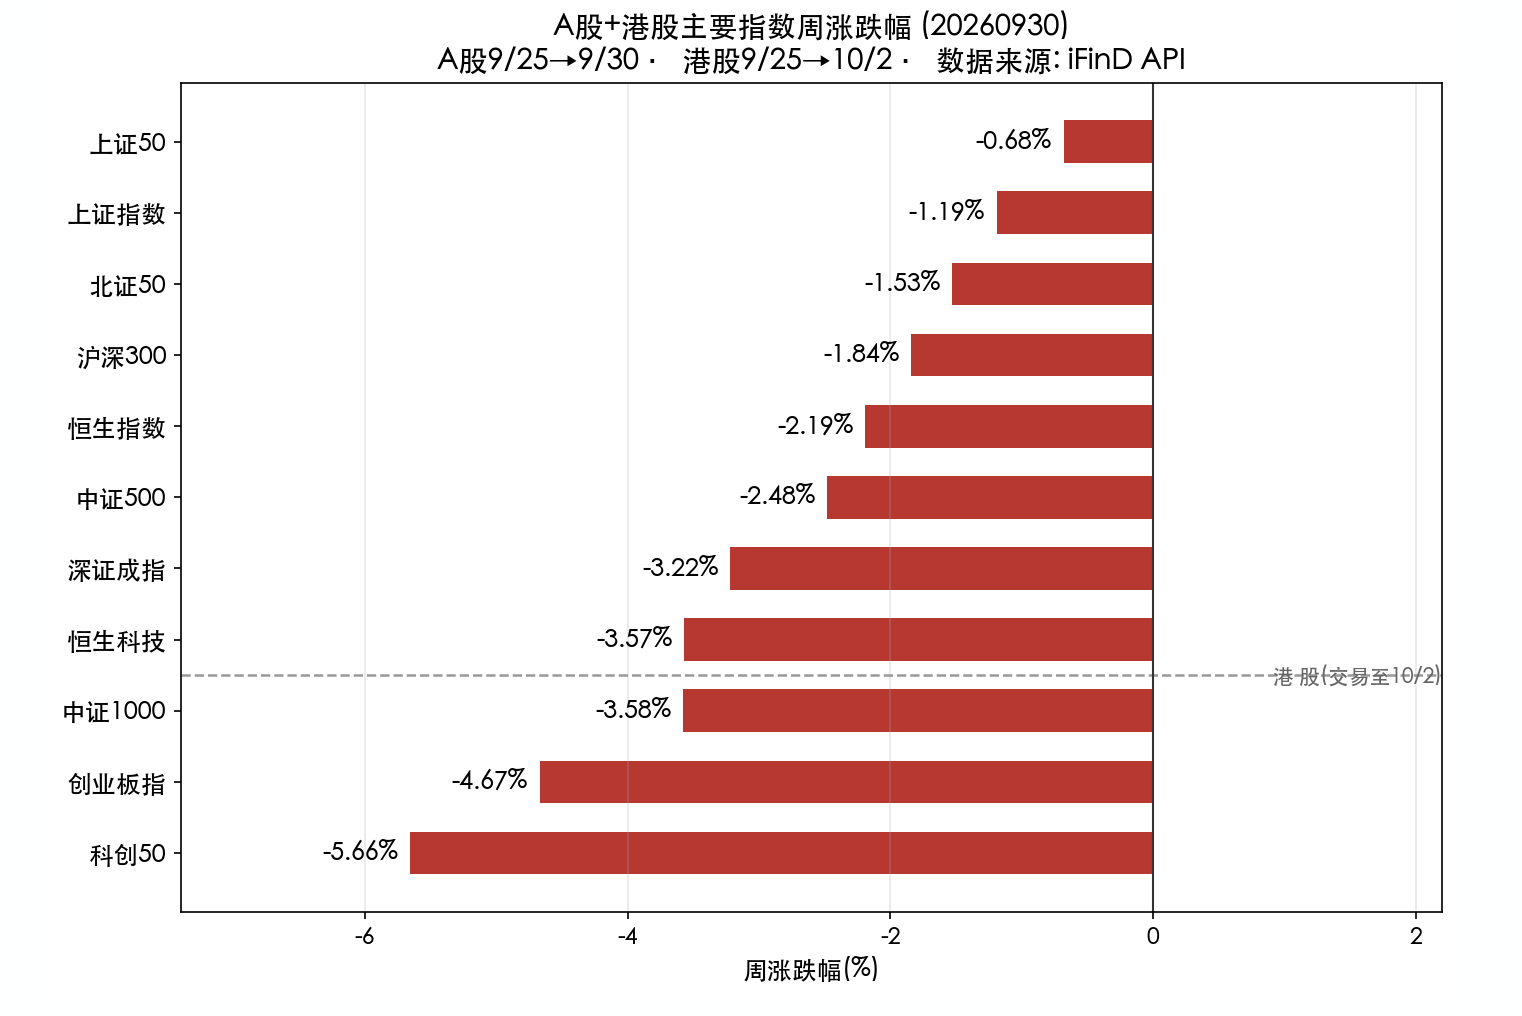
国庆长假前最后三个交易日,资金"持币过节"情绪主导——周一高位科技题材(光模块/半导体/存储)放量杀跌拖累指数,周二起防御板块(地产/医药/银行/红利)逆势承接,周三科创 50 补跌收尾。全周呈"科技退潮、防御占优"的高低切换格局,上证仅小跌 1.19%,但成长指数普跌 3%–6%。
"指数抗跌、个股普跌"的市值加权结构:大盘权重(银行/地产/医药/白酒)逆势护盘,而中小盘科技成长遭抛售。
科技退潮是本周主导矛盾:前期涨幅最大的 AI 算力(光模块/存储/半导体)成为节前兑现主力,通信设备 -8.69%、半导体 -6.73% 领跌全市场——主因美债利率飙升压制高估值成长 + 节前资金避险兑现。
地产链与医药是两条逆势主线:房贷贴息政策(中央财政首次贴息地产)点燃地产链,创新药出海 BD 密集(默沙东/阿斯利康大额交易)点燃医药生物,两大板块成为资金避风港。
贵金属与资源股受美债压制:COMEX 黄金 -3.56%、白银 -6.64%,A 股黄金概念 -2.75%、稀土 -5.18%,实际利率抬升是核心压制项。
市场展望
地产政策边际改善,但挤牙膏式的输出仍然让人无语——这几年政策从来就是既当又立:尽量不出钱办小事、出小钱办大事、出大钱办傻事。政策虽然实际效果可能一般,但不耽误市场炒——毕竟一线城市正在稳定,地产开发商也能喘息一下,但开发和销售的变化估计要等到明年。
美债突破 5.3% 意味着中国资产对海外的吸引力下降——无论是汇率还是利息的收益;同时 AI 产业的投资竞争,硬件显然面临产能扩张后的周期波动,这种情况下海外资金流入显然会下降。
市场情绪:情绪节前不高不低。主因量能萎缩(成交额仅为 20 日均额 0.8 倍)与节前观望。情绪处于"中性偏谨慎"区间,无恐慌性抛售(跌停仅 8 家),但也无进攻性增量资金。
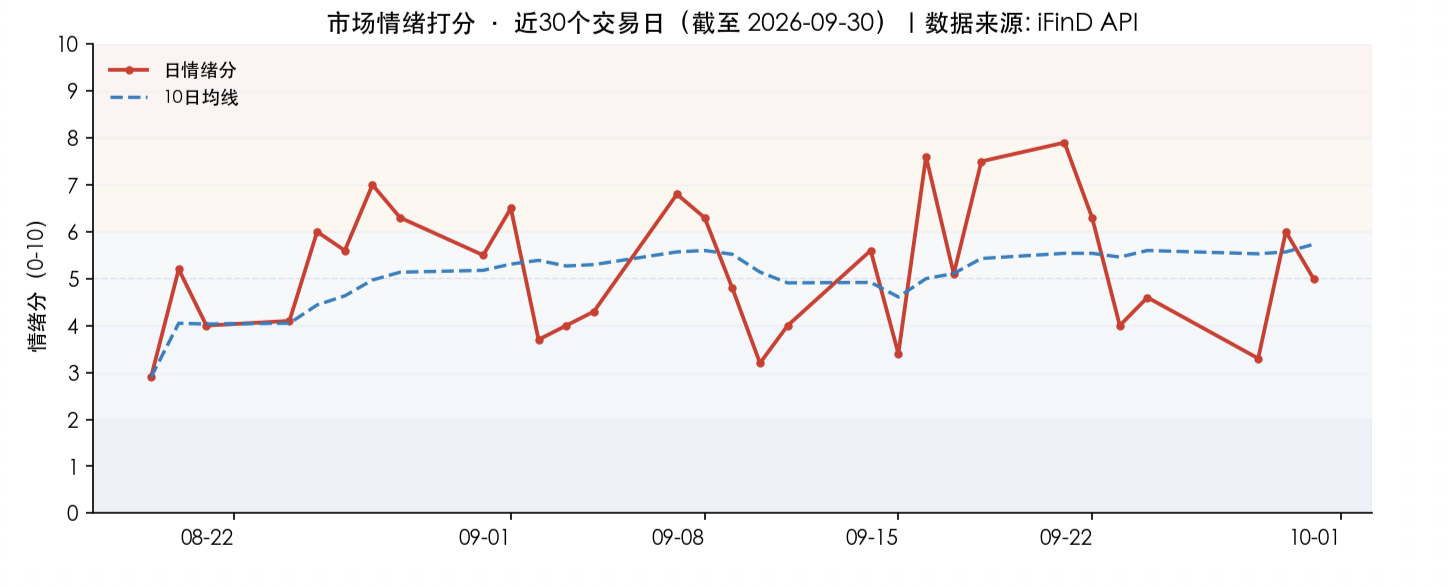
模式识别:5、6 月份以来市场从高点回撤 10%、底部震荡 2 个多月,当前市场仍然更像 2021 年春节后抱团股瓦解的震荡 + 市场出现新热点的场景——如果没有新热点,则更可能像 2021 年 1-3 月震荡后的破位:前者后续是震荡,后者是破位。短期从 8 月份以来的 3850-4000 点的震荡拉回到 7 月份 3770-4000 点的震荡区间,最后两个交易日有反弹但看起来仍然是较弱的反抽,预期弱势会继续,并尝试测试 7 月低点。
组合备忘
Beta 组合微跌,表现明显跑赢市场(市场是指中证全 A -2.4%),Macro 上涨。本周市场下跌组合跑赢,主要是持仓的地产上涨、红利资产稳定的影响。组合仓位基本持平:Beta 策略仓位 80%,降低地产、增加其他红利;Macro 策略仓位 71%(其中转债 30%)。组合的超额主要是地产股反弹的影响,资源周期和其他红利同样有贡献,科技和机器人本周收跌。
| 类别 | 仓位 |
|---|---|
| Beta 策略(降地产、增红利,仓位持平) | 80% |
| Macro 策略权益仓位(含转债 30%) | 71% |
Beta 明显跑赢市场 · Macro 上涨 · 周度涨幅不再公开播报
操作和思考:本周主要是内部结构的调整,整体仓位稳定——此前仓位的下降,增加了组合韧性和灵活度。
下一步:继续保持谨慎,无论是仓位还是结构。内需的疲弱需要更多的政策、更长的时间和市场更大的压力;海外的流动性压力是当下的压力,同时国内的杠杆资金(融资下降)和新发基金下降;市场可能再次测试下方的支撑——仓位继续下调。结构上:HALO 资产和低位资产保持稳定,科技和机器人等弹性资产继续下降。
研究:AI 未来的端侧应用、HALO 资产的梳理和聚焦、特高压相关资产。
上期钩子的答案:① 3850 防守位测试的深度与节后方向——部分验证:节前未破 3850,但震荡区间已从 3850-4000 拉回到 3770-4000,弱势反抽、下一步测试 7 月低点;② 10 月加息定价对资源品的负向消化——逻辑生变:非农远低预期令加息押注降温,但美债供需失衡与财政再融资风险接棒推升利率,压制未解;③ 医药主线(超跌 + 低配回流)的持续性——验证:节前地产/医药仍是两条逆势承接主线;④ 老登小登代际分化——本期未及观察,留钩。新钩子:① 3770-4000 区间与 7 月低点的测试结果——2021 式震荡(有新热点)还是破位(无新热点);② 美债 5.3%+ 与财政再融资风险的持续性;③ 地产"挤牙膏"政策的实际效果与开发销售变化(预计明年);④ AI 投资回报支撑利率上行、"代价是明年的显著衰退"的判断验证。对账窗口:2026 年 10 月中旬。