投资备忘20260927-老登vs小登
2026-09-21 — 2026-09-27 · W39 · 周度备忘(补档)
市场冲高回落,并没有尝试冲击 4000 点——总有大聪明提前抢跑,在 3966 成功阻击多头。回落同样比较克制,上上周的反弹没有被打破,而是重新回到区间震荡的格局中,符合上周的判断。节前的氛围就是缩量震荡:一方面中秋国庆该吃吃该喝喝,很多事情比开盘重要;另一方面也见了、会也开了,真变了啥,也说不好。倒是看到一张关于新老基金经理业绩差异的图,虽然是 2025 年的收益分布,但是很有意思。
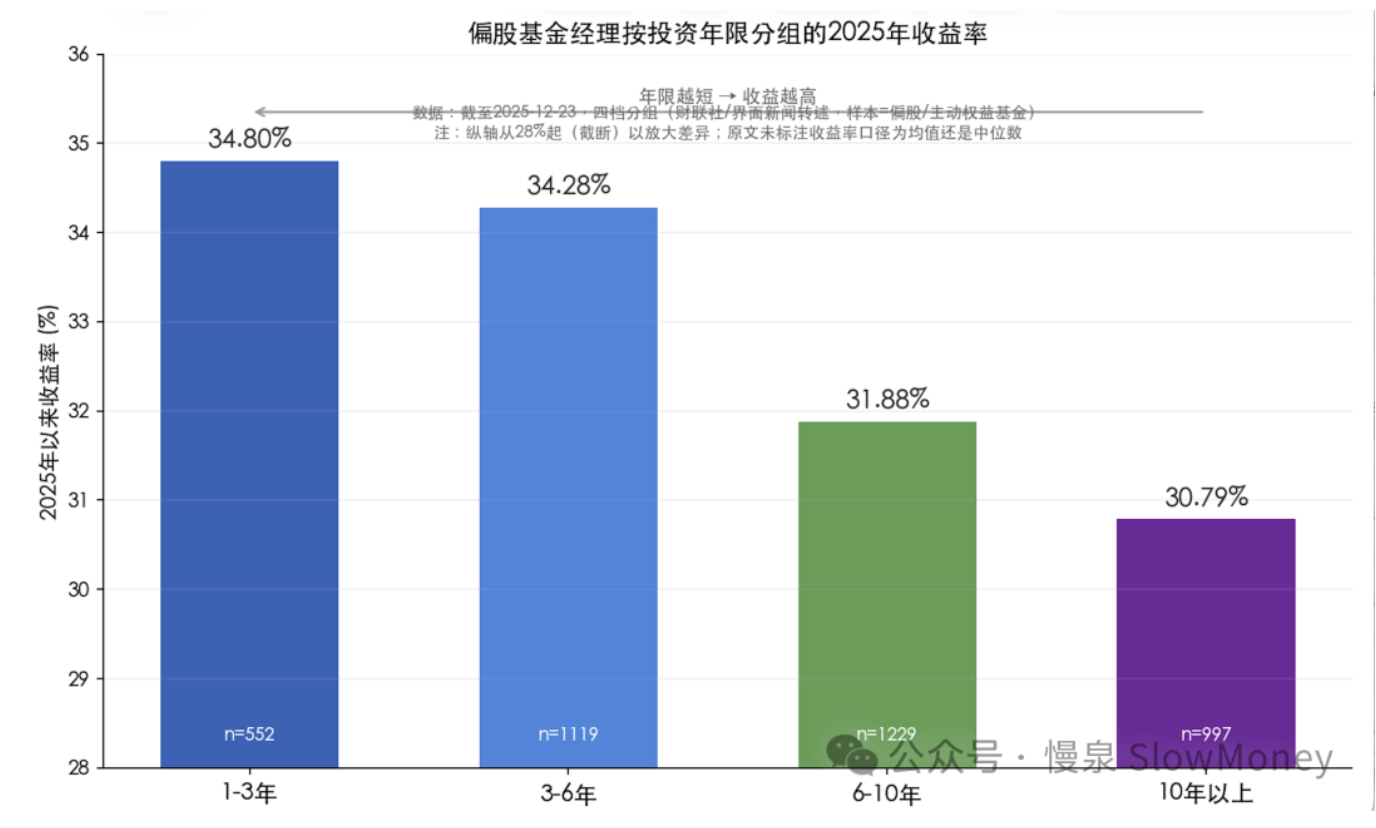
业绩的代际分化:老登vs小登
历史上的五轮显著分化:
- 2013 年:抛蓝筹、买成长,小登上场,完成从混乱交易、宏观政策到成长股逻辑的第一次转变;
- 2016-2017 年:价值回归,老登限时回归;
- 2019-2021 年:核心资产封神到回落,老登封神现场——诞生质量风格的顶流,白酒、医药等消费基金;
- 2021-2022 年:赛道股行情,小登再上场——老一代讲究增长的现实(估值安全、盈利确定),新一代讲究产业趋势和空间;
- 2025 年:科技 AI 行情,小登封神、老登退场——2025 年内离任基金经理 453 人创历史新高,同期 593 位新基金经理上任,超 5000 只产品出现变动,覆盖超 130 家机构。
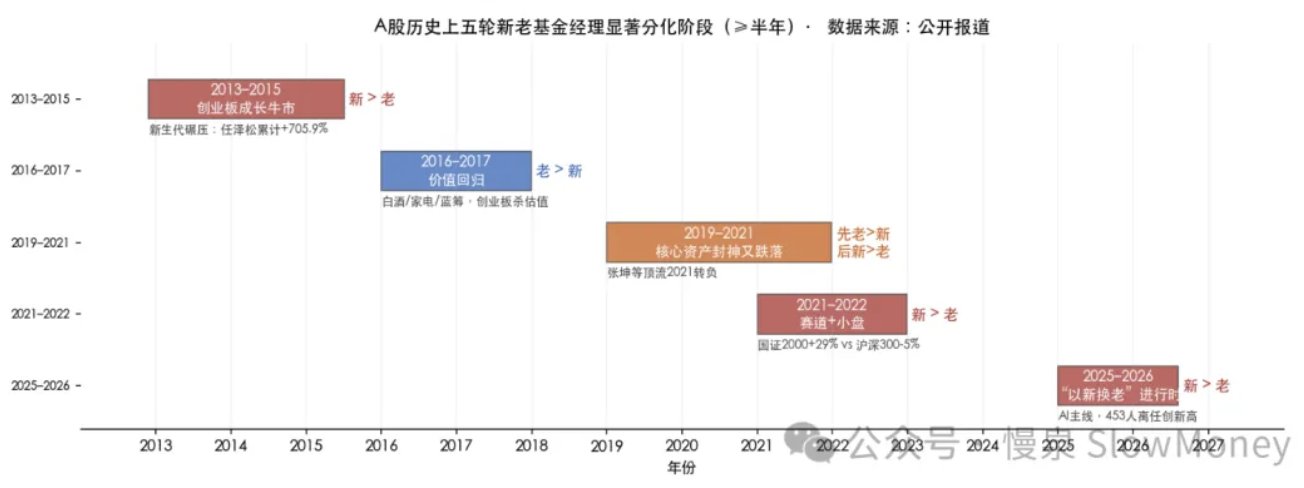
分化成因拆解:
产业周期和赛道变迁——基本面的决定因素。每一轮成长牛市都对应一个真实的产业浪潮:2013-2015 移动互联网/创业板,2019-2021 新能源/半导体,2025-2026 AI/半导体/新经济。新生代基金经理天然贴近当期产业,理解与捕捉能力更强,这是代际优势的产业基础。
风格周期——估值的决定因素。新老分化的方向,几乎完全由"成长 vs 价值"的轮动方向决定:2013-2015 成长占优→新生代赢;2016-2017 价值占优→老价值派回血;2021、2025-2026 成长/赛道占优→新生代再赢。
资金结构——对高度和持久性的影响。2016 年后外资 + 机构化强化了价值/龙头定价;2021 年后量化 + 游资/散户化强化了小盘题材活跃。资金生态的切换,决定了哪个代际/风格的基金经理更容易"踩对"。
代际认知差异:老一代经历多轮牛熊,重视估值安全边际与盈利确定性;新一代更看重产业趋势与业绩预期。两种框架在各自适配的市场阶段都能赢,错配时则系统性落后。
过程和当下:
风格反身性的规律:成长(新占优)——分化机制——泡沫——风格反转、均值回归——价值回归——价值叙事——再循环。
赛道选手黄金期:无论是从 2021 年还是 2025 年,踩中新能源、AI 意味着产业趋势投资的时代红利全部抓住。
老登的退出对老登股的影响:老登股很多是时代的眼泪,老登不一定。
老登和小登的差异不是能力本身,而是投资风格与市场阶段的匹配程度。
因为在市场上经历会造成对预期、定价、风险的判断不一样:小登是"新脑子""折旧少",当下的投资经历在决策的占比高,对盈利有偏向(没有偏向的都被淘汰或者成为老登);老登是"老框架""活得长",更长的周期会影响当下判断,对控制风险有偏向。
本周市场:冲高回落、缩量震荡
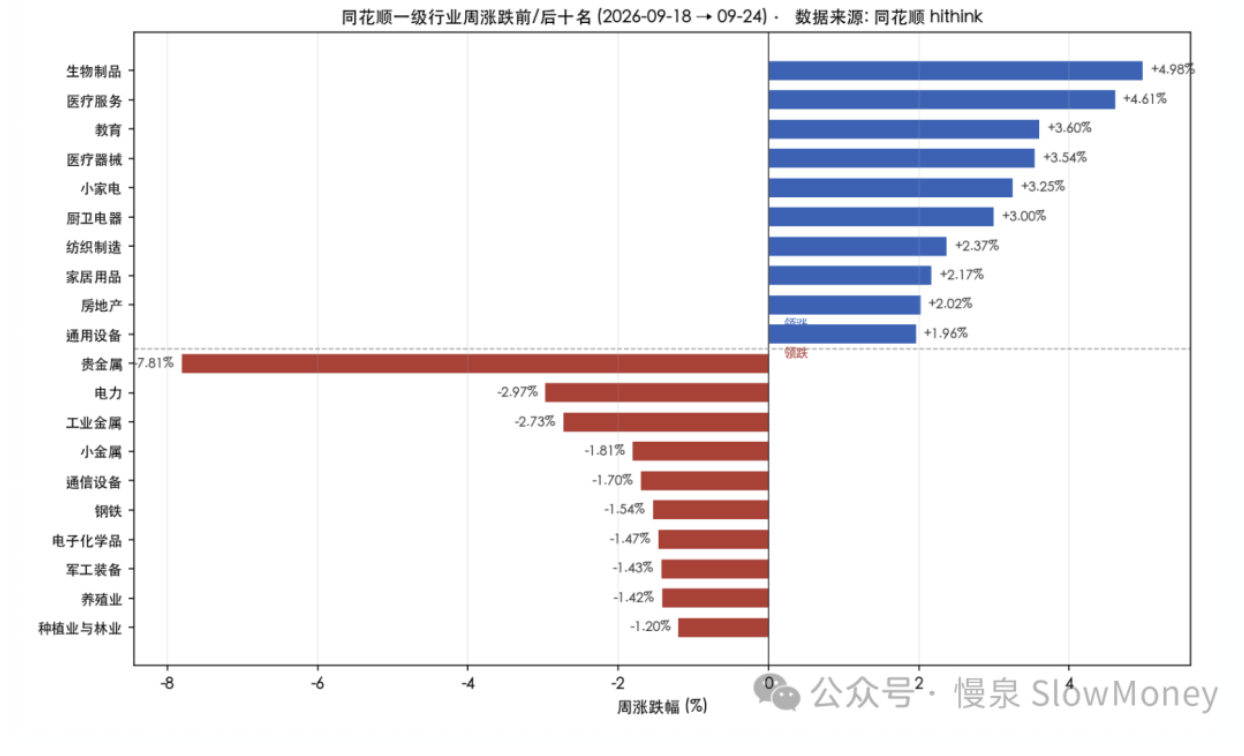
本周 A 股"先扬后抑、冲高回落"——周一在医药/教育/小家电等超跌板块反弹带动下高开冲上 3950,周二触及周内高点 3952 后滞涨,周三起缩量回落,周四在美股股债双杀、美债收益率创 2007 新高、金价重挫的外部压制下缩量大跌收 3888。全周结构呈"权重杀跌、小盘题材活跃、医药/消费/地产链超跌反弹、资源/贵金属领跌",赚钱效应弱(上涨占比仅 20.6%),量能逐日萎缩至 1.65 万亿,节前避险情绪集中释放。
本周风格呈三重分化——① 权重 > 成长:上证 50 -0.63% 显著抗跌,创业板指 -2.48%、科创 50 -1.86% 领跌;② 微盘/小盘相对活跃:北证 50 +1.09% 逆势上涨、中证 1000 -1.53% 优于中证 500 -2.25%,资金从高位科技成长与权重资源流向超跌低位题材(医药、教育、小家电、北交所);③ 资源/贵金属领跌:贵金属 -7.81%、工业金属 -2.73%、电力 -2.97%。这是"科技成长回调 + 微盘题材活跃 + 资源权重杀跌"的高低切换格局。
美国加息预期提升:美债十年期 5%、三十年期 5.5%,十月份加息的预期大幅提升。9/23 美国 5 年/10 年期国债收益率创 2007 年以来最高,10 年期一度升破 5%——强劲服务业 PMI + 700 亿美元 5 年期国债供给冲击是主因,美联储 10 月再加息概率一度升至 70%。
医药/创新药是本周最确定主线:生物制品 +4.98%、医疗服务 +4.61%、教育 +3.60%、医疗器械 +3.54% 领涨,概念层面 CRO +3.77%、创新药 +1.95% 领涨。催化包括诺诚健华与礼来达成最高 33.5 亿美元研发合作(药物发现平台获 MNC 背书)、AI 制药验证需求爆发拉动上游试剂耗材。医药属前期超跌 + 低配方向,在科技成长回调时获资金高低切换回流。
资源/贵金属领跌:贵金属 -7.81% 是本周最大下跌方向,工业金属 -2.73%、小金属 -1.81%、电力 -2.97% 同步走弱。主因美债收益率创 2007 新高、实际利率飙升、美元走强,COMEX 黄金周跌约 1.7%、白银跌约 3.0%,无息贵金属遭正面冲击。
市场展望
模式识别:中期仍然看震荡为基准情景,而且震荡区间可能扩展成 3800-4000 的宽幅震荡,时间会比较长,类似 2021 年 2 月份之后的情况。短期走势出现了上周的第二种情况(上冲失败、向下测试 3850),当下看能走多深——但估计在节前明确的可能性比较小。
市场情绪:本周情绪收于 3.4(偏冷/谨慎),为近期低点。结构上"市场广度 2 分(上涨占比仅 20.6%)、持续性 2 分(高位股集体跌停兑现)"是主要拖累项;赚钱效应 5 分(涨停 51 家、封板率 83.6%)尚可,但属"涨停少、晋级差(1→2 板晋级率仅 21.1%)"的缩量退潮格局;量能 4 分(1.65 万亿,较 9/22 高点 2.14 万亿连续两日萎缩)。叠加 9/25 中秋休市,节前避险情绪集中释放,风险偏好同步走弱。
组合备忘
Beta 组合表现跑输市场(市场是指中证全 A -1.26%),Macro 同样下跌。本周市场下跌组合跑输,主要是资源股持仓的影响:Beta 策略本周下跌 **%、Macro 策略下跌 **%;组合仓位继续下降——Beta 策略仓位 80%,降低科技资产,其他变动不大;Macro 策略仓位 71%(其中转债 30%)。组合与市场的负超额主要是超配周期资源,而美元强势和获利资金的卖出冲击了这部分资产。
| 类别 | 仓位 |
|---|---|
| Beta 策略(降低科技资产,仓位继续下降) | 80% |
| Macro 策略权益仓位(含转债 30%) | 71% |
Beta 跑输市场 · Macro 同样下跌 · 周度涨幅不再公开播报
操作和思考:本周主要是降低敞口,防止市场下探时的冲击,一定程度上对冲了风险。节前市场对资源品的定价是 10 月份加息的定价,呈现出来就是压力较大——考虑到假日因素,可能这种负向定价还需要时间消化。
下一步(本周不变):要充分预估困难——基金募资下降和汇率可能共振的风险,特别是在节前成交量较低的情况下很容易出现长下影或者长上影线,甚至中阴线的可能性。组合仓位需要继续控制,短期内的核心持仓保持 HALO 资产、低位资产和 AI 端侧应用资产。仓位上继续下降,组合结构上选择在节前稳定,少动多看。
- HALO 资产:10 月加息定价的负向消化中,等待压力释放;
- 低位资产:医药/消费/地产链超跌反弹的主力方向;
- AI 端侧应用资产:科技成长回调中保持关注。
上期钩子的答案:① 本轮白马祭天的性质——仍未定案:市场冲高回落、重新回到区间震荡,"确认调整结束"与"下跌中继"的分界继续向后推;② 募资砍 60% + 汇率 7 窗口的赎回负反馈——未触发赎回负反馈,但外部冲击先行:美债 10 年期一度破 5%、10 月加息概率一度升至 70%,美元强势成为主要压力源;③ 3800-4000 宽幅震荡与 3850 防守位的测试——正在兑现:上周第二种情况(上冲失败、向下测试 3850)出现,周四收 3888,节前明确可能性小;④ 第二梯队扩散——部分验证:医药/创新药成为本周最确定主线(生物制品 +4.98%),但更多体现为高低切换回流。新钩子:① 3850 防守位测试的深度与节后方向;② 10 月加息定价对资源品的负向消化还要多久;③ 医药主线(超跌 + 低配回流)的持续性;④ 老登小登代际分化——453 人离任潮下,"以新换老"对风格轮动和老登股定价的进一步影响。对账窗口:2026 年 10 月中旬。