投资备忘20260913-赢者(被)通吃
2026-09-07 — 2026-09-13 · W37 · 周度备忘(补档)
市场很无聊,如果不是美股还有通胀数据造成一点波动,市场估计就是心电图的一周:区间极其狭窄(3930-3990)、成交大幅萎缩到 1.8 万亿附近的水平,市场提前进入假期模式。无聊就读书,最近读唐浩明的《曾国藩》,里面有一段讲到曾国荃攻陷南京后的一系列事件,发现在存在双层游戏规则的情况下,下层游戏的赢者战战兢兢、如履薄冰——赢者通吃之后就是被集体啄食的过程。
赢者(被)通吃
前情:围攻金陵两年,曾国藩为了让九弟摘桃子动用了能动用的几乎所有资源,最后如愿以偿。但留下的隐患包括:太平天国太子逃走、士兵烧杀抢掠、金银运回湖南。
谁是敌人,谁是朋友。
- 上面不满(游戏规则 A):朝廷害怕如此庞大的军队如何控制,而且本来打算攻陷天王府收点钱,兄弟俩没给;僧格林沁在皖北山东带兵一直跟曾国藩不对付;恭王赋闲中,唯一的盟友暂时说不上话;
- 同僚嫉妒(游戏规则 B):沈葆桢(江西巡抚)抓住逃走的太子,报复曾家兄弟;左宗棠(浙江)看不上曾家兄弟为首攻金陵所做的安排;李鸿章逐渐成长,表面仍然可依赖;
- 内部混乱(史料):烧杀抢掠惯了,南京各王府被军队洗劫;各个军营利益分配不均;货船运送金银到湖南被发现暴露。
谎报军情、庞大军事力量和巨额财产来源不明基本就可以让湘军完蛋。通过僧格林沁换防形成对南京的包围、同时派调查组到南京等形式搞事情,但迫于当时形势,完成裁军、搞老九,来敲打曾国藩。
被吃:
- 主动裁军:10 万湘军留下 3 万,其中两万还是水军;
- 弃曾国荃:兄弟俩秦淮河上分别,最能打的兄弟心灰意冷。
所以当这个游戏存在两个游戏规则的时候,你以为的"人上人"其实是"工具人"。当然即使在这种情况下,冷静思考、功成身退确实让人叹为观止。
当游戏存在两个游戏规则的时候,你以为的"人上人"其实是"工具人"。
本周市场
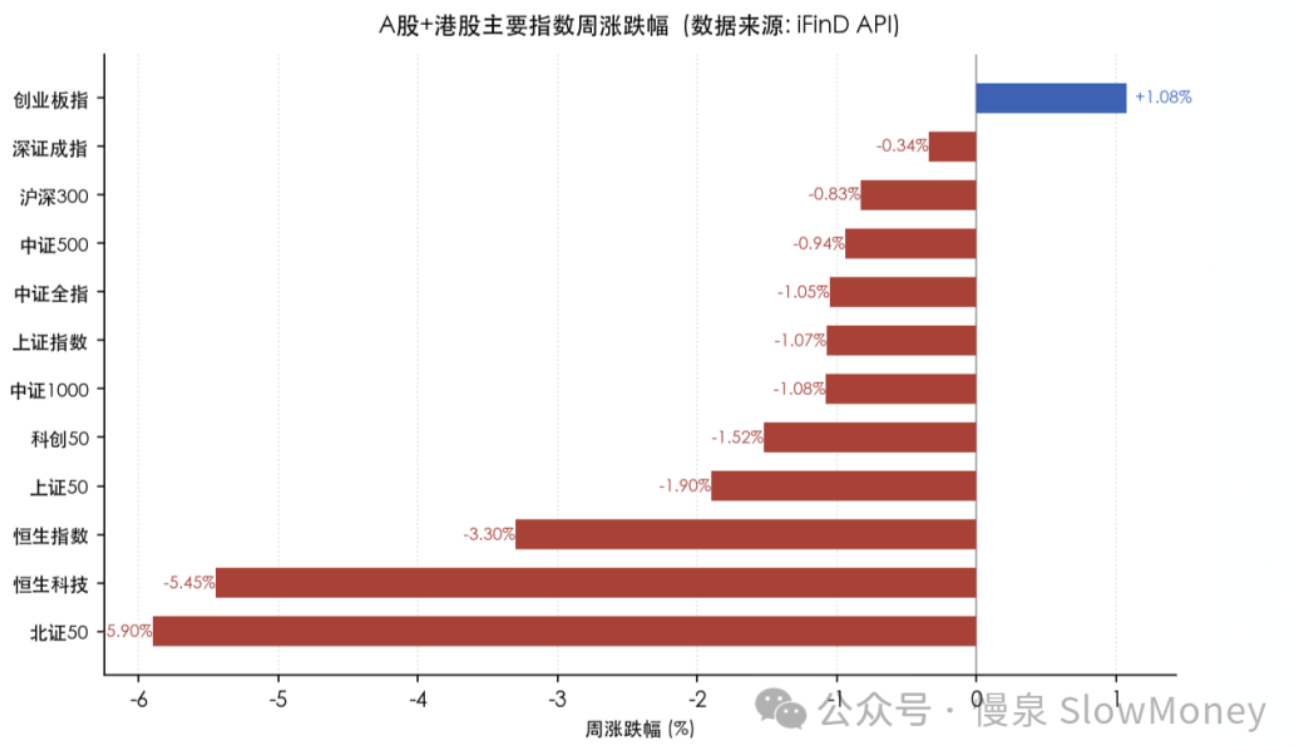
中证全指(市值加权)周跌 -1.05%,全 A 中位数(等权)周跌 -2.86%,两者背离约 1.81 个百分点。这反映本周呈典型的"权重护盘、中小盘杀跌"格局——银行、电力、公用事业等大市值红利股相对抗跌,而小盘题材股、微盘股遭遇系统性抛售(微盘股 -3.06%、北证 50 -5.90%)。指数层面(尤其上证 -1.07%)显著"失真",掩盖了个股层面的普跌。
本周风格呈三重分化——① 成长 > 价值(各规模档内成长均强于价值,如大盘成长 -0.23% vs 大盘价值 -1.18%);② 大盘 > 小盘(大盘成长 -0.23% > 中盘成长 -1.08% > 小盘成长 -1.81%);③ 红利抗跌(中证红利 +0.00%、红利低波 -0.37% 最抗跌,微盘股 -3.06% 领跌)。这是典型的"AI 成长占优 + 避险红利抗跌 + 微盘被抽血"的防御性分化格局。
AI 算力硬件是全周唯一主线:通信(+6.87%)领涨申万一级,概念层面光模块/光通信/铜缆/CPO/PCB 全线大涨,同花顺二级"元件"单周 +14.44%。催化密集:村田拟 2029 年停产 9 系 MLCC(国产替代窗口)、深圳光博会(保偏光纤)、电子布-CCL 涨价链条、弘信电子算力订单逼近百亿、长鑫存储利润率反超三星。全市场周成交额 TOP10 中 8 只为 AI 算力/半导体/光模块标的,资金高度抱团。
"油涨铜跌"的结构性背离:WTI 原油周涨 +9.37%(中东冲突),但 A 股有色金属(-2.89%)、贵金属领跌——油价上行推升再通胀预期、压制工业金属的宏观需求逻辑,同时精炼铜关税"暂未落槌"预期反复。油强铜弱凸显"能源通胀 vs 工业需求走弱"的分歧。
市场展望
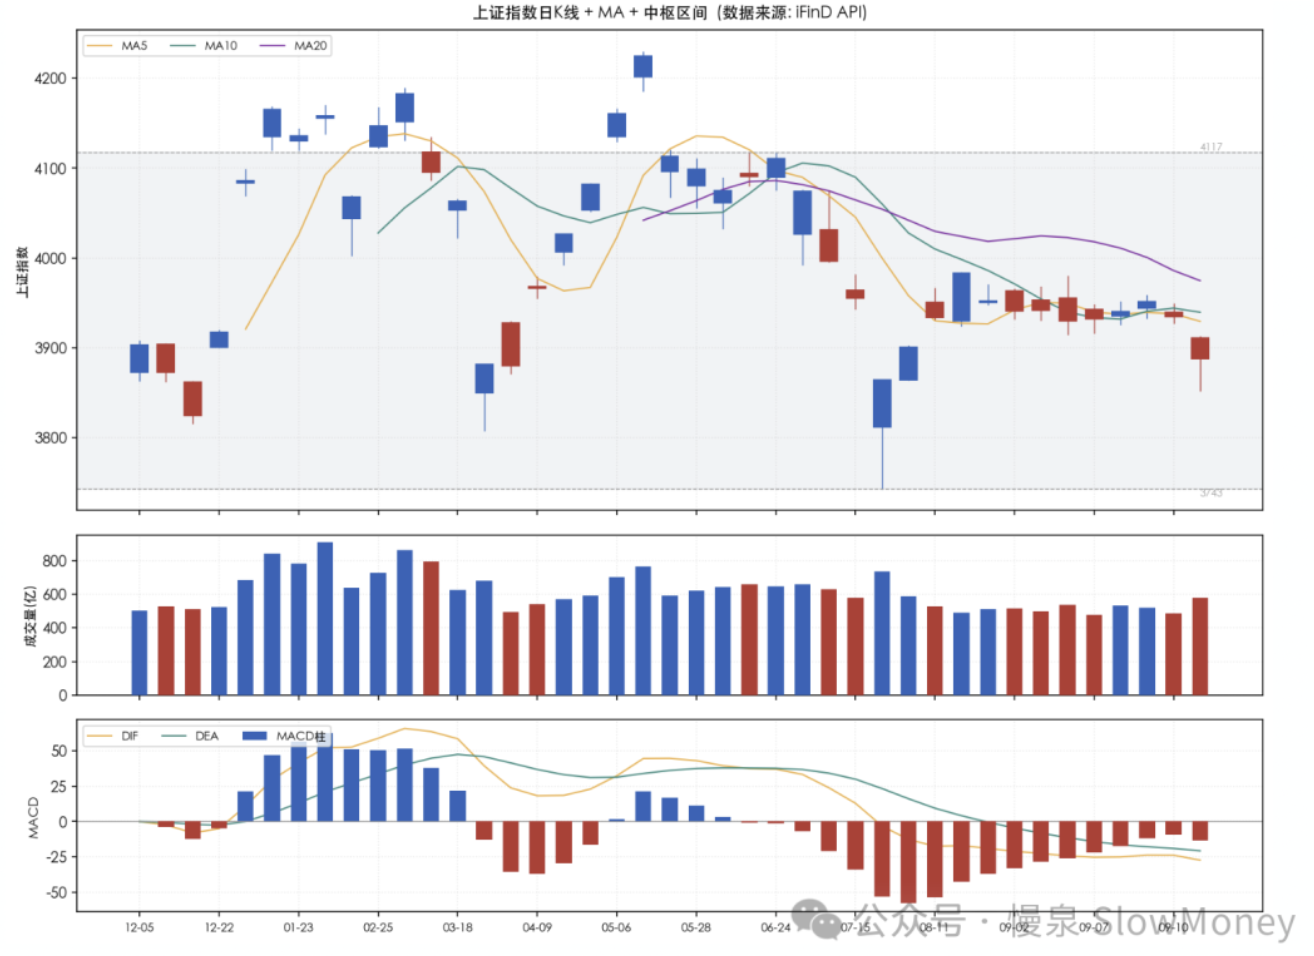
走势模式:调整被拉长。中期市场调整的周期又被拉长了,结构行情没那么容易到。按照最近几年创新高后的调整时间和力度基本上在 2 个月以内、幅度在 5-10% 之间,但是现在明显已经超过这个力度,这样可参考的时间只有 2021 年 2 月份后的调整——持续了 5 个月以上,结构性市场伴随着指数的震荡。
短期的市场结构:从 9 月份以来的窄幅震荡 3920-4000 向下突破,回到 8 月份以后的震荡中枢 3850-4000 点,这意味着向下的空间被打开,并且可能重新回到 7 月份的震荡区间。
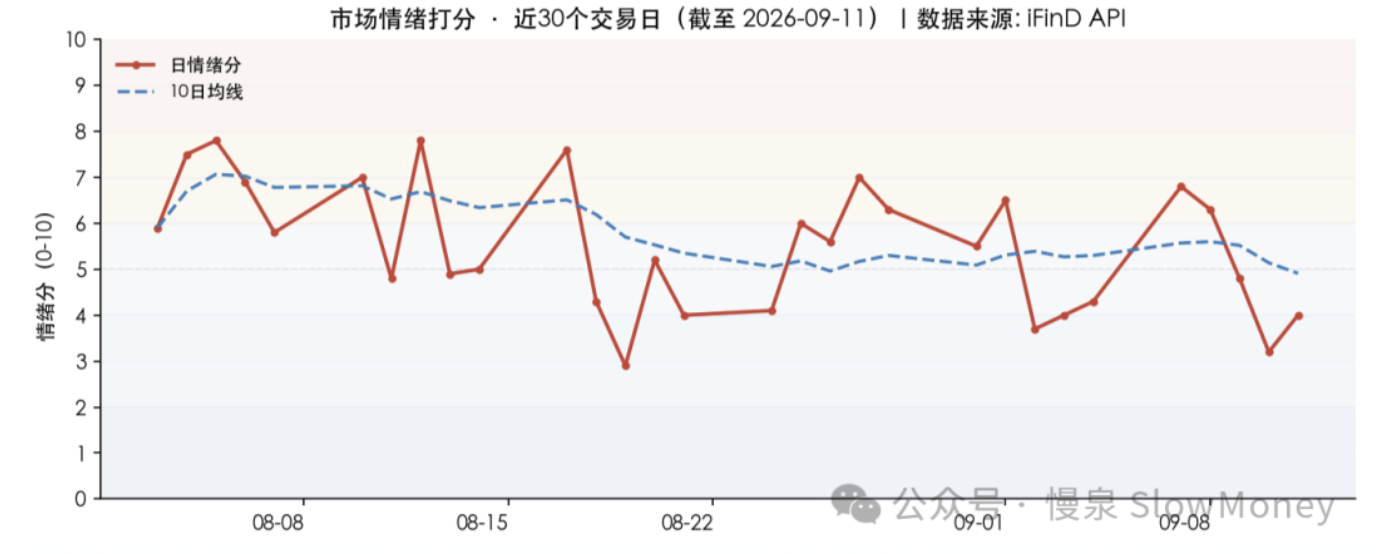
市场情绪。本周情绪整体处于"中性偏冷"区间,周五收于 4.0(中性)。结构上"市场广度 2 分、风险偏好 0.2 分"处冰点区,反映赚钱效应高度集中于 AI 算力等极少数标的,绝大多数个股阴跌;量能 6.5 分是唯一亮点,两市成交额维持 1.65-1.97 万亿,资金仍在场内但高度抱团。近一月 5.2 分显示中期情绪仍属中性,未见恐慌性出清。
海外关注:今年两次加息被定价,当前关注点反而不是美债而是美元——关系到美元定价资源和资产,包括金属、油气和比特币。欧洲率先加息、下周美国、日本相继落地,对资产定价产生较大影响并形成未来的定价基准;中期选举和中美俄见面,意味着中东的局势改观前景渺茫,筹码都是 raise 上去的,没有离开牌桌的理由。这种情况下,美联储和川普都扮演削弱美元信誉的角色。
组合备忘
Beta 组合表现跑输市场(市场是指中证全 A),Macro 基本持平。本周市场调整组合同样下跌,组合以调整结构为主、仓位控制在目标仓位以内。组合仓位先降后升、周度基本持平,主要增加的是 HALO 资产:Beta 策略仓位 89%,主要增加资源类和 HALO 资产、减仓红利;Macro 策略仓位 80%(其中转债 30%)。
组合与市场的负超额来自配置结构:
- 超配周期资源与地产链;
- 低配 AI 算力硬件(本周唯一主线,光模块/PCB/元件领涨);
- 资源股在周五出现大幅回调,上半周的超额收益被抵消。
| 类别 | 仓位 |
|---|---|
| Beta 策略(增加资源类和 HALO 资产、减仓红利) | 89% |
| Macro 策略权益仓位(含转债 30%) | 80% |
Beta 跑输市场 · Macro 基本持平 · 周度涨幅不再公开播报
操作和思考:本周主要是调仓,整体仓位略微下降。仓位上本来的交易计划是降低仓位,这在前半周执行较好,周五的波动选择加回部分持仓。
结构上从红利资产向 HALO 资产转移:一方面判断当前是宏观交易的窗口,海外剧烈波动的情况下资源品有形成内外共振的板块,联储和地缘都在威胁美元地位,进而影响资产定价;另一方面 A 股市场迫切需要寻找科技硬件之后的替代资产,在创新药、低位资产和软件相继回落之后,接棒并且能够形成共振的大概率是资源品。
下一步:要充分预估困难,特别是在节前成交量较低的情况下很容易出现长下影或者长上影,甚至中阴线的可能性。组合仓位需要继续控制,短期内的核心持仓保持 HALO 资产、低位资产和 AI 端侧应用资产。仓位上基本持平或下降,组合结构上选择在节前稳定,少动多看。
- HALO 资产:宏观交易窗口 + 内外共振的主攻方向;
- 低位资产:资金再平衡的承接方向;
- AI 端侧应用资产:科技硬件之后的应用扩散。
上期钩子的答案:① 坟头蹦迪超额段②退出信号——未退出:红利继续抗跌(中证红利 +0.00%、红利低波 -0.37%),但组合主动减红利换 HALO,赌的是避险逻辑向再平衡逻辑切换;② 3764-3990 区间与"假突破"思路——验证:3920-4000 窄幅震荡向下突破,回到 3850-4000 中枢,向下空间打开;③ HALO 全球定价推演——落地执行:增配资源类 HALO,宏观交易窗口(欧洲加息、美元信誉削弱)判断成为主逻辑;④ Macro 80→50 与红利聚焦——未执行:Macro 仍 80%,红利减仓但聚焦名单未公布。新钩子:① 调整拉长(参照 2021/2 后 5 个月+)与 3850-4000 中枢下沿的方向选择;② AI 算力硬件独苗主线的持续性与节前缩量风险(长上影/中阴线预警);③ 全球加息潮下美元定价资产(金属/油气/比特币)的定价基准重构;④ 资源品内外共振接棒科技硬件的验证。对账窗口:2026 年 10 月上旬。