投资备忘20260906-坟头蹦迪类资产
2026-08-31 — 2026-09-06 · W36 · 周度备忘(补档)
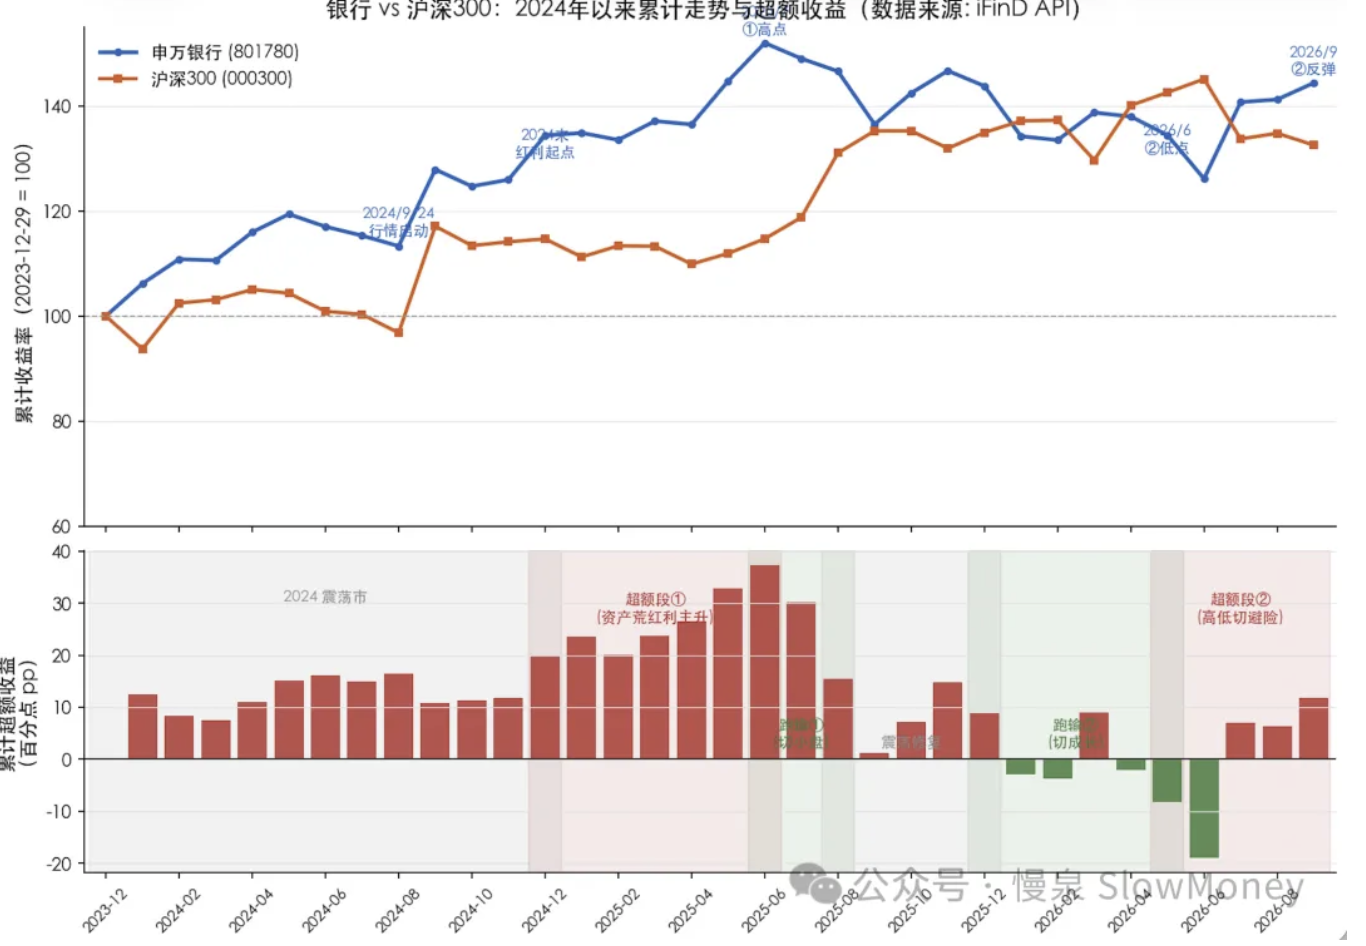
本周市场前两个交易日延续上周的突破趋势,4000 点踌躇被人看穿后开始显著调整,大盘连续三个交易日低开低走、高开低走,上周看起来要起来的气势被当头一棒。但是这其中有一类资产持续有资金流入、板块内不断有个股股价创历史新高——2024 年 924 之前也有类似的记忆。这类资产的超额收益不是来自于"自己变好",而基本逻辑是"其他地方更差"时的避险属性的显性化,统称为坟头蹦迪类资产。
坟头蹦迪类资产
- 在 A 股主要是银行,黄金也有类似的特征:上一波超额收益是从 2024 年 12 月份开始到 2025 年 6 月;最近这波超额收益是从 2026 年 7 月份开始到现在;
- 节奏特征:当市场指数震荡走低时,这类资产超额收益明显;当市场有趋势或者产业驱动时,超额收益会大幅回落。
但是这次跟 2021 年以来的红利资产上涨不一样:2021-2025 年是资产荒和红利资产受追捧的逻辑,当前是避险和资产再平衡的逻辑——成长资产和产业趋势已经出现,只是过于拥挤需要时间和空间调整。
逻辑的变化决定红利资产很难像之前持续出现超额,三个要点会分散资金,形成跟银行资产的竞争:
- "业绩确定性":相比之前,银行的确定性不比资源品好,弹性甚至更差;
- "低位资产":更多了——消费、周期制造、地产等都在搔首弄姿,而且部分细分开始变化;
- "产业趋势持续性":成长类资产经过一段时间和空间的调整,某些公司可能难以回去,但产业趋势会继续,这也会产生新的成长类机会。
当然这次的变化是量化资金"从良"。以前敢跟 GJD 对着干,你买银行我敢持续卖,现在估计模型增加"行业毁灭"因子,就像《黑社会 2》里面的古天乐面对厅长说:
"我也可以爱国。"
本周市场
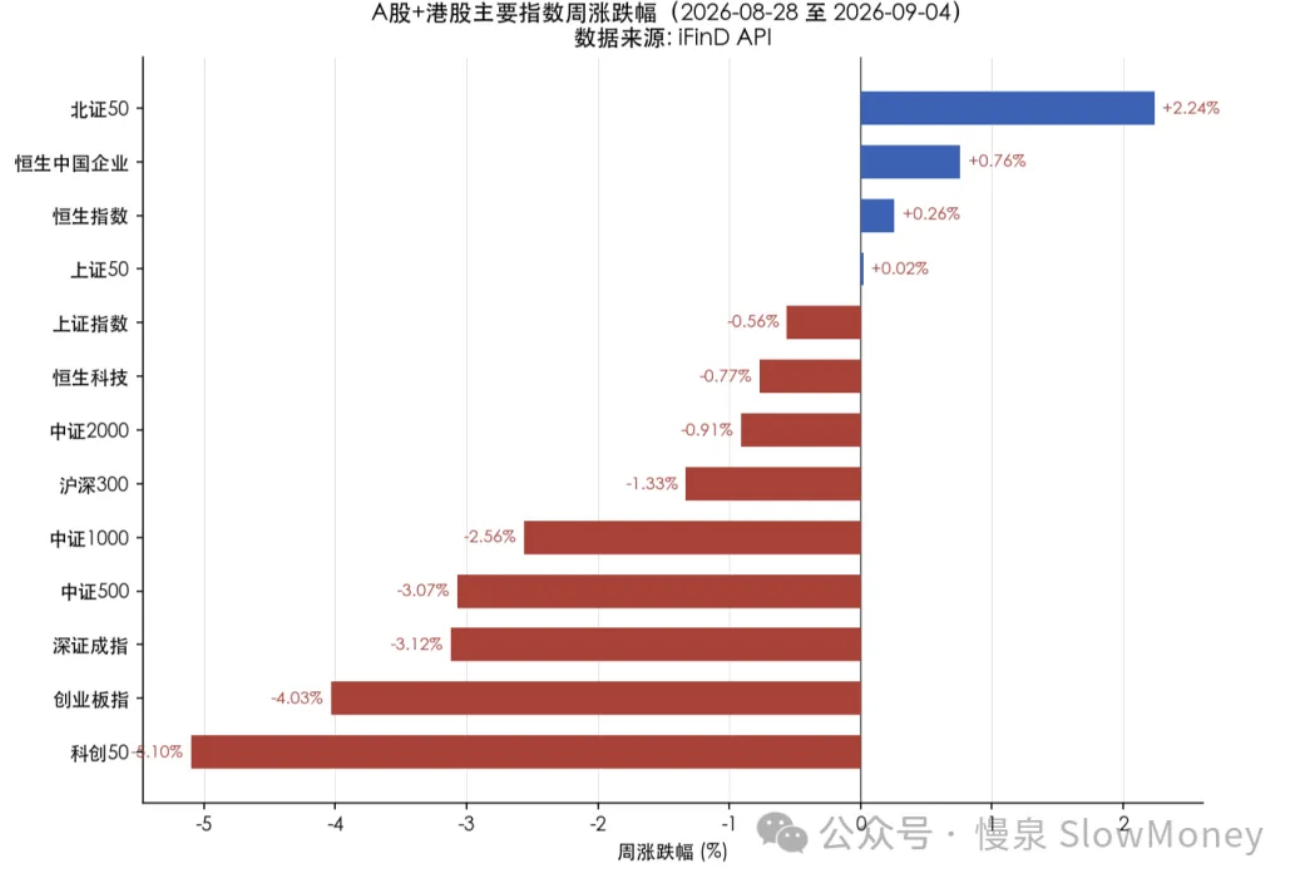
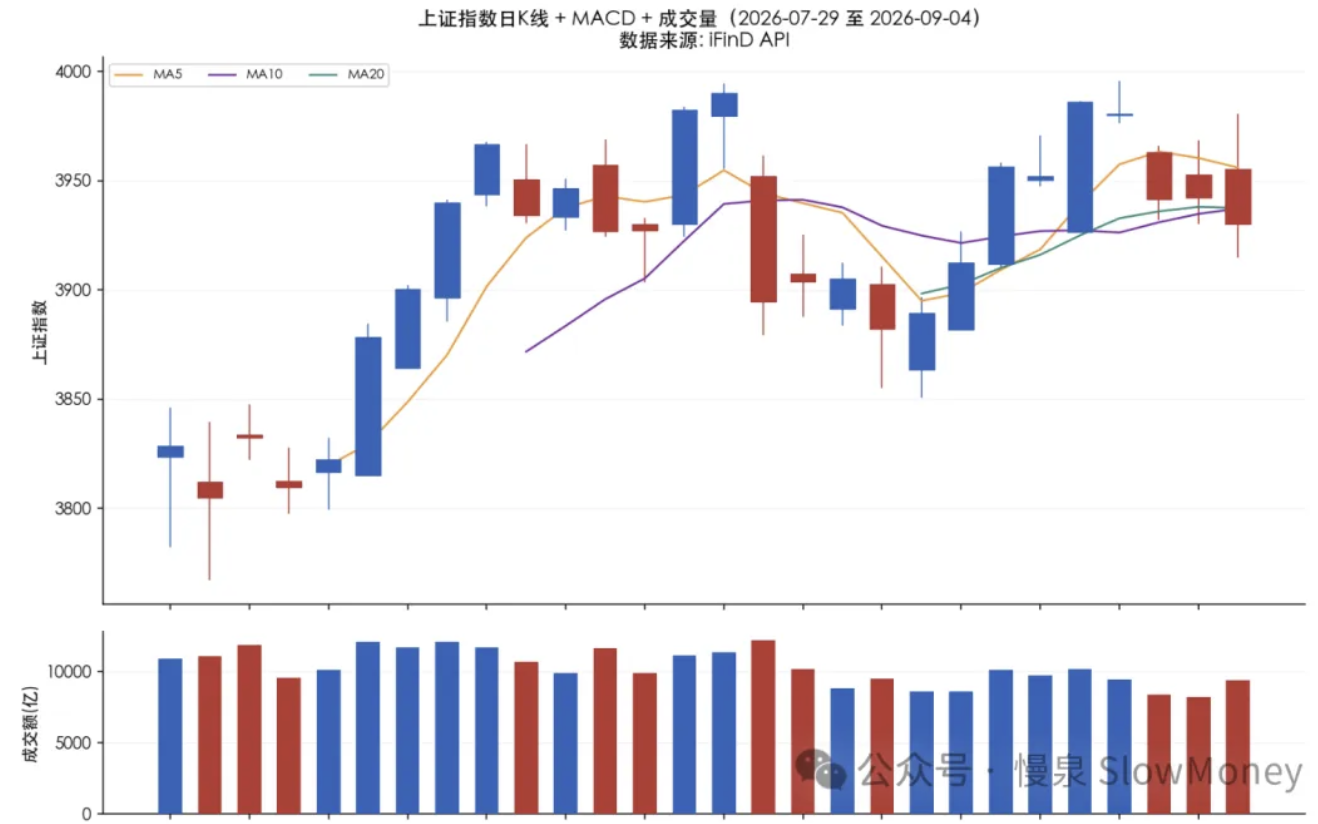
本周市场走出"冲高回落、缩量阴跌"的节奏。周一上证低开高走冲上 3986 点(周内高点),随后四个交易日连续震荡走低,周五收于 3930 点(周内低点附近),全周净跌 0.56%。核心特征是价值/传媒/银行/养殖等防御顺周期方向占优,而 AI 算力/半导体/光模块/有色/电力设备等成长与周期品种集体杀跌,成交额逐步下降,量能不足制约反弹高度。
结构上呈"价值 > 成长、微盘 > 中大市值"的极致分化。大盘价值(+2.32%)、微盘股(+1.50%)、国证价值(+0.83%)领涨,而成长全线杀跌——中盘成长 -4.18%、小盘成长 -3.70%、国证成长 -3.22%。这是典型的"高低切换/防御占优"行情:资金从高位的 AI 成长、中盘科技撤出,抱团银行/价值/微盘题材,与本周传媒、银行领涨、电子/通信领跌的结构完全吻合。
市场展望:看图看海外
当前的市场处在 7 月低点 3764 和 8/18 高点 3990 的支撑和压制中,成长股的失血和量能萎缩仍然在持续,而且比预计的持续时间长。从成长科技资产的调整幅度来看也在关键的位置,大部分接近 7 月份的低位或者今年起来之前的位置。当前的市场比想象中复杂,短期按照"低位接资产、反弹做假突破"的交易思路实施。
海外宏观更精彩,而且可映射到国内的机会在增加。国内利用工业能力获取全球定价的资产包括电池、逆变器、机械和化工产品,并且这种变化在中报中已经出现明显的反应,需要增加 HALO 资产研究、推演和验证。
市场那么多人关注通胀和就业数据,说明起码这是个正常的经济体。
组合备忘
Beta 组合表现跑赢市场(市场是指中证全 A),Macro 同样。本周市场调整组合同样下跌,同时因为仓位提升较快组合有所承压、灵活性下降。组合仓位上调,主要是港股的核心资产:Beta 策略仓位 90%,主要增加地产和 AI 应用;Macro 策略仓位 80%(其中转债 30%)。组合的表现主要受到以下因素影响:
- HALO 资产微跌,表现好于市场;
- 红利资产表现好于市场:消费类、养殖反弹明显;
- AI 软硬件应用分化:软件上涨,硬件下跌;
- 机器人表现一般:智能驾驶受到特斯拉自动驾驶出租车影响上涨。
| 类别 | 仓位 |
|---|---|
| Beta 策略(主要增加地产和 AI 应用、港股核心资产) | 90% |
| Macro 策略权益仓位(含转债 30%) | 80% |
Beta 跑赢市场 · Macro 同样 · 周度涨幅不再公开播报
操作和思考:本周操作继续提升仓位,当前处在较高的水平。两方面的考量:
- 部分资产被明显错杀:港股的腾讯和地产——龙头地产在政策出台后大幅下跌到今年低点,而中期地产行业的供需错配会类似 2015 年的供给侧改革,民企出清、国企"为人民挣钱";
- 对大盘的判断仍然是区间震荡:在冲击 4000 之前保持相对高仓位的交易思维,使得组合在 3900 附近相对乐观,等待突破。
下一步:组合在市场低位时或者个股跌幅较大时建立的仓位较为分散,需要集中、调整组合的结构。未来的结构市中需要关注两类资产:国内和海外共振的资源、化工、医药,AI 应用;低位资产的资金再平衡,包括地产、养殖。这是未来的核心持仓。仓位 Beta 不高于 90%,Macro 权益仓位不高于 50%(+ 转债 30%)。组合的结构上需要调整:
- 成长类资产:科技的第一轮弹性交易结束,关注软硬件的应用;
- 机器人智驾:AI 下游应用最直接板块;
- 红利资产:聚焦 3-5 个名字,放弃边缘持仓。筛选标准——股息率合适、营收稳定、海外占比;
- HALO 资产:增加持仓并调整结构。
上期钩子的答案:① 围剿胜利者三阶段——部分验证:明星股(AI 硬件)再跌时,"村民"方向(银行/红利/黄金)持续强势,但结构市确认失败——4000 踌躇被看穿后当头一棒,市场回到区间震荡;② 药明 vs 百济/恒瑞——医药本周未展开,延续观察;③ Beta"不低于 75%"纪律——已大幅突破:加仓至 90%(错杀资产 + 港股核心资产),代价是灵活性下降、组合承压;④ Macro 70%/转债 30%——超额执行:仓位 80%,转债 30% 达成。新钩子:① 坟头蹦迪类资产超额段②的持续性与退出信号(市场趋势/产业驱动出现时超额回落);② 3764 支撑与 3990 压制的区间震荡、"低位接资产、反弹做假突破"交易思路验证;③ HALO 全球定价资产(电池/逆变器/机械/化工)中报映射的推演落地;④ Macro 权益 80%→50% 的结构调整与红利聚焦 3-5 个名字的执行。对账窗口:2026 年 9 月下旬。