投资备忘20260809-江湖不是打打杀杀
2026-08-03 — 2026-08-09 · W32 · 周度备忘(补档)
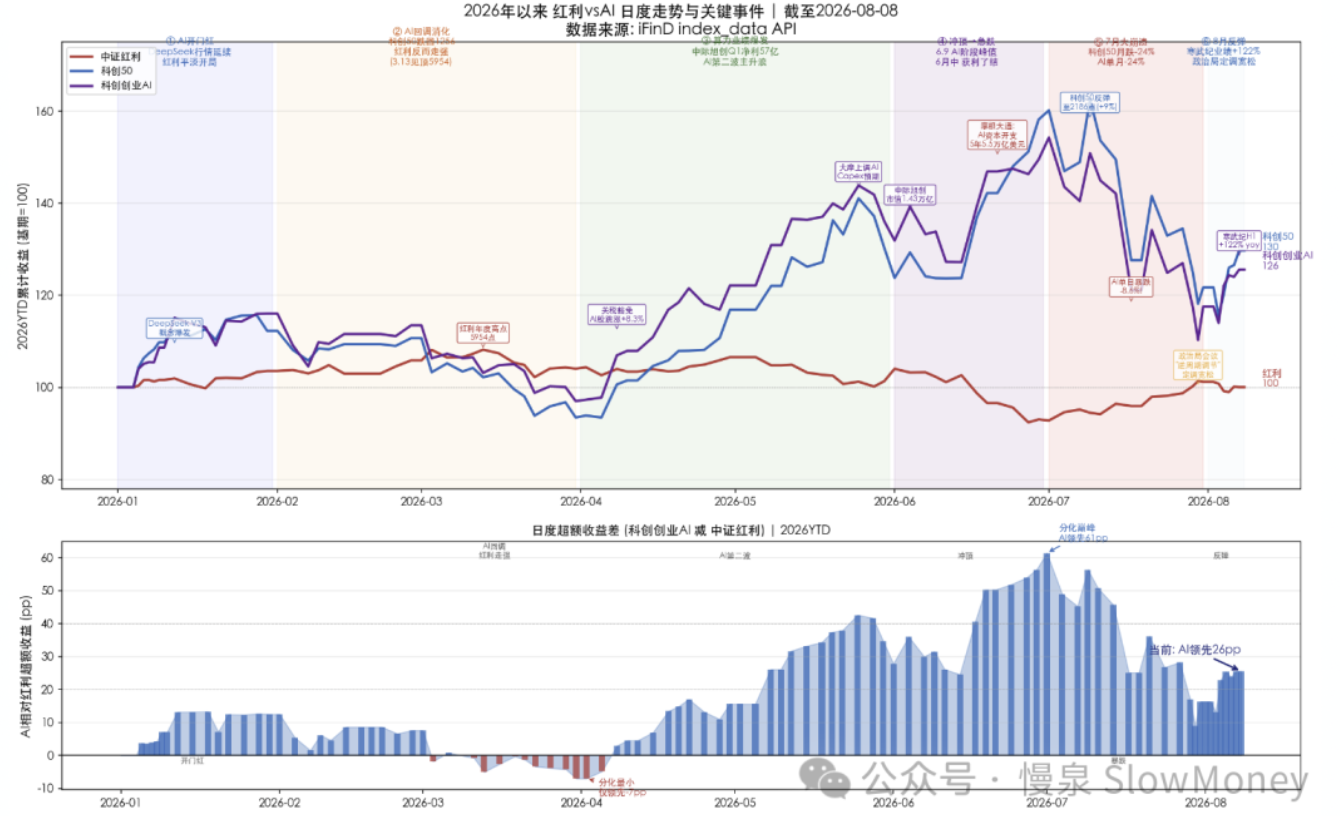
你有多久没看到普涨或者普跌的行情了?现在市场就像两个 WWE 选手在相互爆摔。经过 7 月一个月的碳基生物暴打硅基生物之后,8 月份第一周迎来了硅基的反击。5 月份以来的双方互殴,惨烈程度可能前所未有——一般情况下看到月度指数(红利和 AI 科技)20% 以上的分化,最大可能是普跌,跌多跌少的差别,但 5、6 月份先是硅基先动手"遥遥领先",7 月份碳基暴力反击,让市场显得不太一样。不过市场和江湖一样,不是打打杀杀,你俩都过好比啥都强。
江湖不是打打杀杀
碳基和硅基分化的底层是资金和资产配置的变化,这在 6 月 13 日周报中详细论述过——传统上的牛熊市框架:投资备忘20260614-你给翻译翻译,什么是轮动?
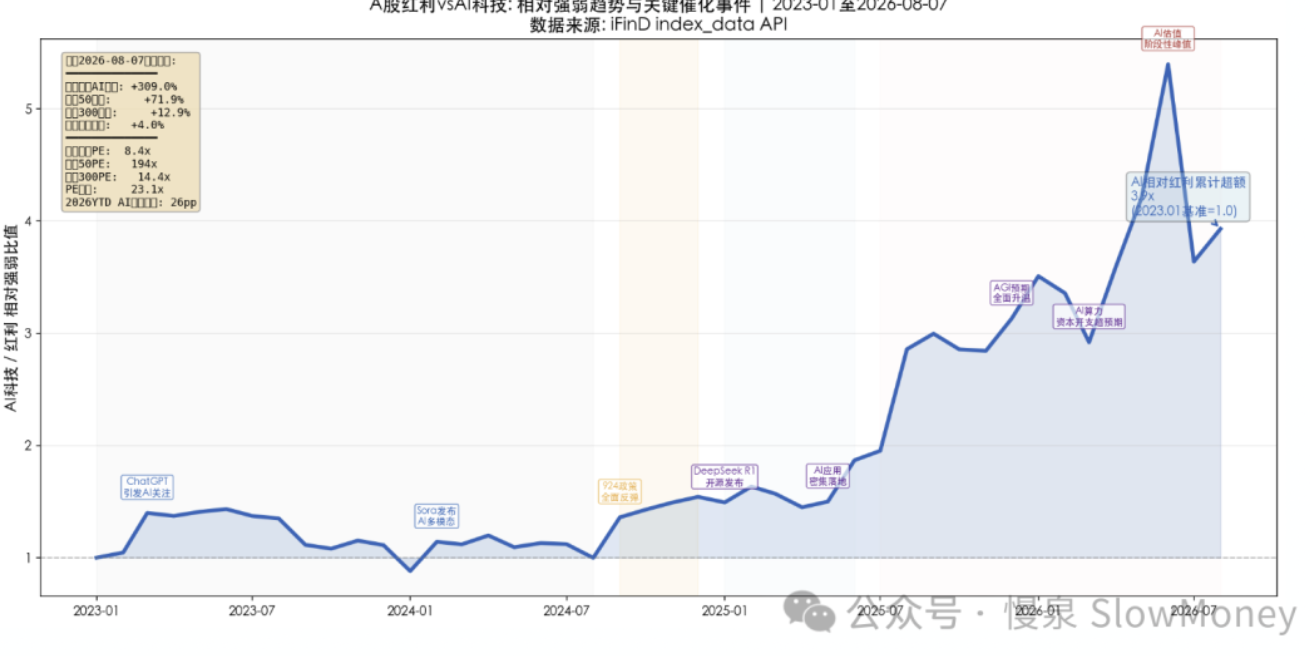
事实上,2021 年之后就没有传统意义上的普涨。21、22 新能源抱团,21-24 红利资产抱团,25 之后 AI 资产抱团。以本轮为例:普涨发生在 2024 年 9 月,2025 年 7、8 月,2026 年 1 月。所以 2021 年后分化的市场是主旋律,普涨是股市的注脚。
原因:产业革命、宏观低迷、新增股市资金。
碳基和硅基如何和解。像很多科技革命一样,短期硅基的通胀要么传导到碳基通胀,中长期硅基的通缩传导回碳基通缩,最终同涨同跌,硅碳和解。历史上,消费核心资产瓦解、新能源抱团接力、红利资产紧随其后、AI 革命——而其中间短的 3 个月、长的 1-2 年都有市场的普跌,而且大概率不是上一个主线。所以结论比较悲观:市场可能调整,调整后主线可能不是 AI 硬件。
市场情况
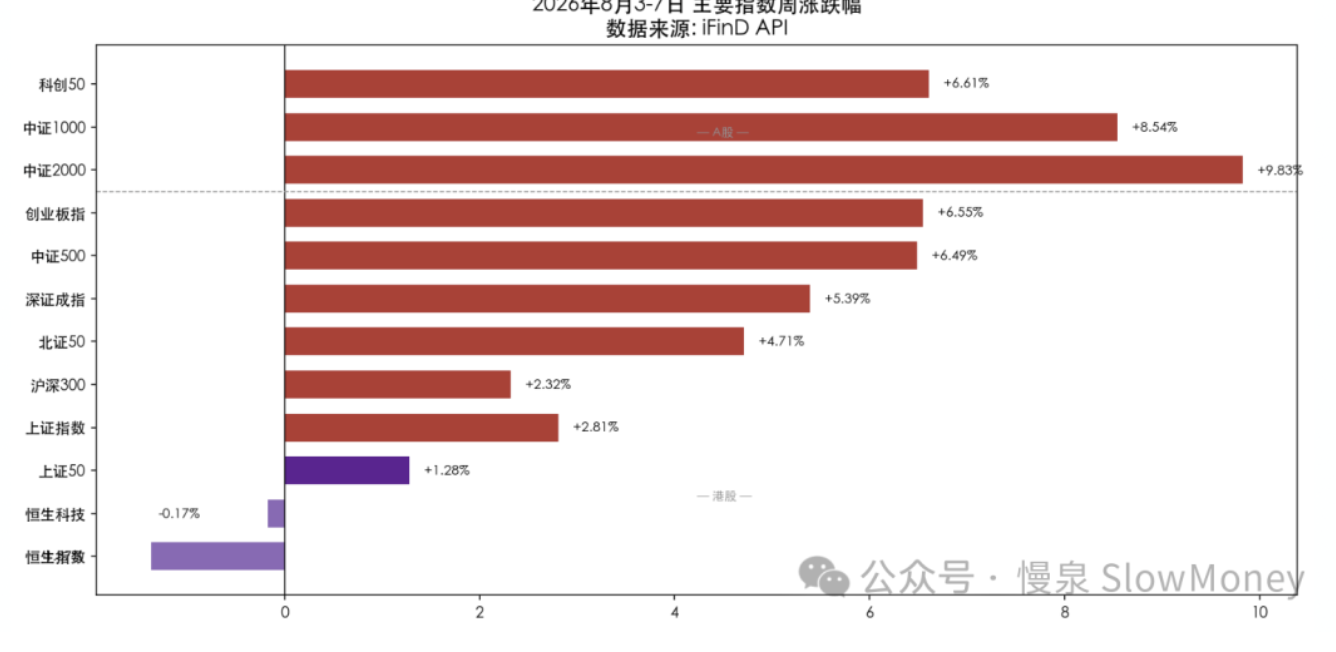
本周市场迎来了久违的反弹,指数全面收涨,小盘成长碾压大盘价值,典型指数层面沪深 300 上涨 2.3%,恒生科技下跌 0.17%,全 A 涨幅中位数 +5.3%。港股走势跟 A 股背离。本周 A 股经历"周一筑底→周二企稳→周三突破→周四整固→周五加速"的五步曲,从 7 月底的震荡中枢强势突围。全周日均成交约 2.4 万亿,较前周放量约 15%。核心驱动:风险偏好修复→科技 + 医药双主线爆发。板块间轮动节奏偏快但整体健康——周初 AI/半导体领涨、周中煤炭/贵金属接力、周五医药/CRO 全面爆发、PCB/玻纤贯穿全周。
| 指数 | 本周涨跌幅 |
|---|---|
| 中证 2000 | +9.83% |
| 中证 1000 | +8.54% |
| 科创 50 | +6.61% |
| 创业板指 | +6.55% |
| 中证 500 | +6.49% |
| 深证成指 | +5.39% |
| 北证 50 | +4.71% |
| 上证指数 | +2.81% |
| 沪深 300 | +2.32% |
| 上证 50 | +1.28% |
| 恒生科技 | -0.17% |
| 恒生指数 | -0.9% 左右(图中数值未标注) |
| 全 A 涨跌幅中位数 | +5.3% |
分析:
- 科技分化:PCB/覆铜板/玻纤全线爆发(贯穿全周主线)——AI 服务器高多层 PCB 需求爆发→向上游拉动电子布/电子纱/覆铜板需求。胜宏科技周涨 +47%、天孚通信 +35%、中国巨石 +17%、亨通光电 +25%。这是 AI 算力投资逻辑从芯片向基础材料层的纵深传导;
- 光模块放量滞涨的分化信号:中际旭创周成交 2,949 亿(全市场第 1)、新易盛 1,607 亿(第 3),但涨幅仅 +1.98%/+6.30%。巨额成交未能推动股价大幅走高,反映市场在 AI 硬件方向上分歧加剧;
- 医药从底部暴力反弹(周四周五集中爆发):百济神州上调全年营收指引至 66-68 亿美元 + 荣昌生物 H1 扭亏赚 47 亿 + 百奥赛图净利增 6 倍→CRO/创新药/减肥药三条线共振。公募基金扎堆进入医药股东榜提供机构背书;
- 价值→成长风格全面切换:前周最强的银行(-3.70%)、食品饮料(-2.76%)全面走弱。前周最弱的大盘成长(+4.31% → 逆转 -3.28%)、小盘成长(+6.96% → 逆转 -0.20%)暴力修复。增量资金从红利/防御板块系统性撤离,流入业绩驱动的科技 + 医药;
- 贵金属在宏观 + 地缘双重驱动下创新高:ADP 疲软→加息预期降温→美元走弱 + 霍尔木兹谈判波折。COMEX 金 +7.2% 创近 5 个月最大单周涨幅,沪金 925 元/克连续刷新历史。贵金属板块(周五 +4.11%)全周保持强势。
市场展望
市场反弹到关键位置,3940-4000 之间是上一轮探底的位置,当前反弹到附近有压制指数的需求,以 2021 年的抱团调整经验看,二次探底是基准场景。
当前的市场还需要时间。当前市场的企稳的前提条件就是时间或者更大的波动,震荡的时间可能延长,这种情况下,弹性谨慎抄底、结构再次占优。绝对收益继续谨慎,相对收益对于高位资产继续谨慎,找新红利。
宏观 & 政策:7 月 PMI 全线回落,制造业 49.2% 为近半年首次落入收缩区间。但结构性亮点明确——高技术制造业 PMI 53.3% 明显高于总体,新质生产力方向维持高景气。总量走弱 + 结构分化是当前特征。
组合备忘
Beta 组合表现大幅跑输市场(市场是指 Wind 全 A 指数),Macro 同样。经过 7 月的连续跑赢后开始回调,Beta 策略本周基本微跌,Macro 策略微跌。组合仓位下降:Beta 策略仓位 75% 附近,利用周二市场波动,交易型仓位明显下降;Macro 策略仓位下降至 63%(其中转债 27%),整体保持谨慎。组合的表现主要受到以下因素影响:
- 风格本周逆风:虽然在 7 月底主动降低了红利、增加了交易型科技的持仓,但是整体风格仍然红利和硬资产为主;
- 交易型的科技资产本周表现突出:AI、创新药和半导体材料明显反弹,大部分止盈了结;
- HALO 资产表现中规中矩:机器人和港股本周承压。
| 类别 | 仓位 |
|---|---|
| Beta 策略(利用周二波动明显降低交易型仓位) | 75% |
| Macro 策略权益仓位(含转债 27%,整体保持谨慎) | 63% |
Beta 大幅跑输市场 · Macro 同样 · 周度涨幅不再公开播报
操作和思考:本周的主要操作是在科技和成长资产下跌阶段果断增加仓位,利用 5% 以上的仓位参与弹性交易,并在反弹过程中减仓,全周看成长资产基本持平;红利资产略微下降,等待新的买入窗口。
下一步:关键位置和节点上保持耐心,仓位继续下调至不高于 75%,开始考虑新的布局方向,并增加案头。
- 成长类资产:科技的第一轮弹性交易接近尾声,创新药的尝试建仓开局良好,继续寻找未来的成长资产;
- 机器人:AI 革命的最强受益硬件,特别是零部件;
- 红利:有明显回调而且动量较足,全市场来看 -10% 附近进入新建仓区间;
- HALO 资产:蠢蠢欲动,维持持仓。
上期钩子的答案:① 科技与红利分合三判断——8 月第一周给出方向:不是同时下跌,而是硅基暴力反击重新拉开分化(科创 50 +6.61%、中证 2000 +9.83%,前周最强的小盘价值/大盘价值成为最弱方向),"再次分化?"开始兑现,弥合方式暂未走向同时下跌;② 量与时间的触发——放量兑现:日均成交约 2.4 万亿、较前周放量 15%,五步曲从震荡中枢突围,但"时间"条件仍未满足;③ HALO 新资产标准落地——暂无新资产入库,机器人和港股承压,维持持仓、蠢蠢欲动;④ KOSPI 拥挤清算传染——已结束:硅基暴力反弹、AI 材料端(PCB/玻纤)接力,市场从清算转入修复。新钩子:① 3940-4000 的压制与二次探底基准场景是否兑现;② "调整后主线可能不是 AI 硬件"的验证——光模块放量滞涨已是分歧信号;③ 红利 -10% 附近新建仓区间的执行;④ 硅碳和解路径(短期通胀传导 / 中长期通缩回传、最终同涨同跌)走到哪一步。对账窗口:2026 年 8 月下旬。