投资备忘20260725-执两用中
2026-07-20 — 2026-07-25 · W30 · 周度备忘(补档)
自驾东北大环线,体验了平原、草原、森林和城市的不断变化,继去年又一次边境自驾,推荐。随身带了出发前买的迟子建的《伪满洲国》,全程翻了 10 页——开车、扯淡、吵架、逛、吃花了太多的时间,只能回去补了。从海拉尔经根河到哈尔滨、长春、沈阳,"中东铁路""南满铁路"一直跳出来,提醒这里曾经发生过一些谈的很少、也不愿意公开讨论的事。最有趣的是当时伪满洲国定都"宽城子"(当时的新京、现在的长春):哈尔滨是中东铁路的中枢、工商业中心,但接近苏联势力范围;沈阳当时是奉天,国内前十的城市、工业和经济中心,但旧军阀势力影响大。于是,处在南满、北满交汇处的宽城子,因为一张白纸好画图、各方势力靠边站的优势,成为最终的选择。地图上看更明显——"执其两端、用其中"的字面应用。
投资中的执两用中
投资执两:时间上可以分为短期交易和长期持股;空间上可以分为弹性标的和稳定现金资产。不同的市场 pattern 中,所谓的长短期、弹性都可能不一样。
策略取中:可以是多种表现形式——
- 一种是"取中",最明显的是 GARP(Growth at a Reasonable Price)策略,兼顾价值和成长;
- 一种是"杠铃策略",也是现在很多机构的策略,也可以叫"既要……又要……"策略;
- 还有一种"灵活交易":阶段性防守、阶段性进攻、一会长期、一会短期。
心态取中:更多的时候是心态的"取中"——不追求短期交易的豪赌、也不羡慕长期投资的一劳永逸,中期(阶段)的稳定性才能使复利真正发挥效用。同时"取中"就避免被定义、被标签化,多少人被标签之后一直在这些标签阴影下活着。
Be water, my friend.
市场情况
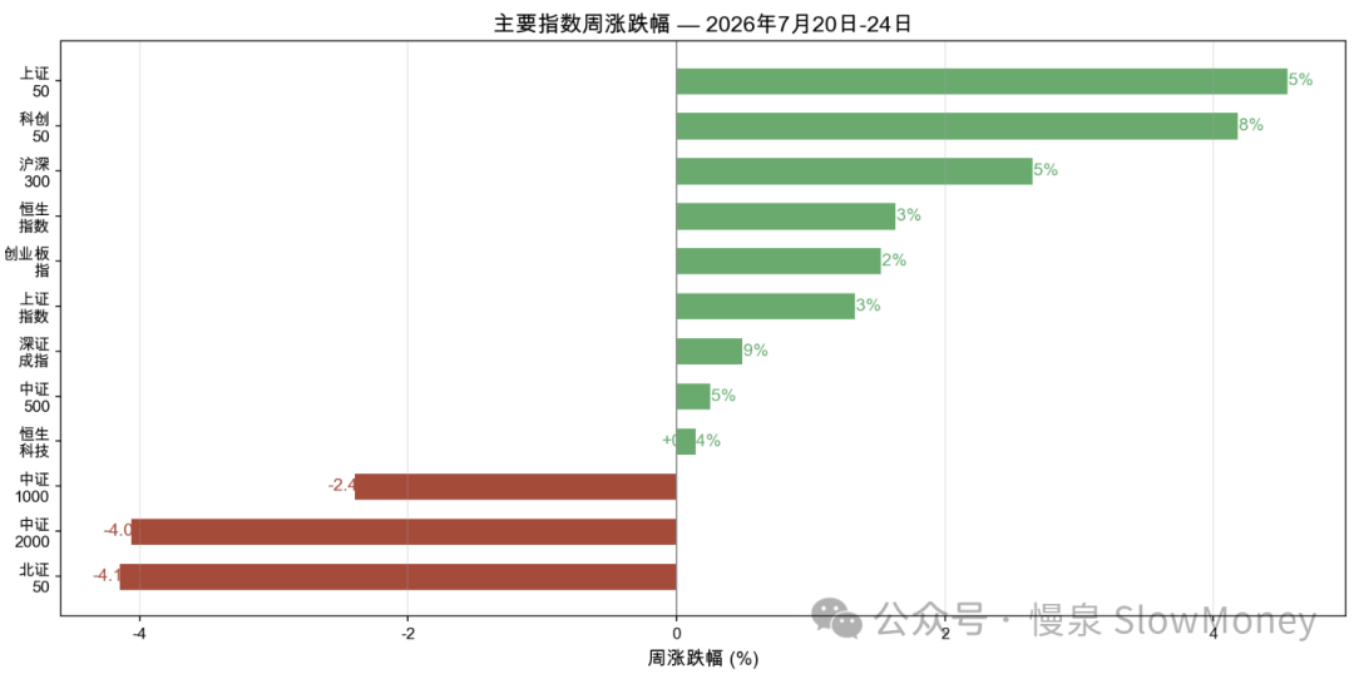
本周 A 股经历了极致波动——从周一"极度分化"(上证 50 暴涨、中证 2000 暴跌)、周二"V 型反转"(科创 50 +10.73% 历史性暴涨)、周三周四"冰火轮动"(半导体获利回吐、电网涨停潮),到周五"全面重挫"(仅 554 只个股上涨)。全周走势完整演绎了从恐慌 → 狂喜 → 轮动 → 崩溃的情绪轮回。全周沪深 300 上涨 2.65%,Wind 全 A 上涨 0.22%,恒生科技上涨 0.14%,全部 A 股涨跌幅中位数约 -3.15%,2/3 的个股本周亏损。
本周市场特征:
- "头重脚轻":上证 50 / 科创 50 / 沪深 300 等大盘权重指数收涨,但中证 1000 / 中证 2000 / 北证 50 等小盘指数下跌,市场结构呈现"大盘强、小盘弱";
- "指数掩体":全部 A 股涨跌幅中位数约 -3.15%,而主要指数平均周涨幅约 +0.2%。大盘权重股上涨掩盖了绝大多数个股的下跌,约 2/3 的 A 股本周实际亏损。逐日中位数仅周二(+0.36%)和周四(+1.49%)为正,其余三日均为下跌。
| 指数 | 本周涨跌幅 |
|---|---|
| 科创 50(周二单日 +10.73% 历史性暴涨) | ≈ +8% |
| 上证 50 | ≈ +5% |
| 沪深 300 | +2.65% |
| 恒生指数 | ≈ +3% |
| 上证指数 | ≈ +3% |
| 创业板指 | ≈ +2% |
| 深证成指 | ≈ +0.9% |
| 中证 500 | ≈ +0.5% |
| 恒生科技 | +0.14% |
| 中证 1000 | ≈ -2.4% |
| 中证 2000 | ≈ -4.0% |
| 北证 50 | ≈ -4.1% |
| 全 A 涨跌幅中位数(约 2/3 个股亏损) | -3.15% |
市场分析:监管的关注和上市公司回购 VS 美伊冲突和特斯拉、谷歌二季度自由现金流转负。当前市场的核心矛盾已从"内部结构轮动"切换至"外部冲击定价":美伊冲突从"利多 A 股资源股"演变为"利空 A 股整体"(油价通胀封堵国内降息空间)。下周政治局会议和美联储议息会议将是打破这一困局的关键。美股核心矛盾从"AI 业绩兑现"切换至"AI 烧钱无底洞":特斯拉 Q2 盈利 miss(EPS $0.33 vs 预期 $0.51)、谷歌自由现金流转负(-58.55 亿美元)、两家巨头同时警告资本开支飙升,引发市场对 AI 投入回报率的广泛质疑;但英特尔 Q2 营收增 25% 超预期、盘后拉涨,为半导体方向提供了部分对冲。
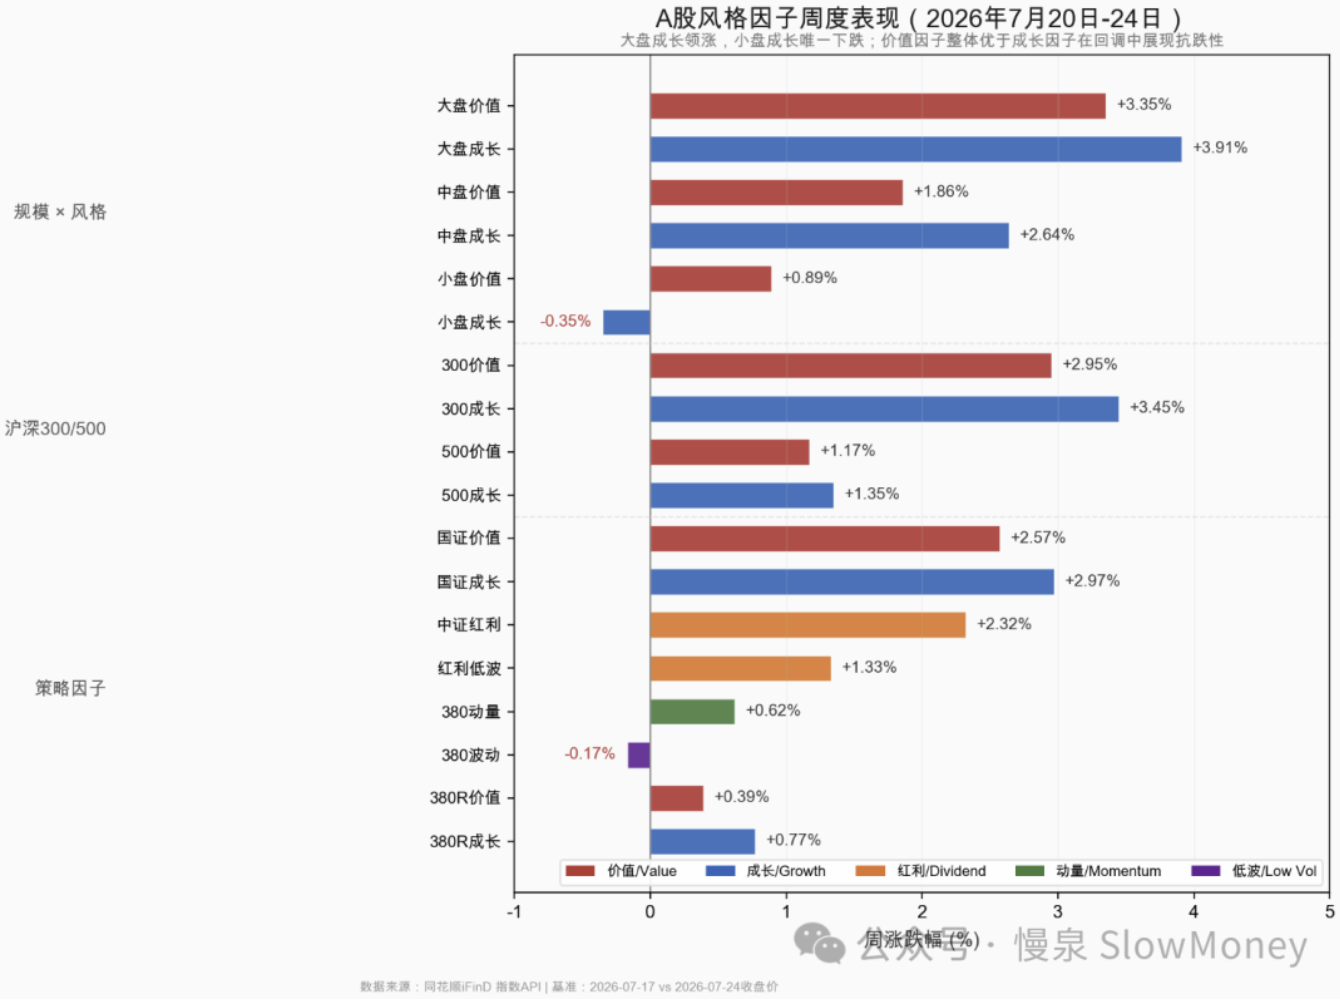
本周风格因子呈现清晰的"大优小劣、价值股抗跌 + 成长股高弹性"格局。核心驱动力来自三重逻辑:
- 机构资金从小盘撤出转向大盘防御(规模因子);
- 低利率环境下红利 / 价值策略持续吸引险资(价值因子);
- 周二半导体爆发提供成长因子脉冲收益,但未改变整体弱势趋势(弹性但不可持续)。
市场展望
市场需要时间、需要量。市场跟 2021 年的抱团见顶和后续震荡、2020 年 7–9 月的风格转换出现差异:一个是震荡的幅度比之前大,另一方面是当前产业周期的位置高。但都有一个企稳的前提条件就是时间——震荡的时间可能延长,这种情况下,弹性谨慎抄底、结构再次占优。绝对收益继续谨慎,相对收益对于高位资产继续谨慎,找新红利。
市场正在经历"内需失速 + 外需独撑 + 政策托底预期"的过渡期。经济基本面驱动的下行压力是主导力量,政策预期是缓冲垫而非反转催化剂;情绪恐慌是对基本面恶化的合理反映,而非独立的恐慌事件。当前经济和市场三重矛盾:
- 外需强劲 VS 内需塌陷:6 月出口同比 +26.8%(连续第二个月接近 +20% 以上),但社零仅 +1.0%(5 月甚至为 -0.6%),内外需剪刀差达到历史极端水平——出口的高增长可能部分来自关税预期下的"抢出口"行为,可持续性存疑;
- 总量尚可 VS 结构极度分化:上证 50 近 20 日 +1.7%、沪深 300 仅 -4.5%,而中证 2000 暴跌 -20.1%、中证 1000 暴跌 -18.7%,大—小盘表现差距超过 20 个百分点,呈现极端的"flight to quality"特征;
- 政策强预期 VS 落地不确定性。
组合备忘
Beta 组合表现继续跑赢市场(市场指 Wind 全 A 指数),Macro 同样。组合仓位微升:Beta 策略仓位 79% 附近,利用周二市场波动增加交易性持仓;Macro 策略仓位持平 69%(其中转债 30%),整体保持谨慎。组合的表现主要受到以下因素影响:
- 风格连续第四周对组合正贡献:红利资产、HALO 资产本周表现较好对组合有利,化工和电解铝资产表现受益于海外局势的刺激;
- 参与科技波动中的交易机会:场子还热、容易暴涨暴跌,这部分本周贡献收益;
- 港股回撤,有所承压。
| 类别 | 仓位 |
|---|---|
| Beta 策略(利用周二波动增加交易性持仓) | ≈79% |
| Macro 策略权益仓位(含转债 30%,整体保持谨慎) | 69% |
Beta 继续跑赢市场 · Macro 同样跑赢 · 周度涨幅不再公开播报
操作和思考:本周的主要操作按照上周策略参与科技股的交易,红利资产开始考虑更新持仓。
下一步:市场需要放量,在这之前仓位维持当前不高于 82%,聚焦结构、灵活交易、控制仓位的策略。市场超跌阶段的超跌科技股在市场下跌阶段要有同情心,但反弹坚决卖出,交易型仓位定位。对于红利资产、HALO 资产和超跌优质股,要区分策略:超跌优质股——主业稳定、科技 AI 布局明确,资金和风险偏好原因导致大幅下跌,即使考虑主业估值和定价已经具备相当的吸引力;HALO 资产——在外部风险持续和美元可能下行的情况下,看好这类资产短期作为 AI 资产的替代品被资金青睐,类似一季度的情况,其持续性可能比消费白酒强;红利资产——部分个股反弹接近前期高点进行换仓,保持持仓基本稳定的情况下,计划更新持仓。
上期钩子的答案:① "恐慌速度越快底部越接近"——部分兑现:周一至周三的 V 型反转(科创 50 周二 +10.73% 历史性暴涨、电网涨停潮)显示恐慌阶段性出清,但周五"全面重挫、仅 554 只上涨"说明底部仍未确认;② 全面下跌的防范风险——周五一度接近,但全周主要指数仍收涨,未演变为全面下跌;③ 超跌优质股 + HALO 的交易超额——兑现:科技波动中的交易机会本周贡献收益,HALO、化工电解铝受益于海外局势;④ 月底会议交易型资产——顺延为下周关键:政治局会议 + 美联储议息会议是打破"外部冲击定价"困局的窗口。组合连续第四周跑赢,Beta 加仓至 ≈79%、上限维持 82%。新钩子:① 政治局会议 + 议息会议的定价方向;② 红利资产更新持仓的执行;③ "执两用中"杠铃(弹性 + 现金)在情绪轮回中的表现;④ 内外需剪刀差(出口 +26.8% vs 社零 +1.0%)的收敛方向。对账窗口:2026 年 8 月上旬。