投资备忘20260719-过程还是结果?
2026-07-13 — 2026-07-19 · W29 · 周度备忘(补档)
上周思考结果还是过程,过去的一个月、特别是过去的一周仿佛是在佐证其中的一些感慨。过去的一周市场震荡、持续、大幅下跌,上证回到年内低点,最后一个交易日的暴跌刺激了网络上不少自媒体——能在自己很惨的时候看到别人也那么惨、甚至更惨,也许就是很多所谓"情绪价值"博主存在的意义,对,说的就是"峰哥"……
再看过程和结果?
结果比过程更容易定义
好的结果很容易定义——"好"+"结果",在投资中你给我足够好的相对或者绝对收益就是好结果;但是好过程呢?什么是"好"、什么是"过程"、什么是"好过程",不同人的理解差异会比较大。在我看来,简单、可结构化、可自进化的过程是好过程的标准。
好的过程难以保证短期好的结果
假设已经实现好的过程,市场仍然有可能在短期呈现意外的变化,短期可能不奖励过程——耐心有时候是市场最有意思的地方。
好过程并取得好结果,仍有可能在未来投资中摔跟头
假设有好的过程、同时实现了好的结果,如何沉淀、总结这些好的过程,而不是刻舟求剑、成为未来成长的桎梏——这个看起来是现在很多投资人最大的问题。每个人都有"三板斧",但是一辈子就靠这三板斧:如果这三板斧是世界的第一性原理(那当然可以),但大部分都是基于行业认知、风格博弈,就会产生所谓的英雄迟暮。
投资最难的是对"现实"的时间、空间的判断,对"认知"的幻觉、反身性的判断
分别来看:时间是对择时的判断、空间是对涨跌幅的判断;幻觉其实是刚开始被裹挟学习,产生了认知的幻觉并返佣在"现实"时间空间中;反身性是以为自己懂了之后,认知的反噬。一旦你分不清"现实"和"认知",就是柏拉图说的被绑手绑脚的囚徒,看洞穴中的幻象。
一旦你分不清"现实"和"认知",就是柏拉图说的被绑手绑脚的囚徒,看洞穴中的幻象。
本周市场
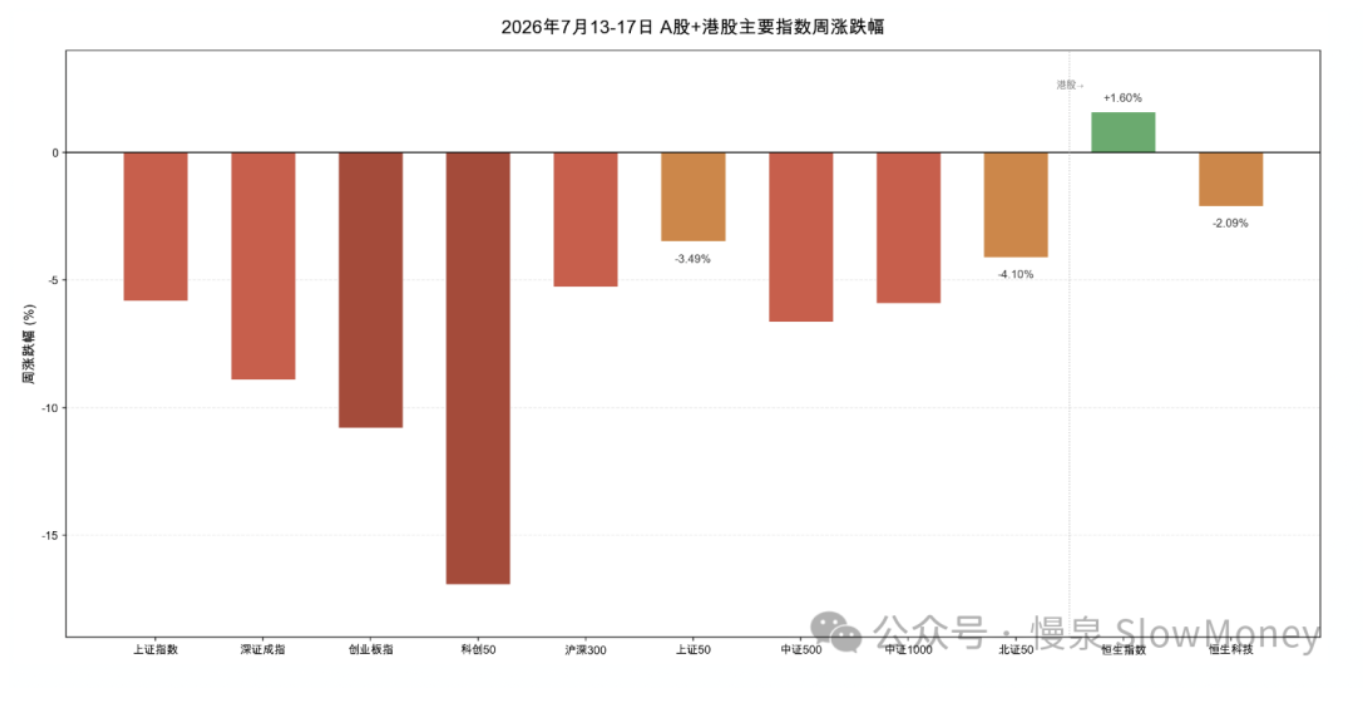
本周 A 股持续下行,特别是最后一个交易日惨不忍睹,指数回到年内低点。本周沪深 300 下跌 5.81%,恒生科技下跌 2.09%,全部 A 股涨跌幅中位数 -6.0%。全周 481 只个股上涨、4,997 只个股下跌、45 只收平,涨跌比约 1:10;周五单日近 200 只个股跌停、约 900 只跌幅超 9%。
周一延续科技杀跌 → 周二深 V 反弹短暂企稳 → 周三起"高低切换"确立(AI 硬件崩塌,消费/医药崛起)→ 周五三重压力(全球芯片共振下跌 + Kimi K3 开源冲击 + 美伊冲突升级)下演变为全市场恐慌性出清,科创 50 单周暴跌近 17%,创业板指跌超 10%。
| 指数 | 本周涨跌幅 |
|---|---|
| 恒生指数(逆势收涨) | +1.60% |
| 恒生科技 | -2.09% |
| 上证 50 | -3.49% |
| 北证 50 | -4.10% |
| 沪深 300 | -5.81% |
| 上证指数(回到年内低点) | ≈ -5.9% |
| 创业板指 | < -10% |
| 科创 50(周五恐慌性出清) | ≈ -17% |
| 全 A 涨跌幅中位数(涨跌比约 1:10) | -6.0% |
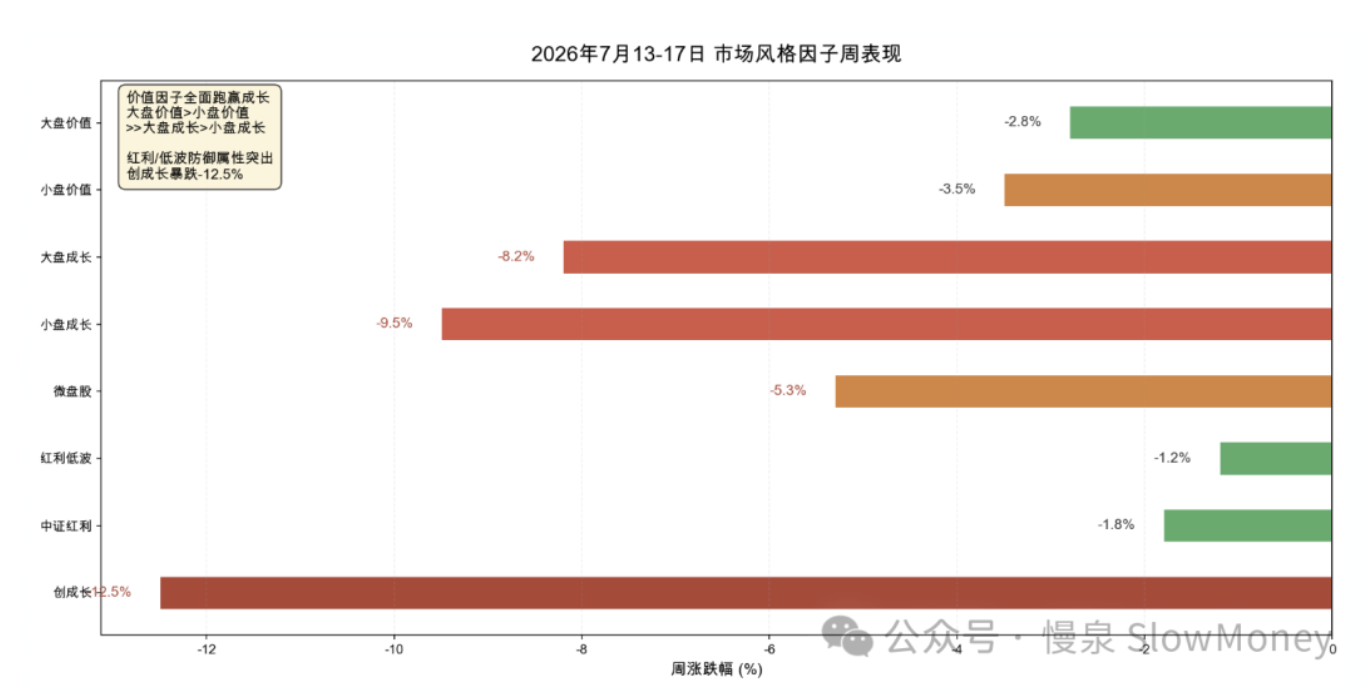
结构上:价值因子全面碾压成长因子。红利低波仅跌 1.2% 成为最抗跌风格,创成长暴跌 12.5%。这是典型的"Risk-Off"防御行情——资金从高位成长向低位价值 + 红利进行系统性迁移,而非全面离场。板块上,电子元件、通信和电池下跌;红利资产逆势上涨(银行、煤炭、电力运营商);消费上涨。
市场分析:高位科技估值泡沫引发的资金踩踏、资金再平衡、海外冲突。
市场展望
- 逆向参与:仓位提升至 75–80%(Beta)、45%(Macro),积极参与市场,更关注结构性。高位资产用于短线交易并控制在 5–10% 占比以内;红利和 HALO 资产低位布局,不追高,市场崩溃时收集;
- 市场情绪恐慌主导调整:主动减仓、成交额先缩量阴跌再放量暴跌、融资余额 8 连降,都体现出现在处于情绪主导的恐慌阶段——这个速度越快,底部越接近;
- 经济:不温不火,关注外需和月底会议可能的催化,着眼月底的会议适当建立仓位;
- 历史上的风格转换:历史上 2023 年二季度和 2020 年 9–10 月——以 2020 年为例,资金在中报之后从高估值科技、创新药板块中撤出,转向估值低、具备业绩支撑的金融、周期和消费龙头,市场风格完成"高低切换",这个阶段市场指数在 3200–3400 窄幅震荡,但结构出现顺利的转换。但是大盘不能持续下行,不然很容易走向全面的下跌,这种风险需要防范。
组合备忘
Beta 组合表现大幅跑赢市场(市场指 Wind 全 A 指数),Macro 同样。组合仓位整体上行:周五暴跌阶段增加了持仓,买入的方向是超跌优质个股和 HALO 资产。Beta 策略仓位 76% 附近,利用市场结构性的波动增加交易性持仓,寻找可持续现金流资产;Macro 策略仓位提升至 69%(其中转债 30%),整体保持谨慎。组合的表现主要受到以下因素影响:
- 风格连续第三周对组合正贡献:红利资产、HALO 资产和恒生科技本周表现较好对组合有利,同时科技持仓占比低,一定程度上也减少了大幅的波动——消费和电解铝表现突出;
- 仓位没有顶到很高,交易具备灵活性:当前主要是科技交易型参与,总仓位严格控制;红利资产在低位坚决收集筹码;
- 机器人的仓位承压。
| 类别 | 仓位 |
|---|---|
| Beta 策略(周五暴跌阶段加仓:超跌优质个股 + HALO 资产) | ≈76% |
| Macro 策略权益仓位(含转债 30%,整体保持谨慎) | 69% |
Beta 大幅跑赢市场 · Macro 同样跑赢 · 周度涨幅不再公开播报
操作和思考:主要操作是在周五暴跌的情况下增加了两类资产——超跌优质股:这些公司主业稳定,同时科技 AI 布局明确,资金和风险偏好原因导致的大幅下跌,但即使考虑主业估值和定价已经具备相当的吸引力;HALO 资产:在外部风险持续和美元可能下行的情况下,看好这类资产短期作为 AI 资产的替代品被资金青睐,类似一季度的情况,其持续性可能比消费白酒强。
下一步操作:市场放量暴跌阶段仓位增加,但是近期不高于 82%。方向上,主力继续持有红利资产、HALO 资产;交易产业主题资产;新方向包括月底会议的交易型资产。阶段性仍然维持聚焦结构、灵活交易、控制仓位的策略。结构上继续关注红利资产、HALO 资产和产业主题回落的标的——随着红利资产被市场关注,可持续性强的会吸引大量的资金投票,上涨时不需要过分紧张;暴跌如果造成整体下跌,可以增加布局被错杀的标的。灵活交易超跌优质股和 HALO 资产,一定要灵活交易,作为平衡仓位的重要手段——暴跌阶段买入、反弹坚决卖出,在市场剧烈波动阶段,交易容易创造超额。仓位控制,不激进,用仓位冗余来创造超额收益。
上期钩子的答案:① 负向螺旋——完全兑现:主动减仓、缩量阴跌转放量暴跌、融资余额 8 连降、周五近 200 只跌停,情绪主导的恐慌阶段确认(但原文同时判断"速度越快底部越接近");② 2020 式高低切换——确立:周三起 AI 硬件崩塌、消费/医药崛起,红利低波 -1.2% vs 创成长 -12.5%,Risk-Off 迁移而非全面离场;③ 月底会议建仓——顺延(继续着眼月底布局);④ AI 应用新方向——本期未提,挂起。组合连续第三周跑赢,Beta 加仓至 76%、上限提高到 82%。新钩子:① "恐慌速度越快底部越接近"的逆向判断验证;② 大盘持续下行演变为全面下跌的防范风险;③ 超跌优质股 + HALO 的交易超额;④ 月底会议交易型资产。对账窗口:2026 年 7 月底至 8 月初。