投资备忘20260705-过去五年茅台是怎么过的
2026-06-29 — 2026-07-05 · W27 · 周度备忘(补档)
话说"过了半年……就过年",市场的日历效应还是很明显:投资者在六月最后几个交易日集中精力拉重仓股,让半年末的业绩显得好看点,修复 6/26 的下跌。但是过了半年末的时点,大盘迎来了下跌的同时,迎来了结构性的调整——AI 和半导体出点血,也够医药、资源 HIGH 几天。"大河有水小河满、大河无水小河干"的古训在资本市场当下完全无效,现在就是大河有水小河干、大河漏水小河满。不过抱团股的下跌不是一蹴而就,从茅台的过程来看:quickly、slowly、then suddenly。
茅台:知道过去的五年我是怎么过的么?
总体上:刚开始 quickly,然后会出现明显的修复,因为业绩恶化是慢变量;然后 slowly,通过不断的震荡消化估值和资金,弱相对收益,温水煮青蛙;最后 suddenly,基本面的恶化突然压垮"温水中的青蛙",基本面和估值快速压缩——从稀缺性溢价 + "永续增长"叙事到戴维斯双杀。
茅台的下跌不是"一步到位"的暴跌,持续了五年尚未完成。茅台的问题不仅仅是茅台的问题,而是整个白酒行业正在经历库存周期、消费和渠道变化:
库存周期:连续三年"去库存"
- 2024 年,A 股 20 家白酒上市公司存货达 1,683.89 亿元,同比增加 192.9 亿元;
- 2025 年上半年,58.1% 的经销商反映库存继续增加;
- 价格倒挂普遍存在:800–1,500 元、500–800 元价位段倒挂最为严重;茅台批价(飞天原箱)从 2021 年高峰的 3,200+ 元跌至 2025 年 9 月的 1,810 元,虽有阶段性企稳但趋势向下。
消费变迁:需求端三重萎缩
- 政务消费:2025 年 5 月修订的《党政机关厉行节约反对浪费条例》将禁酒范围扩展至所有含酒精饮料,虽政务消费占比已不高,但信号意义强烈;
- 商务消费:经济下行 + 投资活动萎缩 → 商务宴请频次和标准双降;
- 个人消费:85 后–94 后年轻群体对高度白酒偏好显著低于前几代人,"低度化""微醺化"是消费趋势。
渠道变革:直销替代批发,价格体系重构
茅台近年来大力发展直营渠道(i 茅台 APP 等),直销占比从 2021 年的约 20% 提升至 2025 年的 45%+。这虽然提高了出厂均价,但也冲击了传统经销体系的利益格局、使得批价体系更加透明——囤货投机需求被挤出、经销商利润被压缩 → 渠道推力下降。
泡沫过程:杀估值是泡沫破裂的声音
| 下跌分解 | 贡献 | 说明 |
|---|---|---|
| 估值压缩(PE 70x → 18x) | ~45% | 从"永续增长"到"类债定价"的叙事切换 |
| 盈利放缓(增速 +19% → -4.5%) | ~10% | 营收首降,净利下滑,行业逆风 |
| 相对配置转移(资金流向科技) | 额外压力 | 不是绝对值跌,而是相对排名暴跌 |
| 时间 | 估值(PE) | 阶段 |
|---|---|---|
| 2021 年 2 月(顶部) | 70 倍+ | 稀缺性溢价 + "永续增长"叙事 |
| 2021 年底 | 45–50 倍 | 政策打压后修复 |
| 2022 年底 | 30–35 倍 | 熊市估值收缩 |
| 2024 年 | 20–25 倍 | 业绩增长 + 估值消化 |
| 2025 年至今 | 18–20 倍 | 盈利负增长 + 股息率逻辑接替 |
| 2026.07.03 | 18.05 倍 | 历史最低估值区间 |
本周市场
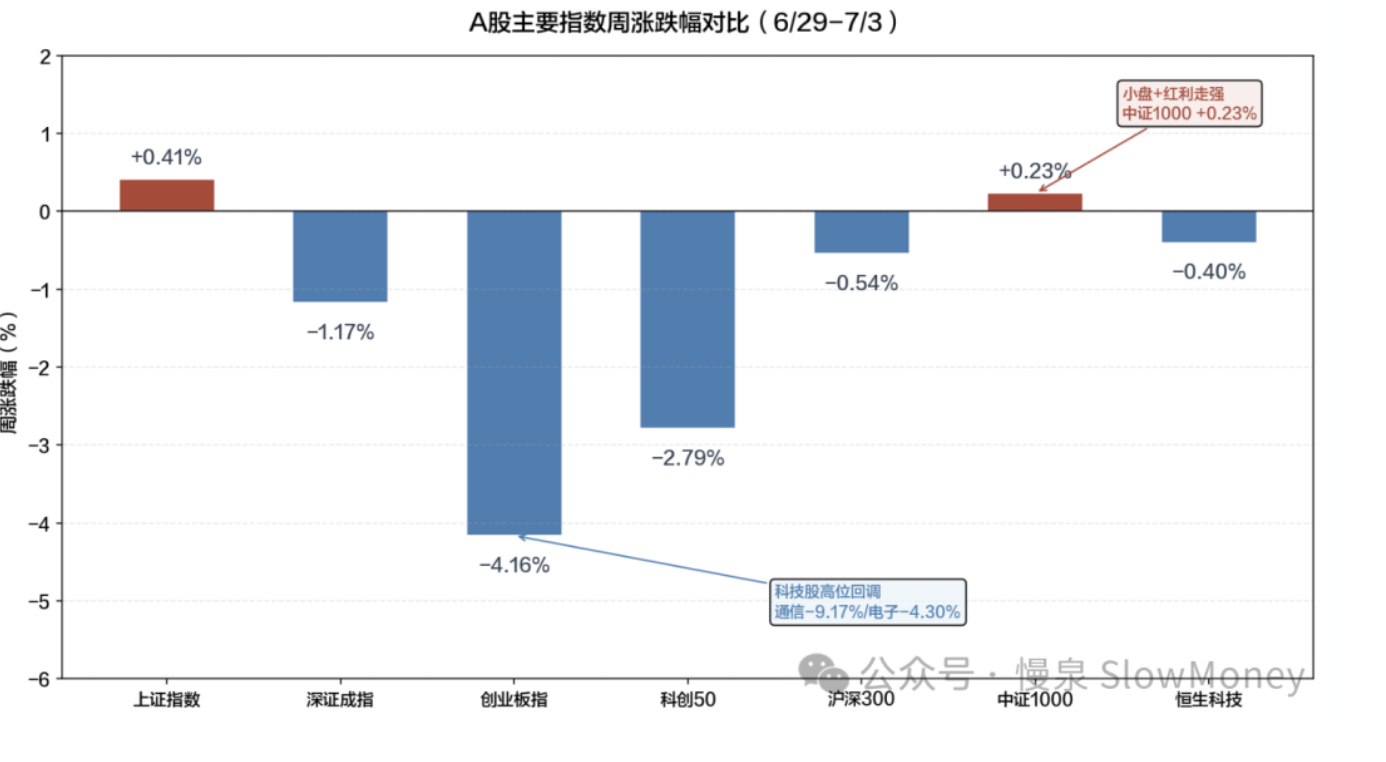
本周呈现典型"冲高回落、宽幅震荡"格局。上证指数周一至周三连续上行,7/1 盘中最高触及 4112.45 点,随后周四大幅回调(-2.03%),周五小幅反弹收于 4043.64。上证周线勉强收红(+0.41%),但深证成指(-1.17%)和创业板指(-4.16%)明显走弱。最大的结构变化是:科技权重高位杀跌(通信 -9.17% / 电子 -4.30%),低位板块大面积崛起(医药 +10.53% / 汽车 +4.57%~7.06%),市场从"科技一枝独秀"转向"高切低扩散"。
| 指数 | 本周涨跌幅 |
|---|---|
| 上证指数 | +0.41% |
| 中证 1000(小盘 + 红利走强) | +0.23% |
| 沪深 300 | -0.54% |
| 恒生科技 | -0.40% |
| 深证成指 | -1.17% |
| 科创 50 | -2.79% |
| 创业板指(科技股高位回调:通信 -9.17% / 电子 -4.30%) | -4.16% |
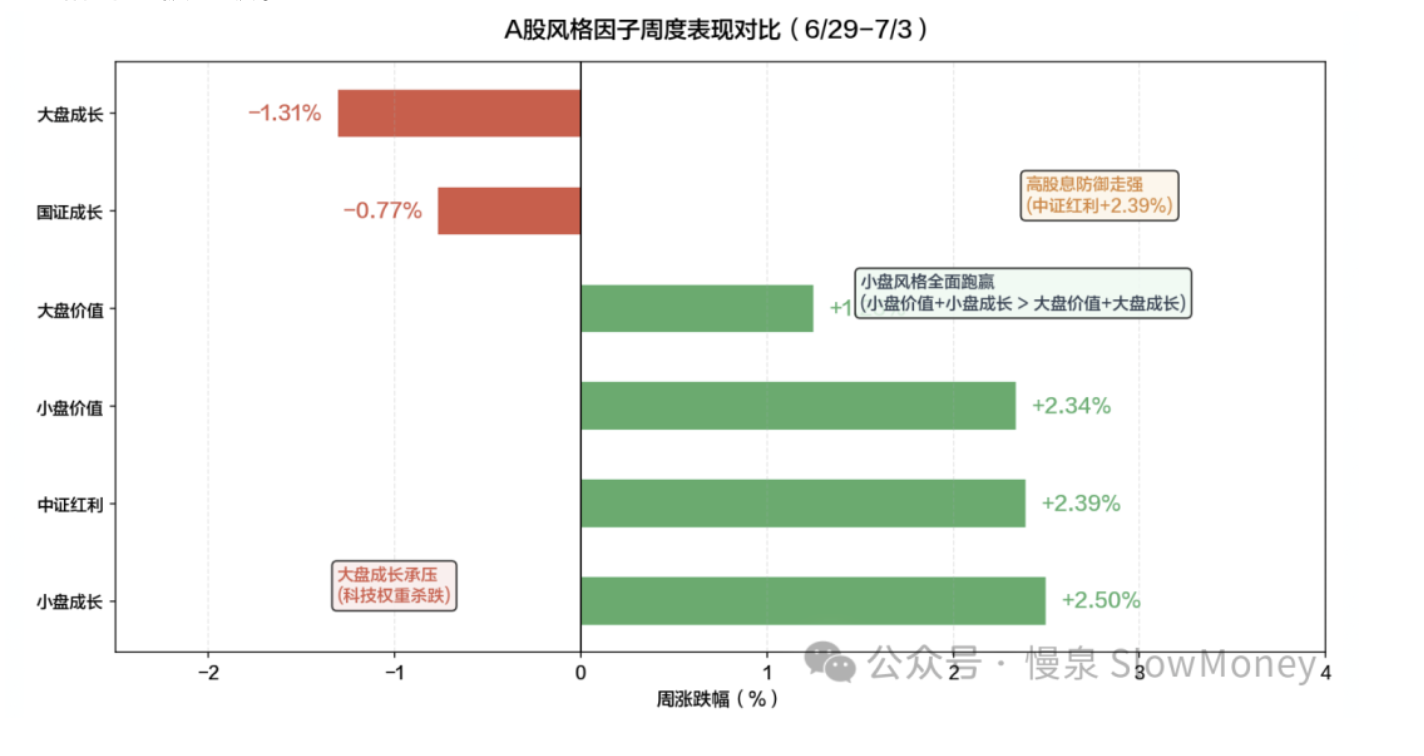
结构上:"高切低"是本周最核心的风格特征。小盘组合(价值 +2.34% / 成长 +2.50%)全面碾压大盘组合(价值 +1.25% / 成长 -1.31%)。这不是"成长整体退潮",而是成长内部的高低切换:从大市值科技龙头(寒武纪周跌约 -8.7% / 中际旭创周跌约 -8.5%)向中小市值方向(机器人 / 汽车零部件 / 家电)扩散。中证红利 +2.39% 的强势表现说明防御型资金也在积极寻找替代方向。上周(6/22–26)大盘价值 -3.06% 垫底、科创 50 +6.32% 一骑绝尘的极端分化格局已被打破。
市场展望:少看指数、多看结构
仓位:当前市场由流动性与风险偏好驱动,核心支撑来自日均 3.5 万亿的超高成交和 AI 产业业绩爆发。但这种驱动模式极度脆弱,一旦风险偏好逆转,高杠杆会放大下行速度。市场资金极度短期化和亢奋,成交量和两融均在历史高位,而且市场下跌的几个交易日两融并没有去化。
结构的重要性远高于指数本身——永续增长的科创和没有增长的沪深 300。
- 新方向:需要关注中报、HALO 资产和月底政治局会议影响;
- 风险:海外调整的风险仍然有待定价。
组合备忘
Beta 组合表现大幅跑赢市场(市场指 Wind 全 A 指数),Macro 同样。组合仓位整体上行:在 4100 以上降低科技仓位,下跌阶段收集其他方向筹码。Beta 策略仓位 67% 附近,利用市场结构性的波动增加交易性持仓,寻找可持续现金流资产;Macro 策略仓位提升至 65%(其中转债 30%),整体保持谨慎。组合的表现主要受到以下因素影响:
- 风格在本周出现较大的切换,组合持仓的红利资产在六月份持续下跌的情况下,呈现企稳反弹的走势——风格短期对组合有利;
- AI 科技持仓增加交易,快速上涨时减仓增加高分红、暴跌时加仓——通过交易一方面对科技业绩兑现保持跟踪,同时增厚收益;
- 机器人方向有表现,带动组合上涨。
| 类别 | 仓位 |
|---|---|
| Beta 策略(结构性波动中增加交易性持仓) | ≈67% |
| Macro 策略权益仓位(含转债 30%,整体保持谨慎) | 65% |
Beta 大幅跑赢市场 · Macro 同样跑赢 · 周度涨幅不再公开播报
操作和思考:上周的主要操作——上半周科技上涨减少科技 AI、增加中报改善主题资产和 HALO 资产;下半周部分买回部分科技 AI 资产。Macro 也增加了科技的交易和转债持仓。
下一步操作:仓位在震荡阶段维持,外围风险释放下跌时增加仓位,但组合控制在 70% 以内。指数宽幅 4000–4150 区间震荡、考验 4000 点的概率增加,方向上继续买入中报改善主题资产和 HALO 资产,交易科技资产。
抱团股的下跌不是一蹴而就——quickly、slowly、then suddenly。茅台用了五年走到历史最低估值区间,杀估值是泡沫破裂的声音。
上期钩子的答案:① 4000 以下加仓计划——指数未测试 4000(周内高点 4112、收 4043),区间上移为 4000–4150,考验 4000 概率增加、加仓计划顺延;② 中报 + 政治局会议——中报改善主题已在持续买入,政治局会议仍待月底验证;③ PMI 6 月是否破 50——本期原文未提及,继续挂起;④ 港股谨慎建仓——恒科 -0.40% 初步企稳,仍未建仓。本周最大的变化是风格:六月底拉重仓股修复半年末业绩 → 七月初高切低扩散,红利企稳反弹、组合两周连赢。新钩子:① 茅台式 "quickly-slowly-suddenly" 剧本是否适用于 AI 抱团(现在是 quickly 后的修复期?);② 高切低扩散的持续性(医药 +10.53% 能否接棒);③ 4000 点考验与 70% 仓位上限的兑现。对账窗口:2026 年 7 月中下旬。