投资备忘20260504-一季报说了啥
2026-04-27 — 2026-05-04 · W18 · 周度备忘(补档)
五一是个好假期:时间不长不短、天气不冷不热,安排了一个短途的太原旅游——去年自己去过一次,这次带家人一起。从北京到太原开车 500 公里左右,途经忻州、太原晋祠、山西博物馆,汾河跑步。整体节假日感受一般,跟平日是两种体验:景区(晋祠)人太多,非景区(汾河)人很少。
回京的路漫长且折腾——2+6+2 一共 10 辆车的追尾直接把一段高速路干关闭了,我是最后一个被追尾的。处理事故使得本来 5 个小时的路走了 9 小时,凌晨两点准时【呵呵】到北京,真是美好的一天。
本周市场
市场选择了上周预测的第一种情形:4100 点附近的窄幅震荡,但比预期的略强,属于相对强势的震荡上行。成交量在节前维持在高位——令人震惊的 2.6–2.7 万亿附近,一般节前交易冷清的成交并没有出现:一方面投资者对 5 月份有期待,另一方面景气行业的业绩给力。结构上科创板和中小市值涨幅较大;板块上电池、自主可控、石化煤炭上涨,食品饮料、银行和计算机下跌。
| 指数 | 本周涨跌幅 |
|---|---|
| Wind 全 A | +1.22% |
| 沪深 300 | +0.80% |
| 恒生科技 | -0.63% |
市场分析:市场主题太多但新增资金太少,存量资金羊群效应。
- DeepSeek 引领的国产算力和业绩的催化带动整个半导体自主可控方向上涨——既有短期事件又有业绩打底,同时还有一些长期故事,上涨并不意外;
- 市场极端分化是群体效应的极端化表现之一。科技中的通信板块的交易缩圈,整体走势一般但其中个股仍然有较强表现;低关注的资产缺乏资金,主要是消费、医药——狗看了都皱眉。
组合备忘
组合本周表现持平市场(市场指 Wind 全 A 指数)。主要是产业趋势 AI 硬件资产的继续强劲表现——核心个股处在产业趋势和业绩的甜点期,维持持仓;机器人智驾主题表现一般,部分个股新高减仓、调整后买回,持仓略有上升;宏观通胀主题表现强于市场,维持持仓;DA 资产中的消费资产本周表现较强,周期类受压制,地产有情绪改善——继续增加持仓,调整 DA 资产的进攻性,消费 + 地产关注边际变化和防御属性。
| 类别 | 仓位 |
|---|---|
| Beta 策略(仓位持平,继续调结构) | ≈80% |
| Macro 策略权益仓位(含转债 25%,绝对收益为核心) | 60% |
组合表现基本持平市场 · 周度涨幅不再公开播报
市场模式展望:市场在前高位置附近(双创在前高之上、主流指数在前高之下)出现的震荡非常正常。过去一周看属于强势的震荡——无论是成交量还是短期走势,市场选择在节假日维持情绪高位;而同时恒生科技却维持情绪低位,大家更喜欢赌场,没人喜欢种地。
- 指数继续尝试冲击前高。预计未来的两周市场可能会交易北京会面:包括总体风险偏好提升,热门板块可能继续吸引资金;结构上对自主可控(能源、科技、稀土)提供催化;
- 新资金太少,但是炒作主题太多。因此新的主题很难形成抱团共识——要么在热点里面躺着,要么去冷门的蹲着;
- 如果再推迟见面——这并不是一个很低的概率——防止可能的风险:包括指数上涨要调整持仓、结构性防守的持仓、防止高位股的回落。
操作:Beta 策略仓位维持,产业主题方向做调仓、做交易;宏观主题通胀方向打开思路,增加更广谱的价格上涨;DA 资产维持或略微增加持仓,聚焦在消费和地产;宏观事件增加碳主题,包括电力、新能源和高耗能产业。Macro 策略专注绝对收益,执行越涨越减的策略,增强持仓的防御性。
一季报说了啥
全 A 归母同比 +7.7%,全 A 非金融 +7.9%,较 25Q4 分别 +4.6 / +12.2pct;全 A 非金融营收累计同比 +3.3%,单季增速触底反弹。
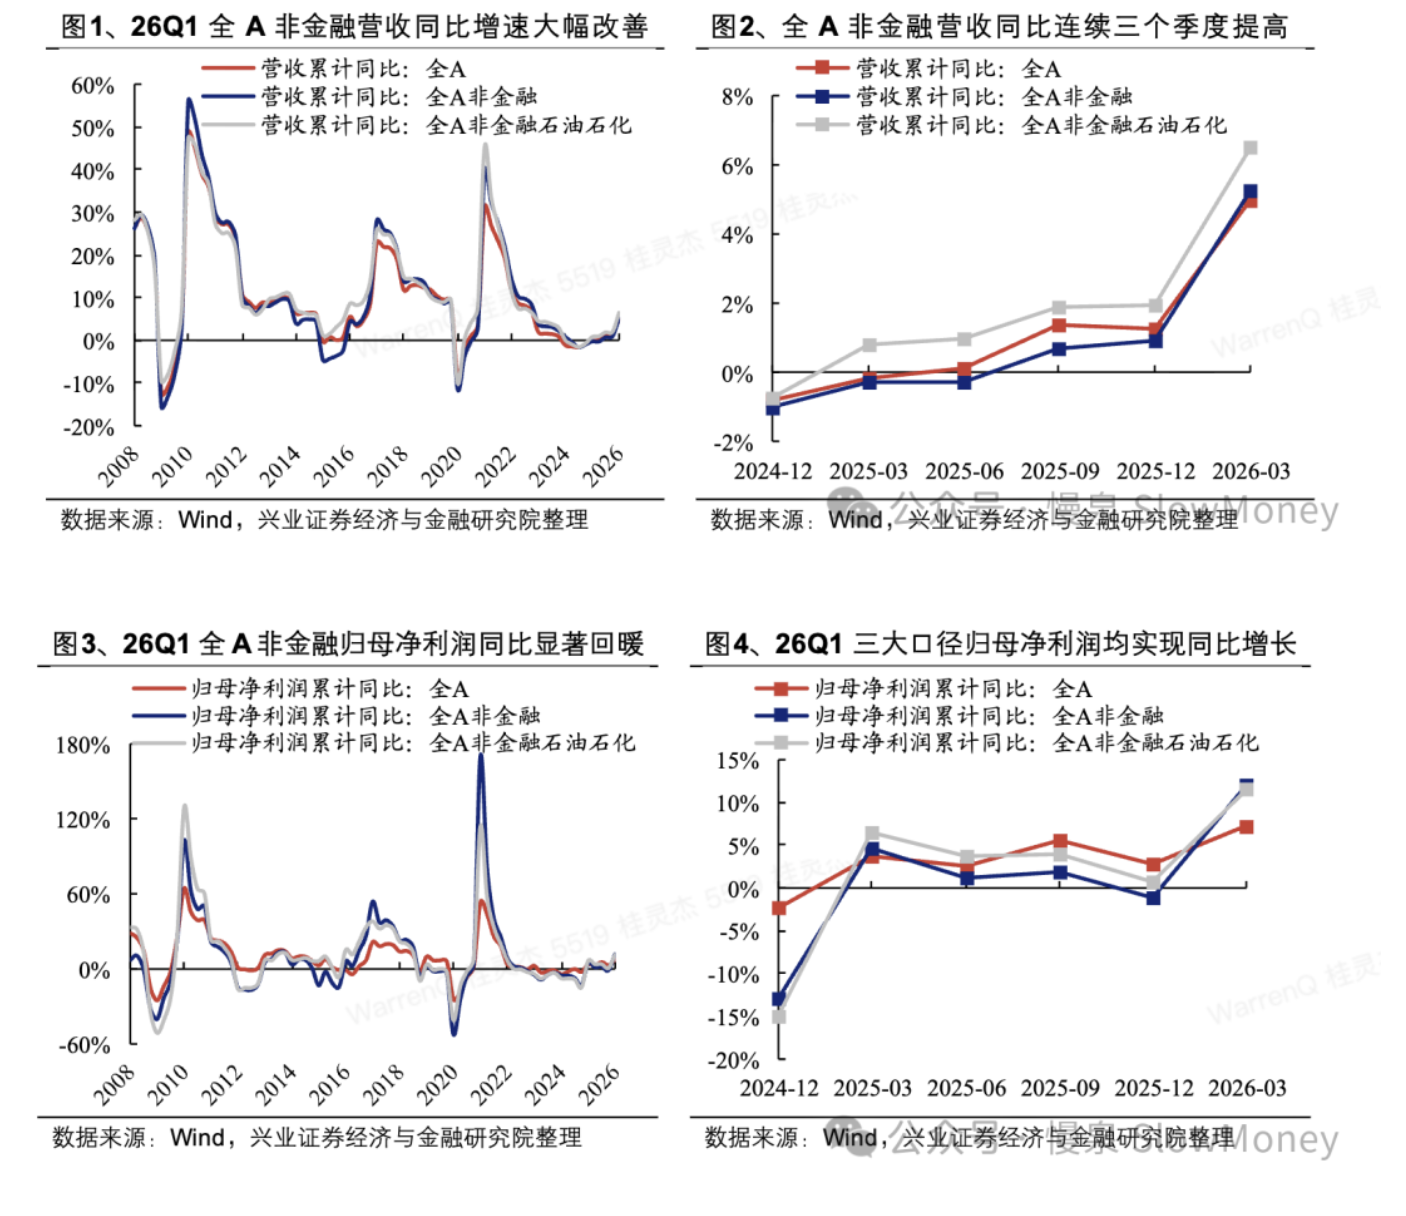
结构上:景气度的新能源 + 科技引领业绩(光锂);周期品因为地缘政治表现突出(有色、化工);出口仍然维持强势(电池、电动车);消费仍然低迷(部分受益于低基数)。
科创板归母同比大增 221.7%,营收较去年 Q4 提升近 10pct;创业板连续两季度保持 20% 以上业绩高增;中证 1000 营收 +9.8%、业绩 +3.4%;上证 50 受高基数拖累。TMT 和上游原材料领先,中游制造有所走弱;可选消费和必选消费表现较差,降幅在 10% 附近。
市场整体表现对应了业绩表现,同时结构分化也对应了业绩分化。但是部分消费低位企稳、叠加消费基金经理们砍自己一刀——也许很多方向上的低点要出现了。
上期钩子的答案:① 4150 防守心态与节前窄幅震荡——兑现,且比预期略强,属于强势震荡上行,节前成交 2.6–2.7 万亿维持高位;② 调整时间不够——市场用强势震荡作了部分回答,但"冲击前高能否成功"仍未定论;③ 恶之花的反面——本期一季报的极端分化恰是群体效应的极致样本(老虎机抱团 vs 消费医药无人问津),反面仍未正式展开,继续挂起。新钩子:① 未来两周的北京会面交易(含推迟见面的防守预案);② 消费低点是否出现——"基金经理砍自己一刀"之后的企稳信号;③ 一季报结构(光锂引领、消费低迷)对二季度风格的影响。对账窗口:2026 年 5 月中下旬(北京会面 + 消费数据)。