
宏观讨论20261014-美债5.3%之后…
2026-10-14 · AI 摧毁美债、拯救纳指 · 宏观讨论(补档)
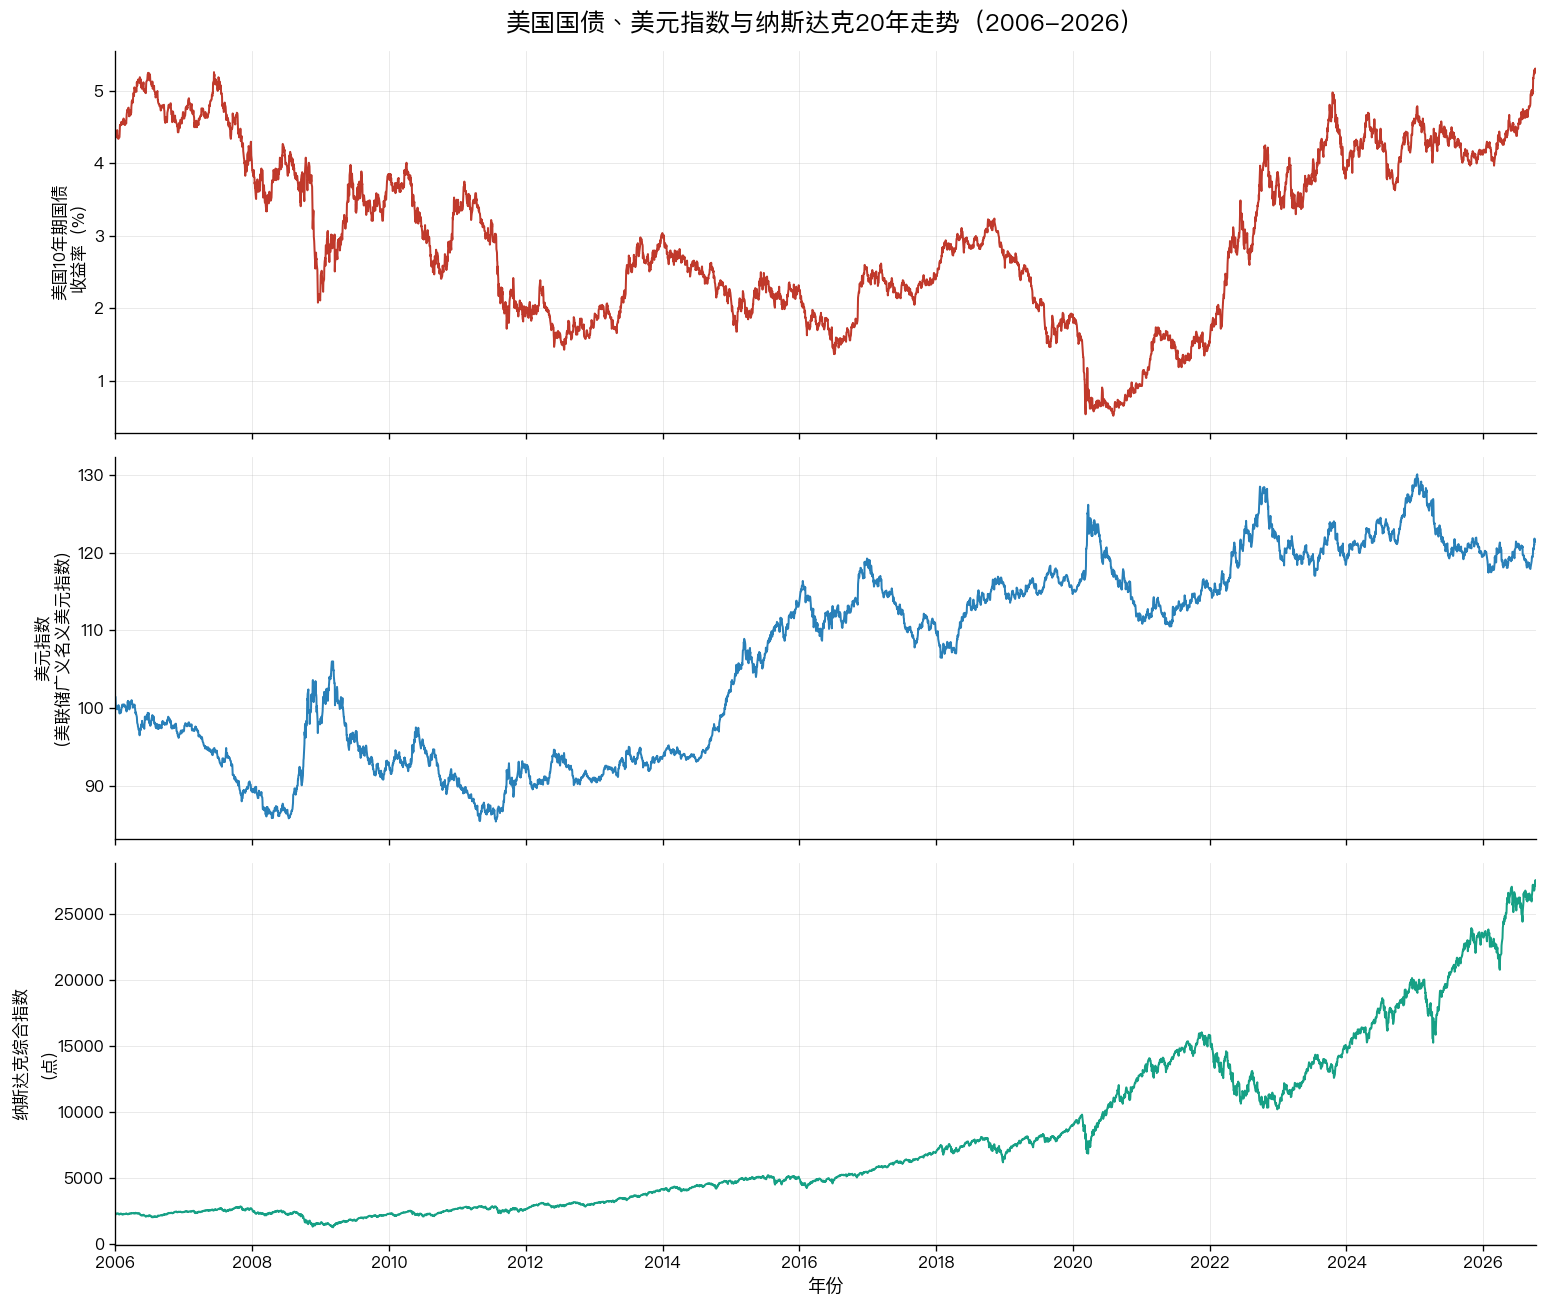
美债已经突破过去 20 年的高位,而纳指在不断创新高——理论上高利率会抑制投资,但新技术是边际需求方,足够高的回报让融资成本变得可以承受。如果 AI 的边际投资回报有一天开始回落,这套定价的根基会被自身的重力拖住。利率不会永远上行;螺旋式下降的那一天会来,且来得很漫长。
一、AI 摧毁美债、拯救纳指
美债已经突破过去 20 年的高位,同时纳指不断创新高。
理论上名义利率的上行会抑制投资,但是新技术是投资的边际需求方,高回报使得高利率可以被接受——这是过去几年大类资产定价的底层逻辑。利率没有按教科书走,因为教科书写的是传统投资函数,而投资函数已经被 AI 重写。
二、中国 vs 其他
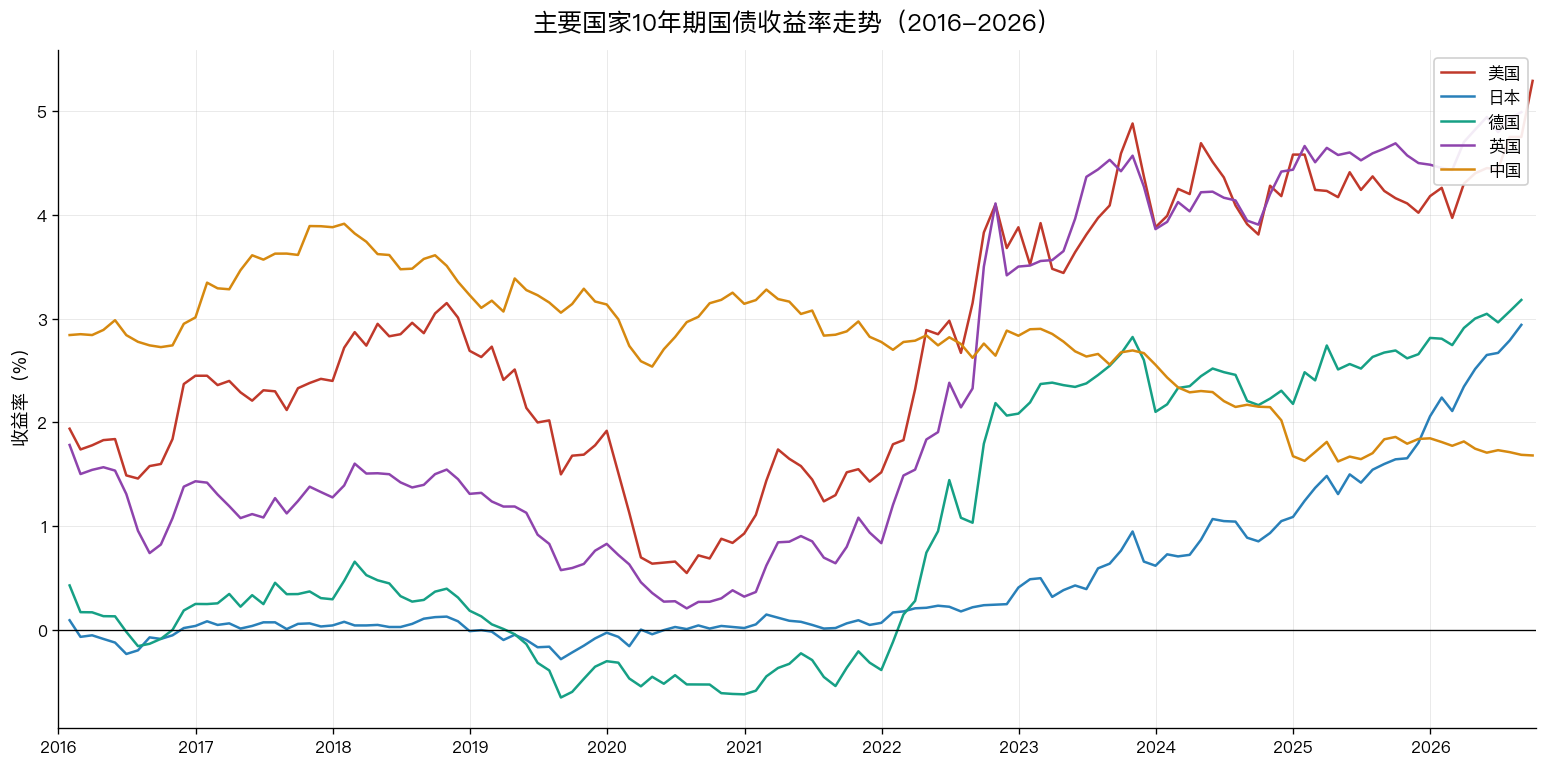
中国的利率从 2022 年之后开始跟海外彻底分岔——中国利率在过去 20 年最低位,海外在过去 20 年最高位。三条具体的分岔路径:
产业层面。AI 的核心在美国:使得国内集中在链条上的个别产业仍有景气度,海外则是从模型、硬件到基础设施投资的全链路景气;2021 年之后国内消费和机械制造的「内卷」输出过剩产能,新能源、汽车开始卷世界,一定程度上缓解了海外的制造业通胀压力;地产政策与居民资产负债表损伤,则长期压制国内的消费和通胀。
政策层面。货币政策差异巨大,国内忙着「五篇大文章」,海外(特别是美联储)在通胀、就业、金融稳定之间反复校准——节奏完全不同。
价格传导和价格控制。国内能源结构以煤炭为主,对能源价格控制力强使得整体价格能够稳定在通缩水平——但代价是居民收入感受差,企业利润薄,体感比数据更冷。
三、未来可能情况的推演
纳斯达克是美债利率的边际定价者。也就是说 AI 资产景气度越高,美债利率就越高——类似图 1 过去五年的走势,也是最近几年大类资产的定价逻辑,而且极有可能持续。利率的走势,本质是 AI 资本边际回报的影子。
AI 资本边际回报的变动是未来大类资产走势的核心。但投资回报率本身有尽头,会被自身的重力拖住,也就意味着利率的走势有尽头。当 AI 边际回报下降时,利率会螺旋式下降。
螺旋式下降的过程,一方面经济由 AI 投资造就的景气回落、通胀回落;另一方面美联储会顺势进入降息周期,这次降息周期将非常漫长。
对国内来说,924 以来科技支撑的结构性行情可能进入下一个阶段:包括 AI 应用的阶段、政策刺激或者红利回归。
经历灾后重建,未来硬件降价后杀手级的应用开始;政策从「既要又要还要」到「不得不」;啥都没有就红利「我心依旧」了。
四、投资含义
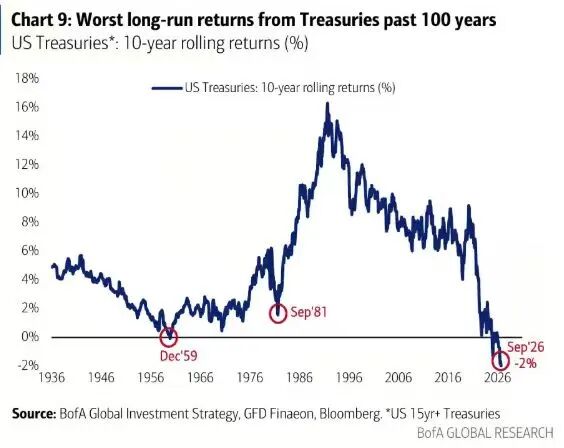
中期的美债。美国 15 年期以上国债的 10 年滚动回报,2026 年 9 月约 -2%,为过去 100 年最差。上一次股票和商品的长期回报差到这个份上,事后看都是一代人一遇的买点。
降息类资产:HALO 资产和 BTC。
国内:灾后重建方向(AI 应用的阶段、政策刺激 or 红利回归)。
AI 摧毁美债、拯救纳指——但这个游戏的下半场,是利率被自身的重力拖住,螺旋式下降的那一天。
承接上一期《升值通缩的历史》(2026-09-08):海外利率的历史高位对应「内部通缩」的另一面是「外部过热」——AI 投资既是通胀的来源,也将主导通胀的回落。第 046 期投资备忘(2026-10-11)留的「美债可能是未来几年保命资产」「未来 2 年看到 AI 带动的增长停滞,谁来支付利息?」这两个问题,本期尝试给一个方法论的框架;对账窗口:AI 资本回报是否出现拐点、纳指波动率上行是否开始压缩。