
宏观讨论20260908-升值通缩的历史
2026-09-08 · 本币升值 + 内部通缩:历史案例与机制 · 宏观讨论(补档)
本币升值(或升值压力)与内部通缩同时出现——历史上反复发生的组合。六个典型国家/地区,三类范式,一张药方清单,和当前中国的映射。
一、历史事实
历史上同时出现「本币升值(或升值压力)+ 内部通缩」的典型国家/地区有六个,按时间与性质可归为三类。
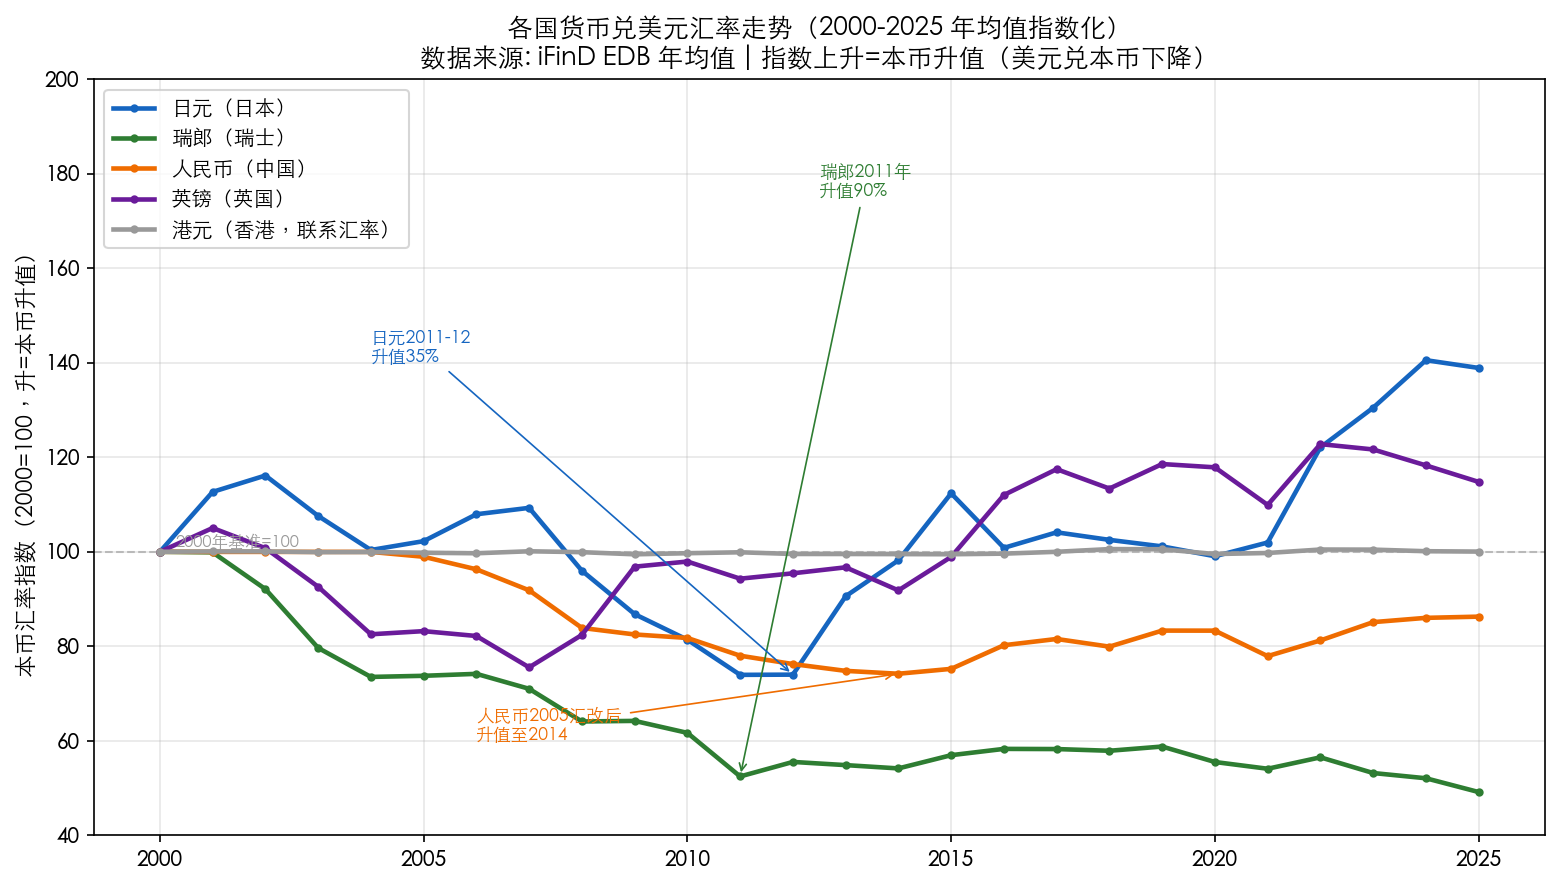
各国汇率走势(2000–2025)。「本币汇率指数」为各国货币兑美元年均值以 2000 年为基准指数化,指数上升 = 本币升值。港元曲线几乎水平,直观呈现联系汇率「名义汇率不动」的特征。
关键读数:
- 瑞郎:2000 年 1.69 → 2011 年 0.887,升值约 90%(避险资金流入),是升值幅度最大的案例;
- 日元:2011–2012 年约 79.7(较 2000 年升值约 35%),长期强势;
- 人民币:2005 年汇改后从 8.28 一路升至 2014 年 6.14(升值约 35%),此后「811 汇改」后回落;
- 英镑:2007 年 0.4997(1 英镑 ≈ 2 美元)历史最强;
- 港元:始终在 7.75–7.84 窄幅波动——名义汇率不动,但靠内部通缩实现「实际升值」。
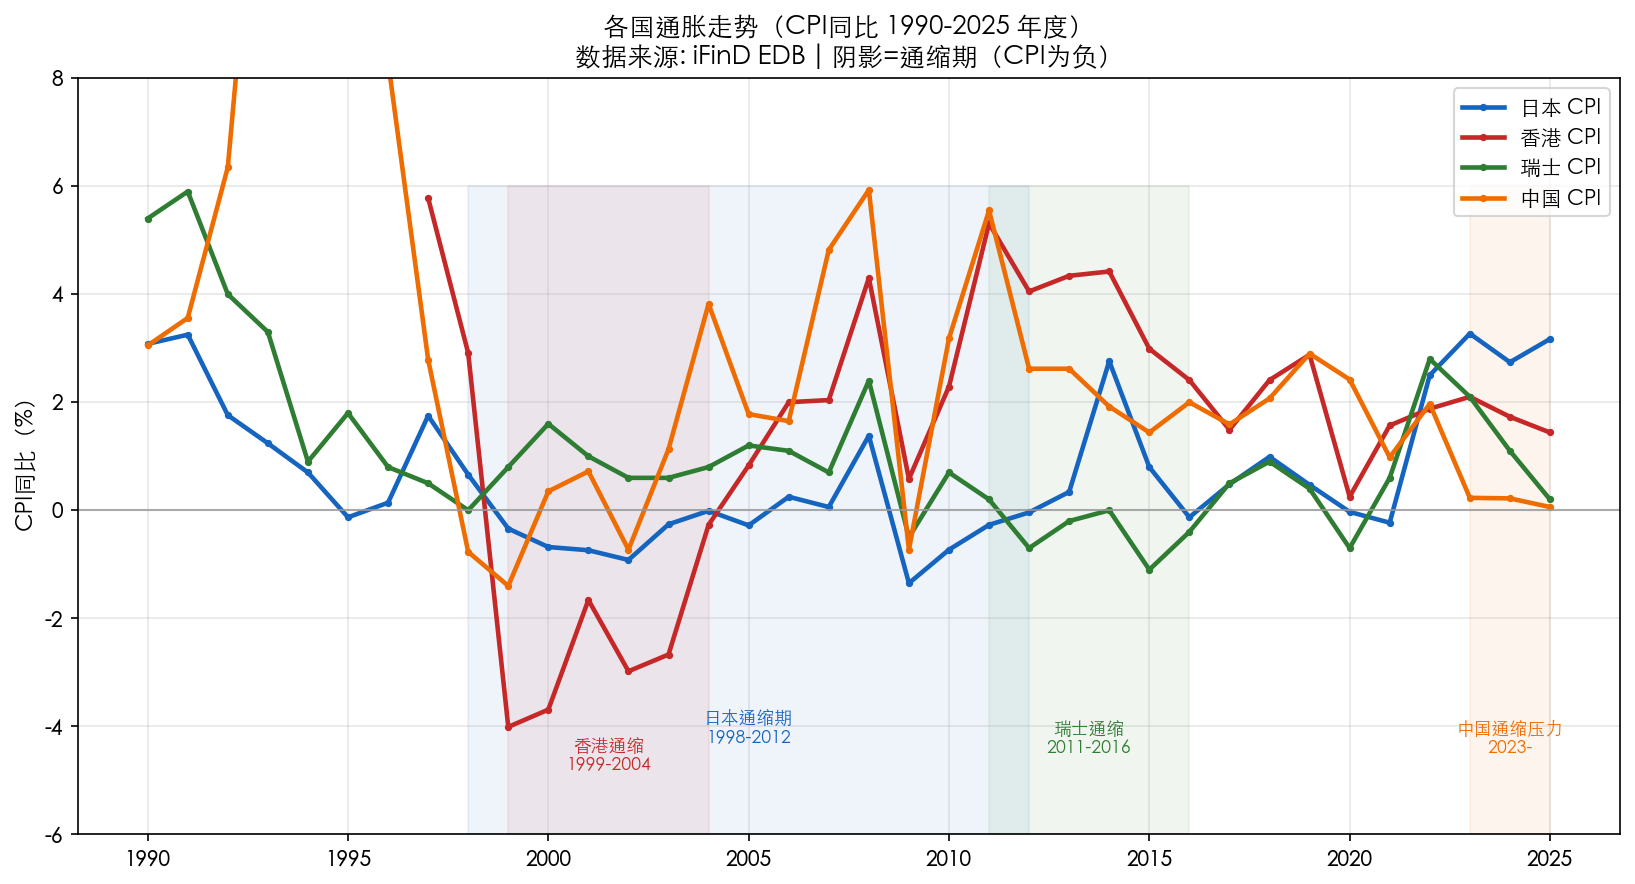
各国通胀走势(1990–2025,阴影 = 通缩期):
关键读数:
- 日本:1998–2012 年 CPI 长期在 0 附近甚至为负(1999 年 -0.34%、2002 年 -0.92%),「失去的二十年」;
- 香港:1999–2004 年 CPI 连续深度为负(1999 年 -4.01%、2000 年 -3.69%),是固定汇率下最痛苦的通缩样本;
- 瑞士:2011–2016 年 CPI 在 0 附近甚至为负(2015 年 -1.1%);
- 中国:2023 年起 CPI 滑向 0 附近(2023 年 0.23%、2024 年 0.22%、2025 年 0.06%),当前通缩压力显现。
典型案例归类:
类型 A:金本位/固定汇率下的「被迫通缩」(最古老范式)
| 案例 | 时间 | 核心事实 |
|---|---|---|
| 英国 | 1925–1931 | 1925 年丘吉尔以战前平价($4.86)恢复金本位,英镑高估约 10%,被迫用国内通缩维持竞争力 → 1926 年总罢工 → 1931 年放弃金本位、英镑贬值。凯恩斯称之为「丘吉尔先生的经济后果」 |
| 香港 | 1998–2003 | 联系汇率锁死名义汇率,亚洲金融危机后周边货币贬值,香港只能靠内部通缩(CPI 连续约 6 年下跌、楼价跌逾 70%)实现「实际升值」 |
类型 B:浮动汇率下的「升值 + 通缩」(现代范式)
| 案例 | 时间 | 核心事实 |
|---|---|---|
| 日本 | 1985–2012 | 广场协议后日元从 240 升至 120,长期强势;1998 年起进入持续通缩,CPI 长期负增长 |
| 瑞士 | 2011–2022 | 瑞郎避险升值,2011 年 SNB 设 1.20 下限、2015 年弃守,实施 -0.75% 负利率;2015–2016 年 CPI 陷入负值 |
类型 C:欧元区内的「内部贬值/工资通缩」(无独立货币的变体)
| 案例 | 时间 | 核心事实 |
|---|---|---|
| 德国 | 2000s | 2003–2005 哈茨改革压工资,经常账户顺差升至 GDP 约 7%–8%;因无法用汇率升值,以工资通缩 + 实际汇率贬值完成调整 |
正在进行中的案例——中国(2023 至今):离岸人民币从 7.3 附近升值至 6.7,而 CPI 长期徘徊在 0 附近、PPI 深度负增长、内需(社零/固投/地产)疲弱。
关键区分:真正的「本币升值 + 内部通缩」要满足两个条件——① 货币有升值压力(或实际升值);② 国内物价持续走低。香港属「名义不升值、靠通缩实际升值」;德国属「区内实际贬值」;日本、瑞士是最纯粹的名义升值 + 通缩并存案例。
二、机制梳理
1. 外部顺差推升值 + 内部需求疲弱 → 双缺口。经常账户巨额顺差(出口强/内需弱),一方面带来本币升值压力(顺差 = 外汇供给多),另一方面内需不足(高储蓄、老龄化、地产去杠杆、收入预期弱)导致国内物价起不来(通缩压力)。本质:顺差国往往同时是「高储蓄、低消费」的经济体——顺差推升本币,内需疲弱压制物价,两者是同一根「储蓄过剩 + 需求不足」的根上长出的两个果。
2. 升值 → 输入型通缩。本币升值直接压低进口商品价格,通过 CPI 篮子传导为物价下行——这是「升值导致通缩」的直接渠道。
3. 资产负债表衰退(日本范式,最致命)。泡沫破裂后资产价格暴跌、债务刚性不变 → 私人部门从「利润最大化」转向「债务最小化」,即便利率降到 0 也不借钱、不消费、不投资 → 货币政策失灵(流动性陷阱)。
4. 名义汇率不升值,就靠「通缩」完成实际升值。当名义汇率被制度锁定(金本位、联系汇率、欧元区),市场要恢复竞争力,唯一出路是内部物价与工资下跌,让「实际汇率」通过通缩被动升值。
5. 反馈闭环(负循环一旦形成难打破)。通缩 → 实际利率升高 → 债务负担加重 → 进一步去杠杆、不消费 → 需求更弱 → 通缩更深 → 通缩预期固化 → 货币政策失效。
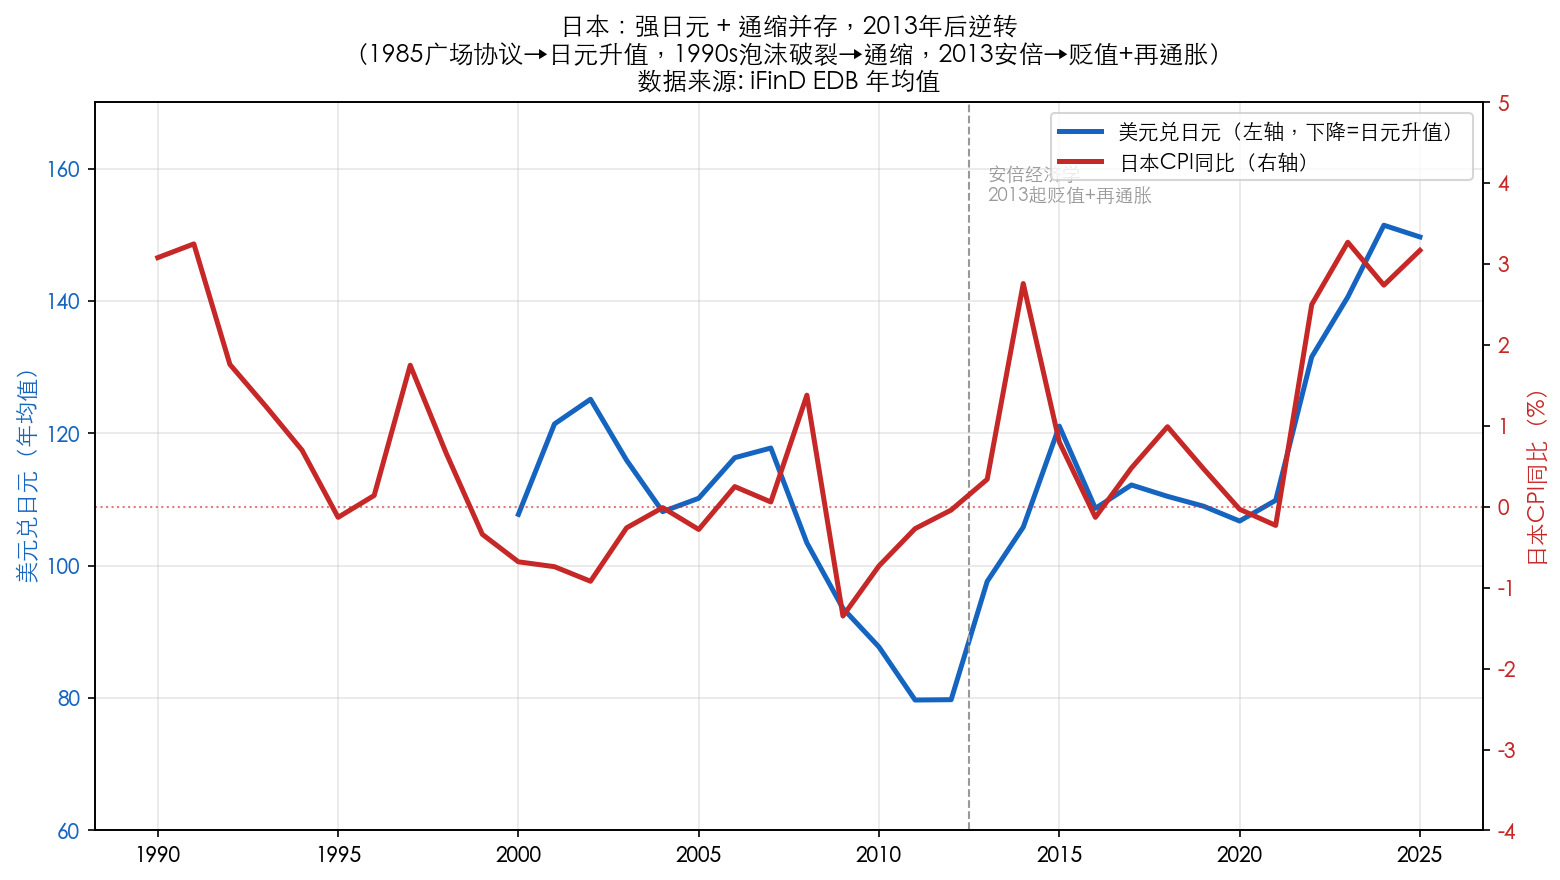
升值 + 通缩是「外部竞争力过强 + 内部需求过弱」失衡的两面——一旦形成通缩预期,会进入「升值→输入通缩→内需萎缩→更通缩」的自强化循环。
三、如何解决
| 手段 | 具体做法 | 采用国 | 效果 |
|---|---|---|---|
| 财政扩张 | 政府加杠杆补内需缺口 | 日本、英国 1931 后 | 日本反复但力度不够、时机过早退出 |
| 激进货币宽松 | QE、负利率、前瞻指引 | 日本、瑞士 | 缓解但未能彻底打破通缩预期 |
| 汇率主动贬值 | 干预、弃守下限 | 英国 1931、瑞士 2015、日本 2013 | 最直接有效——放弃强货币换取再通胀 |
| 通胀目标制 | 明确 2% 目标锚定预期 | 日本 2013 | 改善预期,但未持久达标 |
| 工资增长 | 推动工资-物价良性循环 | 日本「春斗」、德国反转 | 关键但难,日本仍困于此 |
| 结构性改革 | 破僵化、提生产率、修复资产负债表 | 德国哈茨改革、安倍第三支箭 | 德国成功,日本不足 |
| 债务重组/坏账出清 | 银行注资、坏账核销 | 日本 2003 竹中平藏、当前中国注资银行 | 前提条件,不清账难重启信用 |
关键结论:
- 最立竿见影的是「放弃强货币」——英国 1931 放弃金本位、瑞士 2015 弃守下限、安倍 2013 让日元贬值,都迅速扭转了通缩。
- 单纯货币宽松不够——资产负债表衰退中,降息到零也无人借钱(日本教训),必须配合财政扩张 + 坏账出清 + 通胀预期管理三管齐下。
- 最难的是「预期」——需用可信政策(通胀目标 + 持续财政)打破通缩预期,这是日本 20 年没完全做到的。
四、资本市场表现
日本(1985–2012,最完整样本):股市从 1989 年泡沫顶点 38,957 点跌至 2003 年约 7,600 点,此后 8,000–20,000 区间震荡逾 20 年;债市是大牛市——10 年期 JGB 收益率从约 6% 跌到 0 附近;日元长期强势,海外资产受追捧;房地产崩塌后长期低迷,地价跌逾 60%。特征:「股弱债强、本币强」——通缩环境下债券是最大赢家,股票长期承压,现金(强币)本身就有正实际收益。
瑞士(2011–2022):股市相对韧性(医药、金融等全球防御型巨头),但出口制造业受瑞郎升值压制;负利率把债券收益率压至负值,债券无利可图;负利率催生房地产泡沫。
香港(1998–2003):恒指从 1997 年高点 16,820 跌至 2003 年约 8,300,腰斩;楼价跌逾 70%,负资产问题严重。
反例印证——「贬值 + 再通胀」的资产表现。对照安倍经济学(2013 起,日元贬值 + 再通胀):日经从约 8,000 点涨至 2015 年约 20,000 点(约 +150%),日元从 75 贬至 120+,通缩预期被打破。从「升值+通缩」切换到「贬值+再通胀」,股票会迎来戴维斯双击,债券牛市终结、本币资产吸引力下降。
总结:对当前中国的映射
| 维度 | 历史启示 |
|---|---|
| 定性 | 中国当前「人民币升值压力 + CPI 0 附近 + 内需疲弱」最接近日本 1990s 前段的组合 |
| 最危险的是 | 形成「通缩预期固化 + 资产负债表受损(地产/地方债)」的负循环 |
| 关键药方 | ① 坏账出清(财政部注资银行已启动)② 财政补内需 ③ 谨慎处理汇率(不必主动守强币)④ 通胀预期管理 |
| 资产含义 | 若走向「温和再通胀 + 稳住汇率」,利好权益(尤其顺周期/资源/红利);若滑向日本式「长期通缩 + 强币」,则债券走牛、权益长期磨底 |
数据来源:各国年度 CPI 同比与汇率(1990–2025)均来自 iFinD EDB API 实际查询;早期案例(1925 英国金本位等)以经济史公开资料文字描述;机制与药方归纳参考凯恩斯、辜朝明资产负债表衰退理论等公开研究。以上为基于经济史的一般性分析,不构成投资建议。
原文 / 观点:Matt · johsnon0827@gmail.com