
宏观讨论20260520-美债与中国消费股
2026-05-20 · 美债与中国消费股 · 宏观讨论(补档)
这张图里的两个指标:一个在国内非常关注、被痛骂;一个在美国和全世界被关注。可能很难放在一起看的指标,竟然走势如此接近——特别是 2022 年之后,呈现更强的相关性。
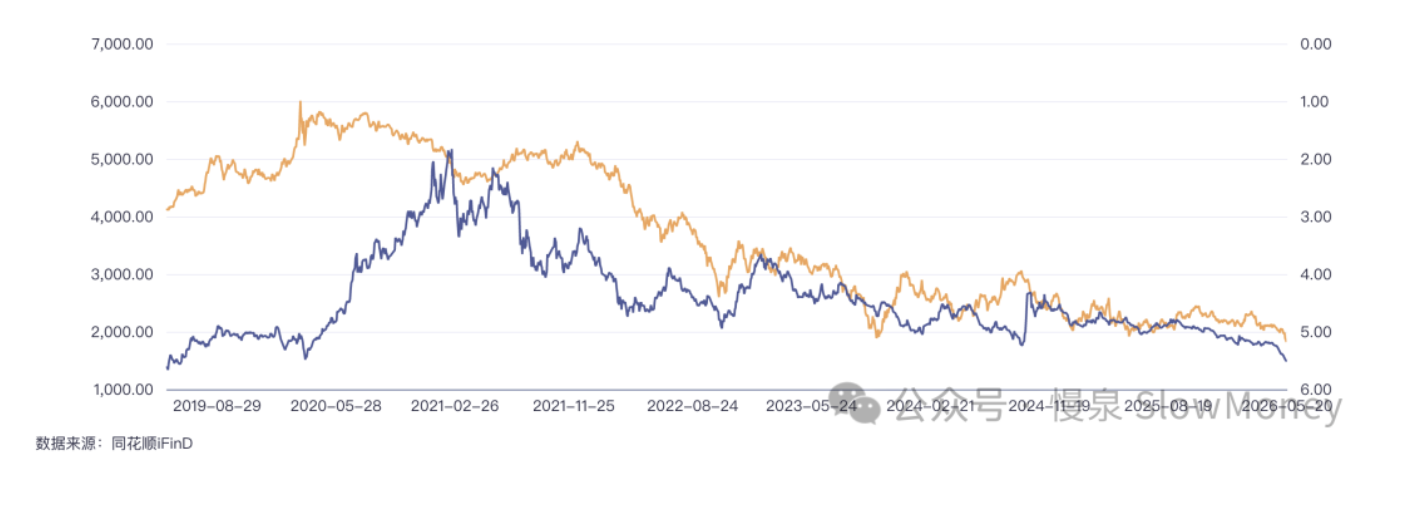
他们其中一个是五粮液的股价,另一个是美国 30 年国债利率。
他们怎么搞到一起了?
一个利率一直上,一个股价一直下;一个一直下不来,冲高到历年高位;一个一直上不去,跌至历年低位。他们还有个更大的共同点——在各国内部,都是科技股的最大的陪衬:
- 美债利率如果下来,科技股更好——TACO 永远利好英伟达。
- 国内消费如果改善,科技股更好——科技泡沫化再泡沫化。
谁能来解释一下?
谁能来解释一下?
外需好,内需差。疫情后的海外再工业化和经济增长需要国内产品,形成了一种诡异的外需强、内需弱。国内经济差消费弱,海外经济好利率高。
政策加剧了这种相关性。海外经济改善驱动的政策推动利率维持在相对高位;国内在应对内需疲弱方面动用手段的动力和能力都偏弱,甚至对地产一直限制,导致资产收缩、居民资产负债表衰退。而内需趋弱的背景下,国内货币收紧的概率为零——央行成了历年最隐身的央行,不知道自己陷入流动性陷阱,希望推动根本没有的信贷需求。结果就是:国内消费、利率都在历史低位。
AI 救了全世界。AI 让海外高利率下的增长成为现实,也让国内低需求的增长成为现实。双赢、大赢!
未来会发生什么让他们俩分开?
人家为什么要分开?你 sei 啊?
原文 / 观点:Matt · johsnon0827@gmail.com